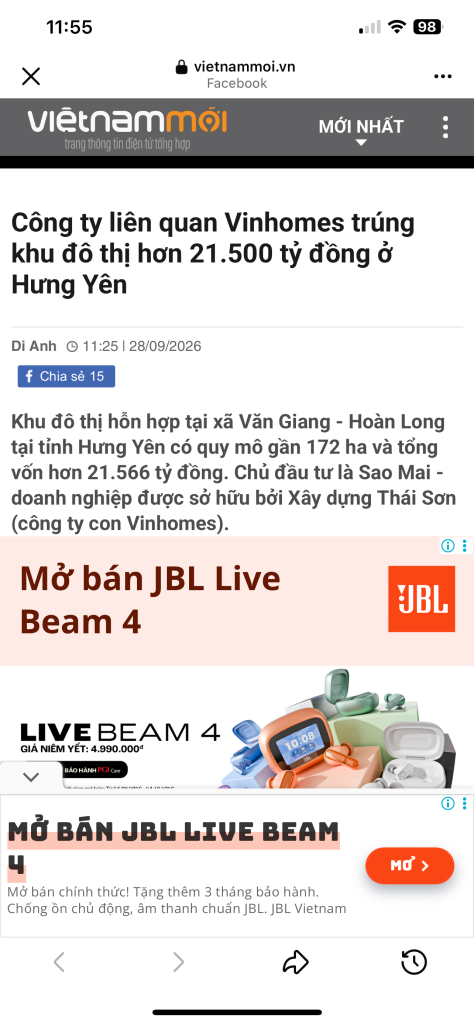
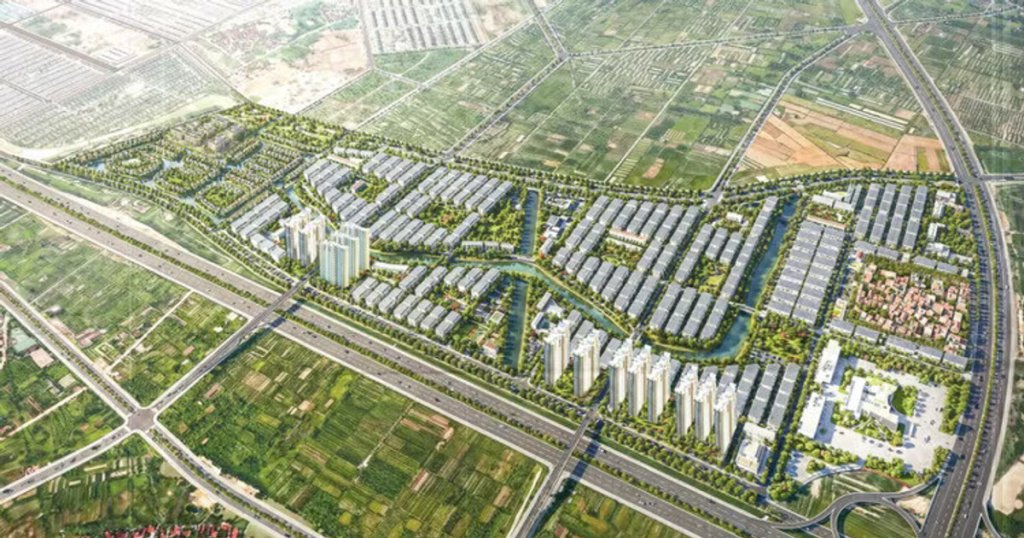
Lợi suất trái phiếu Chính phủ Mỹ kỳ hạn 10 năm (UST 10Y) lên vùng cao nhất kể từ 2007 là một tín hiệu khá mạnh: thị trường đang yêu cầu mức lợi suất cao hơn để nắm giữ tài sản dài hạn của Mỹ, do kết hợp giữa lạm phát dai dẳng, kinh tế còn nóng, kỳ vọng Fed duy trì chính sách chặt và rủi ro tài khóa tăng lên.
Khi lợi suất trái phiếu Chính phủ Mỹ tăng mạnh, vấn đề không chỉ nằm ở thị trường trái phiếu.
Hãy hiểu đơn giản: trái phiếu Chính phủ Mỹ là một trong những “mức lãi suất tham chiếu” quan trọng nhất của hệ thống tài chính toàn cầu. Khi lợi suất này tăng, chi phí vốn trên toàn thế giới cũng có xu hướng tăng theo.
Doanh nghiệp phải vay với lãi suất cao hơn, người mua nhà chịu lãi vay đắt hơn, định giá cổ phiếu bị chiết khấu xuống và các tài sản rủi ro trở nên kém hấp dẫn hơn khi nhà đầu tư có thể nhận được mức lợi suất ngày càng cao từ một tài sản được xem là an toàn như trái phiếu Chính phủ Mỹ.
Đáng chú ý hơn, khi lợi suất tăng thì giá trái phiếu cũ giảm.
Các ngân hàng, quỹ đầu tư hay tổ chức tài chính đang nắm giữ lượng lớn trái phiếu dài hạn có thể ghi nhận những khoản lỗ đáng kể. Nếu họ buộc phải bán tài sản để đáp ứng nhu cầu thanh khoản hoặc margin call, áp lực bán có thể lan từ thị trường trái phiếu sang cổ phiếu, bất động sản và nhiều loại tài sản khác.
Ở quy mô toàn cầu, lợi suất Mỹ cao còn có xu hướng hút dòng tiền về USD, tạo áp lực lên tỷ giá, lãi suất và thị trường tài chính của các nền kinh tế mới nổi.
Vì vậy, điều đáng lo không đơn thuần là “lợi suất 10 năm đang ở bao nhiêu %”, mà là nó đang tăng nhanh đến mức nào — và vì lý do gì.
Và có một sự trùng hợp đáng để suy nghĩ:
Nợ công của Mỹ đã vượt 40.000 tỷ USD. Trong khi đó, tháng 9 vừa qua, Fed đã nâng lãi suất thêm 0,25 điểm %, đánh dấu lần tăng đầu tiên kể từ tháng 7/2023. Thị trường hiện còn đang định giá xác suất rất cao rằng đến cuộc họp tháng 12, lãi suất Fed Funds sẽ tiếp tục cao hơn mức hiện tại.
Điều đó có nghĩa là áp lực lãi suất có thể chưa kết thúc.
Ở Việt Nam, câu chuyện cũng không hoàn toàn tách biệt. Mặt bằng lãi suất huy động đã tăng đáng kể so với đầu năm, lãi suất trên thị trường liên ngân hàng có những thời điểm bật mạnh và chi phí cho vay cũng đang chịu áp lực đi lên.
Khi cả lãi suất trong nước lẫn thế giới đều đang vận động theo hướng “tiền ngày càng đắt hơn”, việc đầu tư cũng cần thay đổi tư duy.
Có những giai đoạn chúng ta nên tập trung vào việc tìm kiếm lợi nhuận. Nhưng cũng có những giai đoạn mục tiêu quan trọng hơn là:
ĐỪNG ĐỂ MẤT TIỀN.
Từ giờ cho đến ít nhất hết năm 2026, ưu tiên nên là quản trị rủi ro, bảo toàn vốn, hạn chế đòn bẩy và duy trì đủ thanh khoản — thay vì cố gắng lao đi tìm những “cơ hội béo bở” bằng mọi giá.
Bởi trong một môi trường mà chi phí vốn đang tăng lên trên toàn cầu, đôi khi không mất tiền đã là một lợi thế rất lớn.
"Đưa thuyền đi đánh bắt ngày giông bão, cá vừa khó lại dễ chìm thuyền"


 . Còn bạn mua gì thì cũng nhớ chỉ là "Giấy chứng nhận quyền sử dụng nhé", vớ vẩn bị thu hồi bất kỳ lúc nào.
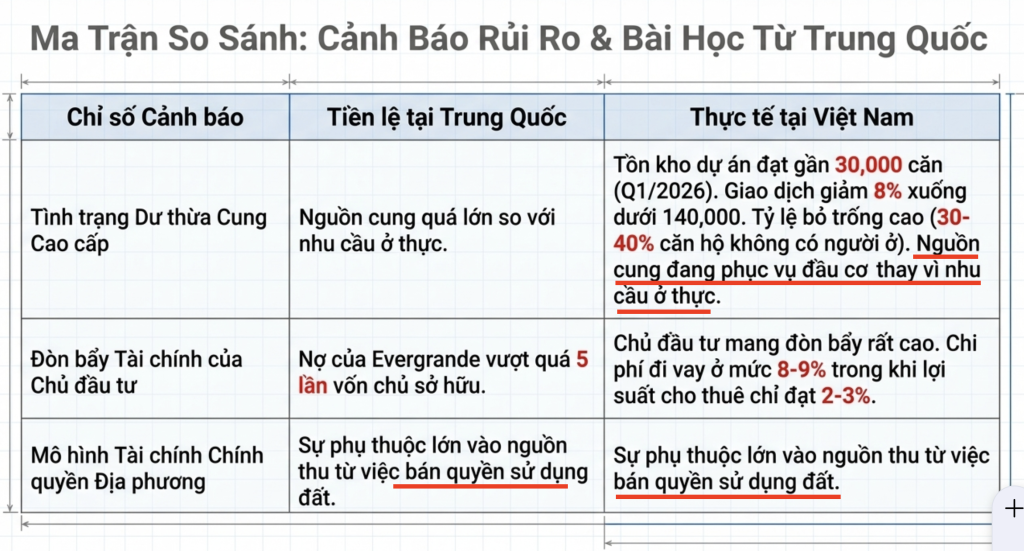
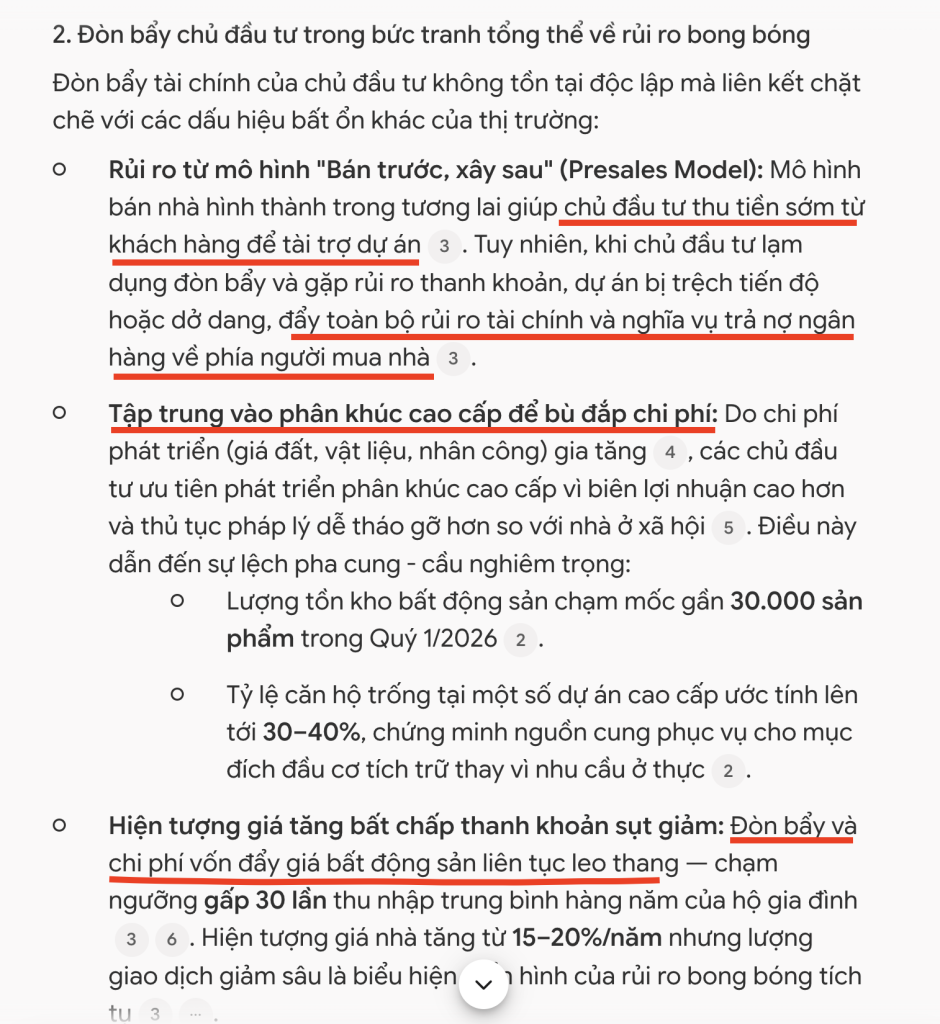
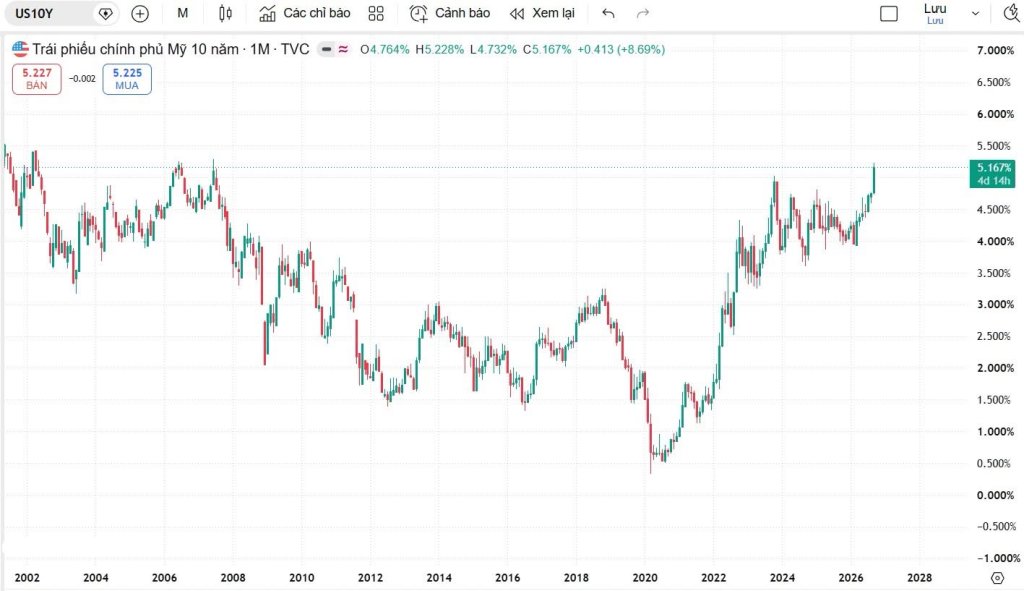


 ; hóa ra thị trường BDS đang nhảy cùng nhịp các cụ ạ, ko phải của riêng nước nào, doanh nghiệp nào đâu ạ