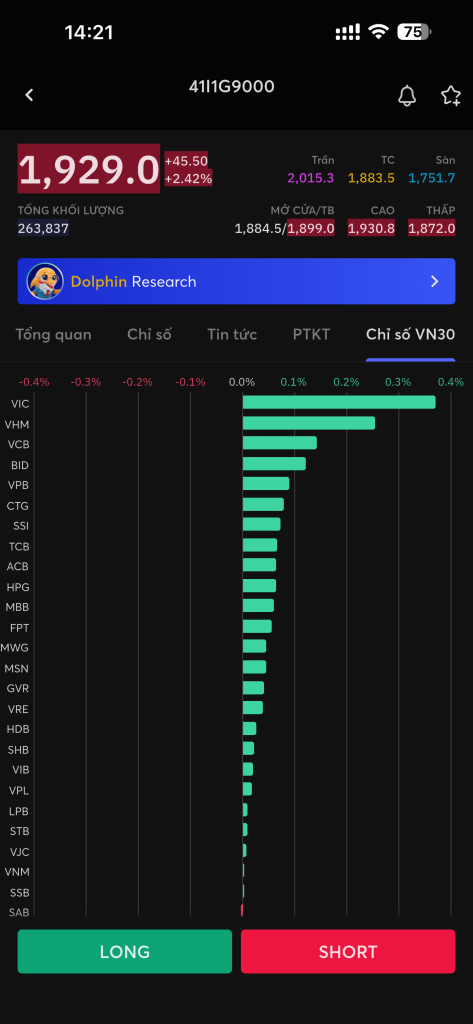
Ông tự doanh lại S khủng thế, chả lẽ không sợ hiệu ứng FTSE sao.
Hiện tại có nhiều thông tin mang tính hỗ trợ thị trường, đặc biệt là thông tin FTSE bắt đầu giải ngân khoảng 150 triệu usd kỳ đầu tiên 21/9/2026. Tiếp đó là tin NHNN báo cáo thủ tướng xin phê duyệt gói tái cấp vốn 50K tỷ cho các NHTM (chủ yếu cho Big4). Tuy nhiên, cần xem xét các yếu tố sau
1. FTSE giải ngân 150 triệu usd là thông tin rất tốt về dòng tiền vào bù đắp cho dòng tiền ngoại đang rút ra. Tuy nhiên, nhìn dòng tiền ngoại rút ra thì mới thấy là 150 triệu usd rất nhỏ so với quy mô rút vốn của Khối ngoại.
7 tháng đầu năm 2026, khối ngoại rút ròng 91.4 nghìn tỷ đồng, khoảng 3.5 tỷ usd (gấp 3 lần cùng kỳ 2025), tức là trung bình mỗi tháng bán ròng 500 triệu usd, như vậy mức mua vào 150 triệu usd không đáng kể.
2. Mức tác động lên chỉ số có thể sẽ lớn, do các mã VHM, VIC, VCB được mua mạnh trong thời gian ngắn (cũng không chắc chắn vì họ có thể mua thỏa thuận, hoặc rải mua nhiều ngày). Ngoài ra, khi FTSE mua theo danh mục VHM, VIC khá lớn, thì có FUBON ETF sẽ phải bán hạ tỷ trọng VHM, VIC do đạt tới 18% (hạ về 10% theo quy định).
Nên nhìn mức tâm lý và dòng tiền vào thị trường cơ sở dựa trên độ rộng thị trường và giá trị giao dịch. Nếu độ rộng tốt, và gtgd tăng dần, cải thiện so với gtgd trung bình rất thấp thời gian này và duy trì được dài thì là tích cực, ngược lại, nếu chỉ tăng dựa chỉ số do trụ và gtgd lại trở về mức thấp thì cần đề phòng, và quan trọng là quan sát chiều bán của nước ngoài có tiếp tục duy trì như trước đây không.
Việc Iran Mỹ không gia hạn ngừng bắn, tiếp tục leo thang căng thẳng đã khiến giá dầu Brent lên tới 93-94, và lợi suất trái phiếu 10 năm Mỹ đã cao nhất 15 năm cho thấy dòng vốn ngoại sẽ còn áp lực rút vốn.


 Đằng nào cũng x2 x3 nhưng nó chạy nahnh vẫn khoái hơn