
Thì đừng mua nữa cụ ạ. Ở thuê chung cư cần gì phải bỏ ra 1 cục to thuê 50 năm, hay việc gì phải vay sức lao động ở tương lai để gồng gánh trả nợ cho hiện tại.cụ nghĩ là hay nhưng thực tế nó khác cụ ạ.
- bây giờ ví dụ em trai cụ 30 tuổi mới lập gia đình tiền chưa có mấy. Trước đây bảo nó mua căn chung cư trả góp đóng tiền dãn tiến độ thì may ra nó gồng mua được.
- Bây giờ cụ bảo nó mua hẳn 1 căn chung cư hiện hữu (giá luôn cao hơn so với mua chung cư lúc đang xây) , tiền phải đóng 1 cục - thì nó mua nổi không? (tiền phải đóng 1 cục là chắc nhé vì với chung cư đã xây xong không CĐT nào cho trả dãn tiến độ cả).
2/ thêm 1 yếu tố nữa là Nếu chỉ cho phép CĐT bán chung cư khi đã xây xong cả tòa - thì 99% các CĐT ở Việt Nam không đủ tiền để làm như vậy. Kết quả sẽ là các CĐT BĐS chết hết, dân thì vẫn ko mua được nhà, Nhà nước thì thất thu lớn về thuế. Toi hết chả ai được lợi
[Funland] Mạn đàm về giá chung cư HN sắp tới.
- Thread starter Mr Chun
- Ngày gửi


NOXH là NN trợ giá thông qua miễn/giảm thuế đất cho CĐT nên NN can thiệp và cấm chuyển nhượng 5 năm nó hợp lý, người mua được trợ giá rẻ thì phải chấp nhận. Còn NOTM là dân tự bỏ tiền mua, NN ko hỗ trợ gì thì cấm có hợp lý?Nghĩ theo hướng khác thi giả xử em trai cụ dính vào ông cdt lởm, đóng dc 80% rồi thì ông chủ đầu tư hẹo. Như thế thì chắc cả đời em trai cụ sẽ ko còn cơ hội mua nhà.
Về vụ quyền tài sản thì như trường hợp NOxH, cấm bán 5năm thì cũng vi phạm mà vẫn thực hiện đấy.
Như e đã nói NN đảm bảo quản lý được việc XD, bàn giao sổ của CĐT thì mới nên làm và tốt cho dân, còn ko là người dân rủi ro.
Làm như TQ cứ xây xong toàn bộ, bàn giao nhà thì bán, người mua giao đủ tiền thì sau 1 thời gian phải cấp sổ (3~6 tháng chẳng hạn). Nhưng nt lại nảy sinh 2 vấn đề :
1. Chi phí vốn CĐT bỏ ra để xây xong mới bán sẽ đội lên -> giá nhà bán ra sẽ phải tăng lên theo. VD: 1 dự án 1k tỏi cho 300 căn (TB hơn 3t/căn + cảnh quan tiện ích), vốn là 700t CĐT phải bỏ ra để xây. CĐT có 200t và vay 500t từ NH với ls 12%/năm, xây cực nhanh 2 năm xong thì chi phí vốn đội thêm là 500*0.12* 2= 120t. Phần chi phí đội thêm này chia đều cho số căn hộ thành phẩm bán ra thì mỗi căn đắt thêm 120t/300 = 0.4t/căn tương đương giá bán tăng 13%. Lý thuyết vậy nhưng thực tế CĐT tính thêm bao nhiêu thì chịu vì còn phụ thuộc thời gian bán hàng cộng thêm cho chi phí vay nữa nhưng chắc chắn là giá bán phải tăng để cover lại chi phí này.
2. Khi xây xong mới đc bán => giới hạn lại số ít CĐT có đủ năng lực và khả năng tiếp cận vốn NH --> Tự nhiên cung lại co lại, tập trung 1 số ít ông CĐT có tiềm lực -> Liệu có gây lợi thế độc quyền?
3. Việc xây xong mới bán tất nhiên người mua phải đóng ít nhất 95% tiền/giá trị bds, giả sử NH vẫn tham gia cho vay 70% giá trị bds thì tổng số tiền NH cần tập trung 1 đợt giải ngân sẽ lớn hơn rải theo tiến độ như trc. Một đại DA nếu SL lớn căn cần giải ngân cùng 1 thời điểm sẽ là ko dễ cho NH.
NH căng 2 đầu cho vay: khoản vay CĐT chưa thu hồi được + khoản vay mới của người mua, tiền đâu cho vay nhiều thế khi thanh khoản NH cũng đang căng?
4. Bán nhà trên giấy cũng là một phát kiến của CĐT + NH khi phân tán rủi ro khoản vay tập trung 1 CĐT từ lúc bắt đầu đến khi hoàn tất dự án sang cho hàng nghìn người mua nhà. Giờ tập trung rủi ro về 1 ông CĐT, NH phải cân nhắc và tính thêm phần bù rủi ro này. DA đang triển khai mà ông CĐT tắt thở là NH toi, hay TT thay đổi dân chưa mua nhà, bán hàng kéo dài thì CĐT cũng toi --> NH cho vay toi.
Nói chung đề xuất thì dễ, để lượng hoá hết rủi ro và NN đảm bảo vai trò quản lý để ko ảnh hưởng đến dân, hệ thông NH thì ko dễ. Mục đích thì tốt nhưng thực hiện đc chuẩn chỉ mới khó.

- Biển số
- OF-603321
- Ngày cấp bằng
- 15/12/18
- Số km
- 2,607
- Động cơ
- 884,835 Mã lực
- Tuổi
- 42
Quan điểm cá nhân của em thì em cũng không phản đối việc bán nhà trên giấy. Những người mua trc khi xuống tiền thì đều đã tìm hiểu cả rồi. Chấp nhận rủi ro thì mới đi mua kiểu này. Sau ko nhận dc nhà thì cứ theo hợp đồng đã ký mà thực hiện. Ví dụ như đi kiện cdt chẳng hạn. Còn ai ko đánh đổi rui ro thì mua nhà có sẵn sổ thôi.NOXH là NN trợ giá thông qua miễn/giảm thuế đất cho CĐT nên NN can thiệp và cấm chuyển nhượng 5 năm nó hợp lý, người mua được trợ giá rẻ thì phải chấp nhận. Còn NOTM là dân tự bỏ tiền mua, NN ko hỗ trợ gì thì cấm có hợp lý?
Như e đã nói NN đảm bảo quản lý được việc XD, bàn giao sổ của CĐT thì mới nên làm và tốt cho dân, còn ko là người dân rủi ro.
Làm như TQ cứ xây xong toàn bộ, bàn giao nhà thì bán, người mua giao đủ tiền thì sau 1 thời gian phải cấp sổ (3~6 tháng chẳng hạn). Nhưng nt lại nảy sinh 2 vấn đề :
1. Chi phí vốn CĐT bỏ ra để xây xong mới bán sẽ đội lên -> giá nhà bán ra sẽ phải tăng lên theo. VD: 1 dự án 1k tỏi cho 300 căn (TB hơn 3t/căn + cảnh quan tiện ích), vốn là 700t CĐT phải bỏ ra để xây. CĐT có 200t và vay 500t từ NH với ls 12%/năm, xây cực nhanh 2 năm xong thì chi phí vốn đội thêm là 500*0.12* 2= 120t. Phần chi phí đội thêm này chia đều cho số căn hộ thành phẩm bán ra thì mỗi căn đắt thêm 120t/300 = 0.4t/căn tương đương giá bán tăng 13%. Lý thuyết vậy nhưng thực tế CĐT tính thêm bao nhiêu thì chịu vì còn phụ thuộc thời gian bán hàng cộng thêm cho chi phí vay nữa nhưng chắc chắn là giá bán phải tăng để cover lại chi phí này.
2. Khi xây xong mới đc bán => giới hạn lại số ít CĐT có đủ năng lực và khả năng tiếp cận vốn NH --> Tự nhiên cung lại co lại, tập trung 1 số ít ông CĐT có tiềm lực -> Liệu có gây lợi thế độc quyền?
3. Việc xây xong mới bán tất nhiên người mua phải đóng ít nhất 95% tiền/giá trị bds, giả sử NH vẫn tham gia cho vay 70% giá trị bds thì tổng số tiền NH cần tập trung 1 đợt giải ngân sẽ lớn hơn rải theo tiến độ như trc. Một đại DA nếu SL lớn căn cần giải ngân cùng 1 thời điểm sẽ là ko dễ cho NH.
NH căng 2 đầu cho vay: khoản vay CĐT chưa thu hồi được + khoản vay mới của người mua, tiền đâu cho vay nhiều thế khi thanh khoản NH cũng đang căng?
4. Bán nhà trên giấy cũng là một phát kiến của CĐT + NH khi phân tán rủi ro khoản vay tập trung 1 CĐT từ lúc bắt đầu đến khi hoàn tất dự án sang cho hàng nghìn người mua nhà. Giờ tập trung rủi ro về 1 ông CĐT, NH phải cân nhắc và tính thêm phần bù rủi ro này. DA đang triển khai mà ông CĐT tắt thở là NH toi, hay TT thay đổi dân chưa mua nhà, bán hàng kéo dài thì CĐT cũng toi --> NH cho vay toi.
Nói chung đề xuất thì dễ, để lượng hoá hết rủi ro và NN đảm bảo vai trò quản lý để ko ảnh hưởng đến dân, hệ thông NH thì ko dễ. Mục đích thì tốt nhưng thực hiện đc chuẩn chỉ mới khó.
Đủ tiền chồng luôn thì cứ có sổ rồi mua thôi cụ, tội gì. Vừa an toàn, vừa trải nghiệm được dịch vụ, thực tế căn nhà ngay và luôn.Quan điểm cá nhân của em thì em cũng không phản đối việc bán nhà trên giấy. Những người mua trc khi xuống tiền thì đều đã tìm hiểu cả rồi. Chấp nhận rủi ro thì mới đi mua kiểu này. Sau ko nhận dc nhà thì cứ theo hợp đồng đã ký mà thực hiện. Ví dụ như đi kiện cdt chẳng hạn. Còn ai ko đánh đổi rui ro thì mua nhà có sẵn sổ thôi.

Quan điểm của em với ông Nghị đưa ra đề xuất trên là không quản được thì bố mày cấm.NOXH là NN trợ giá thông qua miễn/giảm thuế đất cho CĐT nên NN can thiệp và cấm chuyển nhượng 5 năm nó hợp lý, người mua được trợ giá rẻ thì phải chấp nhận. Còn NOTM là dân tự bỏ tiền mua, NN ko hỗ trợ gì thì cấm có hợp lý?
Như e đã nói NN đảm bảo quản lý được việc XD, bàn giao sổ của CĐT thì mới nên làm và tốt cho dân, còn ko là người dân rủi ro.
Làm như TQ cứ xây xong toàn bộ, bàn giao nhà thì bán, người mua giao đủ tiền thì sau 1 thời gian phải cấp sổ (3~6 tháng chẳng hạn). Nhưng nt lại nảy sinh 2 vấn đề :
1. Chi phí vốn CĐT bỏ ra để xây xong mới bán sẽ đội lên -> giá nhà bán ra sẽ phải tăng lên theo. VD: 1 dự án 1k tỏi cho 300 căn (TB hơn 3t/căn + cảnh quan tiện ích), vốn là 700t CĐT phải bỏ ra để xây. CĐT có 200t và vay 500t từ NH với ls 12%/năm, xây cực nhanh 2 năm xong thì chi phí vốn đội thêm là 500*0.12* 2= 120t. Phần chi phí đội thêm này chia đều cho số căn hộ thành phẩm bán ra thì mỗi căn đắt thêm 120t/300 = 0.4t/căn tương đương giá bán tăng 13%. Lý thuyết vậy nhưng thực tế CĐT tính thêm bao nhiêu thì chịu vì còn phụ thuộc thời gian bán hàng cộng thêm cho chi phí vay nữa nhưng chắc chắn là giá bán phải tăng để cover lại chi phí này.
2. Khi xây xong mới đc bán => giới hạn lại số ít CĐT có đủ năng lực và khả năng tiếp cận vốn NH --> Tự nhiên cung lại co lại, tập trung 1 số ít ông CĐT có tiềm lực -> Liệu có gây lợi thế độc quyền?
3. Việc xây xong mới bán tất nhiên người mua phải đóng ít nhất 95% tiền/giá trị bds, giả sử NH vẫn tham gia cho vay 70% giá trị bds thì tổng số tiền NH cần tập trung 1 đợt giải ngân sẽ lớn hơn rải theo tiến độ như trc. Một đại DA nếu SL lớn căn cần giải ngân cùng 1 thời điểm sẽ là ko dễ cho NH.
NH căng 2 đầu cho vay: khoản vay CĐT chưa thu hồi được + khoản vay mới của người mua, tiền đâu cho vay nhiều thế khi thanh khoản NH cũng đang căng?
4. Bán nhà trên giấy cũng là một phát kiến của CĐT + NH khi phân tán rủi ro khoản vay tập trung 1 CĐT từ lúc bắt đầu đến khi hoàn tất dự án sang cho hàng nghìn người mua nhà. Giờ tập trung rủi ro về 1 ông CĐT, NH phải cân nhắc và tính thêm phần bù rủi ro này. DA đang triển khai mà ông CĐT tắt thở là NH toi, hay TT thay đổi dân chưa mua nhà, bán hàng kéo dài thì CĐT cũng toi --> NH cho vay toi.
Nói chung đề xuất thì dễ, để lượng hoá hết rủi ro và NN đảm bảo vai trò quản lý để ko ảnh hưởng đến dân, hệ thông NH thì ko dễ. Mục đích thì tốt nhưng thực hiện đc chuẩn chỉ mới khó.

- Biển số
- OF-424064
- Ngày cấp bằng
- 22/5/16
- Số km
- 1,529
- Động cơ
- 196,412 Mã lực
Cđt chơi quả cần 30tr là vào việc.
khát quá hay sao nhỉ?
Hôm trước có đông tăng long hcm 6 tỷ/100m2 liền kề. Gồm xây thô.
nay có quả này

 www.facebook.com
khát quá hay sao nhỉ?
Hôm trước có đông tăng long hcm 6 tỷ/100m2 liền kề. Gồm xây thô.
nay có quả này
Sàn Giao Dịch BĐS Đại Trường Sơn
AVA Center chuẩn bị trở lại mạnh mẽ trong quý 4 với chiến dịch thanh toán 0Đ ký hợp đồng mua bán! Bạn đã sẵn sàng chưa? #AVAcenter #thanhtoan0Đ #DTSG
www.facebook.com

- Biển số
- OF-157077
- Ngày cấp bằng
- 17/9/12
- Số km
- 3,331
- Động cơ
- 436,246 Mã lực
- Nơi ở
- Ở nhà bế con cho Gấu.
Đã có bank lo gì cụ. K có thì vay bank. Bank giải ngâncụ nghĩ là hay nhưng thực tế nó khác cụ ạ.
- bây giờ ví dụ em trai cụ 30 tuổi mới lập gia đình tiền chưa có mấy. Trước đây bảo nó mua căn chung cư trả góp đóng tiền dãn tiến độ thì may ra nó gồng mua được.
- Bây giờ cụ bảo nó mua hẳn 1 căn chung cư hiện hữu (giá luôn cao hơn so với mua chung cư lúc đang xây) , tiền phải đóng 1 cục - thì nó mua nổi không? (tiền phải đóng 1 cục là chắc nhé vì với chung cư đã xây xong không CĐT nào cho trả dãn tiến độ cả).
2/ thêm 1 yếu tố nữa là Nếu chỉ cho phép CĐT bán chung cư khi đã xây xong cả tòa - thì 99% các CĐT ở Việt Nam không đủ tiền để làm như vậy. Kết quả sẽ là các CĐT BĐS chết hết, dân thì vẫn ko mua được nhà, Nhà nước thì thất thu lớn về thuế. Toi hết chả ai được lợi

- Biển số
- OF-599391
- Ngày cấp bằng
- 16/11/18
- Số km
- 2,374
- Động cơ
- 155,813 Mã lực
- Tuổi
- 35
Hơi nhọc r.Ae theo dõi kỹ xem tn. Chứ e thấy tình hình là đang hụt hơi r đấy. GPMB thêm quả 1A, rồi tiền các siêu DA nữa huy động ko kịp luôn. Anh tôi nay phải huy động cả won Hàn r.
35 siêu DA ko tính vào tăng trưởng tín dụng về mặt kỹ thuật là ko hạch toán để nhìn con số tỷ lệ/so sánh...nhìn cho đỡ sợ thôi. Chứ bản chất là vẫn phải lấy tiền huy động/NS ra để làm mà.
 . 1 HN bụi mù.
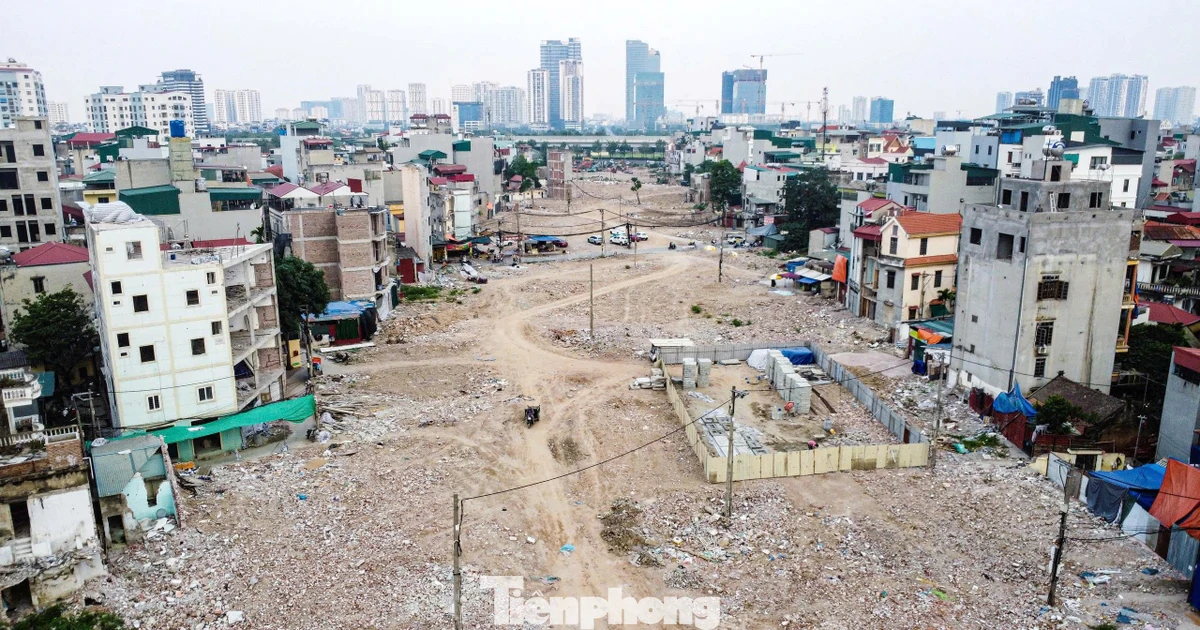
Tây Thăng Long: Nhà đã tháo dỡ, mặt bằng bỏ trống hơn 3 tháng
TPO - Hơn 3 tháng sau khi được bàn giao mặt bằng, đoạn đường Tây Thăng Long qua phường Đông Ngạc (Hà Nội) vẫn chưa thi công trở lại. Dọc tuyến, nhiều khu vực còn ngổn ngang đất đá, phế thải xây dựng, trong khi người dân vẫn phải đi lại qua những lối đường dân sinh sát hành lang dự án.
 m.cafef.vn

- Biển số
- OF-201451
- Ngày cấp bằng
- 10/7/13
- Số km
- 419
- Động cơ
- 328,841 Mã lực
cụ chắc ko có kinh nghiệm thực tế?Đã có bank lo gì cụ. K có thì vay bank. Bank giải ngân
- khi cụ mua 1 căn nhà / chung cư đã xây xong thì cụ phải thanh toán ngay cho người ta 95% hoặc 100% giá trị nhà - số tiền rất lớn. Khi mua nhà loại này nhiều trường hợp họ sẽ bắt cụ trả luôn 1 cục tiền tươi chứ ko cho cụ vay bank đâu nhé !
- Cứ cho là vào trường hợp người ta đồng ý cho cụ vay ngân hàng - nhưng cụ nhận nợ bank ngay lập tức 1 cục tiền lớn như thế cụ trả nổi gốc lãi hàng tháng cao chót vót ko?
- Biển số
- OF-157077
- Ngày cấp bằng
- 17/9/12
- Số km
- 3,331
- Động cơ
- 436,246 Mã lực
- Nơi ở
- Ở nhà bế con cho Gấu.
Giờ này năm ngoái dưới 10 tỏi sờ vào vỡ alo luôn
Thông tin thớt
Đang tải
Bài viết mới
-

-

-

-

-

-
[Funland] Làm người phải biết buông bỏ và...
- Started by son.nguyen.1979
- Trả lời: 33
-
 [Funland] Được chào mua Bảo hiểm trách nhiệm dân sự xe oto giá rẻ.
- Started by datto70
- Trả lời: 19
-

-
 [Funland] Đường dẫn vào cao tốc có phải Đường cao tốc chưa?
- Started by Legendary_286
- Trả lời: 5
-
