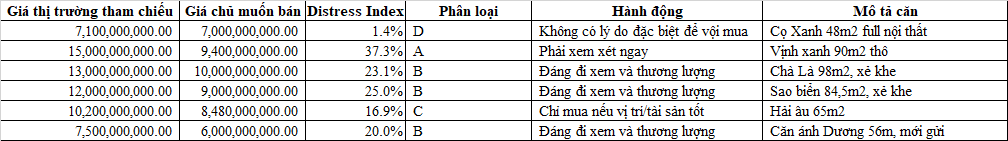
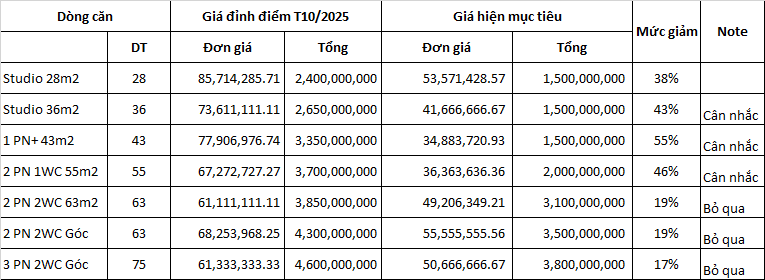
- Biển số
- OF-424064
- Ngày cấp bằng
- 22/5/16
- Số km
- 1,405
- Động cơ
- 197,363 Mã lực
cụ nhìn ngày đăng ảnh chưagì mà parkhill rẻ thế, 4,15tỷ 80m
cụ nhìn ngày đăng ảnh chưagì mà parkhill rẻ thế, 4,15tỷ 80m
e nhìn nhầm, 2022cụ nhìn ngày đăng ảnh chưa
 , nhưng có khi gần gần giá này đấy

Đến quý 3/2027 nhiều hàng ngộp Bank xả đồng loạt thì chưa biết chuyện gì xảy raCác cụ có nghĩ giá sẽ về = cuối 2022 ko?
View attachment 9729418

E cho thuê nhà mà khứa cứ than thở vài câu e lại giảm 1 tẹo. Chết cái tội hay mủi lòng.Em ít tiền, nhắm phân khúc bình dân. Kiot nhà em ký hợp đồng cho thuê 5 năm, vì cái em kinh doanh ở đấy quen rồi, cả nhà cả mấy bạn dưới quê lên làm ở đấy. 3 năm đầu giữ nguyên giá, 2 năm sau tăng 10% giá cho thuê. Em bảo sau 5 năm thì giá thị trường sao là làm vậy chứ không nói chuyện tình cảm nữa
E toàn mua online.Kinh tế yếu dẫn đến sức mua giảm là 1 phần nhưng em nghĩ cái chính là do thói quen mua sắm thay đổi cụ ạ. Cô em dâu mở cửa hàng thời trang trên phố Huế nhưng khách mua online lại nhiều hơn hoặc qua cty thử đồ rồi sửa tại xưởng. Cụ vào các tttm giờ họ đi mua sắm cũng đông và tiện. Em thấy hôm nào H&M sale thì đông kinh khủng. Em từ mấy năm nay toàn vào Uniqlo hoặc Muji mua đồ. Đồ 2 hãng này chất liệu tốt và mặc thoải mái với cá nhân em.
Chỉ riêng lãi suất cao thôi thì ko thể nhưng bây giờ các anh photo toàn đơn vị nghìn ha thì dám về như thế lắm.Các cụ có nghĩ giá sẽ về = cuối 2022 ko?
View attachment 9729418

"Các cđt lớn làm đầu tư công nó huy động cao thì nó lại cộng vào giá thành để thanh toán với nhà nước hoặc để đổi lấy đất . Chỉ chết dở những tp khác trong xh phải đu theo lãi suất cao."Lãi suất thì thả nổi, điện nướcxawng dầu tăng, thuế má , phạt hết khung...Nói về lãi suất cao thì các cđt lớn làm đầu tư công nó huy động cao thì nó lại cộng vào giá thành để thanh toán với nhà nước hoặc để đổi lấy đất . Chỉ chết dở những tp khác trong xh phải đu theo lãi suất cao.
Đúng là e bây giờ cũng không còn thói quen mua sắm ở ngoài nữa, ra ngoài chủ yếu đi ăn, cafe, xem nhạc... kiểu kiểu vậy. Nên giờ mặt phố chắc ưu tiên cho các loại hình dịch vụ chứ không phải mua sắm nữa.Kinh tế yếu dẫn đến sức mua giảm là 1 phần nhưng em nghĩ cái chính là do thói quen mua sắm thay đổi cụ ạ. Cô em dâu mở cửa hàng thời trang trên phố Huế nhưng khách mua online lại nhiều hơn hoặc qua cty thử đồ rồi sửa tại xưởng. Cụ vào các tttm giờ họ đi mua sắm cũng đông và tiện. Em thấy hôm nào H&M sale thì đông kinh khủng. Em từ mấy năm nay toàn vào Uniqlo hoặc Muji mua đồ. Đồ 2 hãng này chất liệu tốt và mặc thoải mái với cá nhân em.
Cũng có thể đấy vì thực ra cũng dùng còn 37-38 năm thui.Các cụ có nghĩ giá sẽ về = cuối 2022 ko?
View attachment 9729418

Cụ chắc vùng lõi rồi, quanh VDD3 chỗ cháu vẫn 5k/ cốc thôi ạ
28K lượt xem · 234 cảm xúc | Lãi suất ngân hàng từ giờ đến cuối năm sẽ tăng hay giảm là câu hỏi mà tất cả chúng ta đều quan tâm. Bởi với lãi suất cao như hiện tại thì dường như mọi hoạt động kinh doanh , sản xuất và đầu tư đều bị chậm lại ... Đó là lý do vì sao mình đặt câu hỏi cho anh Nguyễn Trí Hiếu về tình hình lãi suất của Việt Nam chúng ta trong những tháng cuối năm 2026: Liệu có khả năng lãi suất sẽ giảm cuối năm 2026 để kích cầu nền kinh tế và đạt mục tiêu tăng trưởng 10% ? Các bạn có thể tham khảo để có thêm góc nhìn, từ đó đưa ra những phương án kinh doanh và đầu tư trong năm 2026 và 2027. | Phạm Tuấn Sơn
Lãi suất ngân hàng từ giờ đến cuối năm sẽ tăng hay giảm là câu hỏi mà tất cả chúng ta đều quan tâm. Bởi với lãi suất cao như hiện tại thì dường như mọi hoạt động kinh doanh , sản xuất và đầu tư đều...www.facebook.com
Nghe bác này nói
Sợ nhất là lạm phát
Em chả biết hàng hoá nào chứ trà đá dưới đường cạnh công ty em đã lên 7k/ cốc
🥲🥲🥲

1. E nghĩ là khó giá đang hiện tại loanh quanh tầm 95-100tr/m2 (căn thường) tụt 50% mốc ấy nữa thì chắc có biến động tương đối lớnCác cụ có nghĩ giá sẽ về = cuối 2022 ko?
View attachment 9729418
Vấn đề được đặt ra là sau khi đã tích tụ đươc nguồn lực đất đai khổng lồ + sự hỗ trợ về chính sách ( Giả sử về tc, tín dụng...) thì con bạch tuộc đó nó có dừng lại không ? Hay nó lại lấn sân sang thâu tóm các dn, ngành nghề khác trong XH bằng cách chèn ép, bóp nghẹt... các dự án, nm, ngành nghề khác để mua lại hoặc thâu tóm thông qua tt ck...."Các cđt lớn làm đầu tư công nó huy động cao thì nó lại cộng vào giá thành để thanh toán với nhà nước hoặc để đổi lấy đất . Chỉ chết dở những tp khác trong xh phải đu theo lãi suất cao."
Đoạn này cụ viết thấm quá, mấu chốt của vấn đề cạn kiệt thanh khoản hiện nay và hậu quả với các thành phần KT khác khi bạn ko phải trong "đàn sếu" được chọn.
số 1 thì đúng là như vậy. nhưng đã từng có như thế1. E nghĩ là khó giá đang hiện tại loanh quanh tầm 95-100tr/m2 (căn thường) tụt 50% mốc ấy nữa thì chắc có biến động tương đối lớn
em nghĩ hơi sai. thời hạn sử dụng thực tế ko nên cào bằng 50 năm. park hills ko thể chung 50 năm như HH Linh đàm được.Cũng có thể đấy vì thực ra cũng dùng còn 37-38 năm thui.
Xin cụ văn bản về thời hạn của cc vì em thấy hiện văn bản của bxd có mấy văn bản cơCũng có thể đấy vì thực ra cũng dùng còn 37-38 năm thui.
Em nghĩ trong hồ sơ thiết kế của khu Park này niên hạn chắc là 100 năm. Cụ nào biêt thì confirm giúpem nghĩ hơi sai. thời hạn sử dụng thực tế ko nên cào bằng 50 năm. park hills ko thể chung 50 năm như HH Linh đàm được.
em nghĩ như khu park hills nó phải lên đến 70 năm.
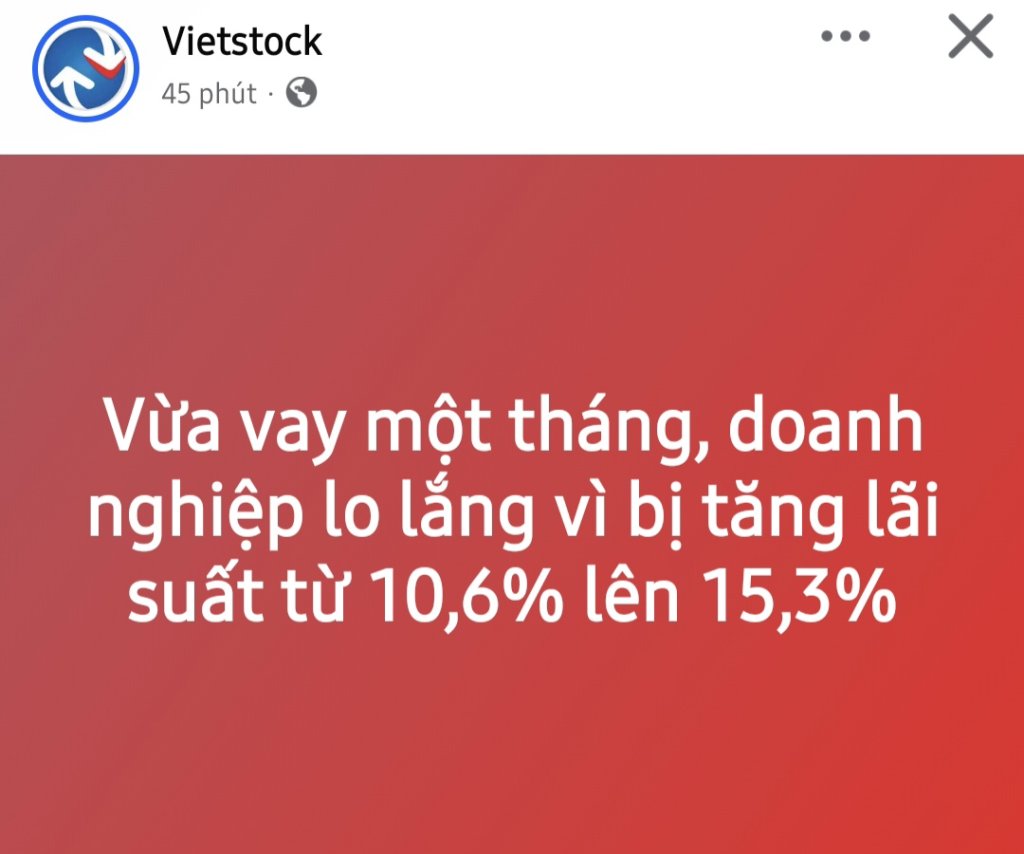
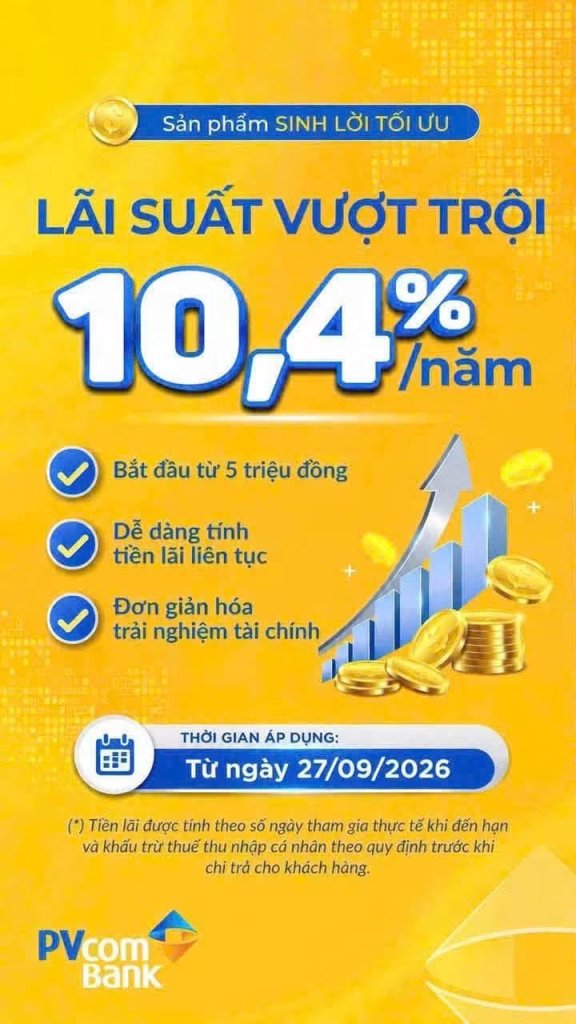
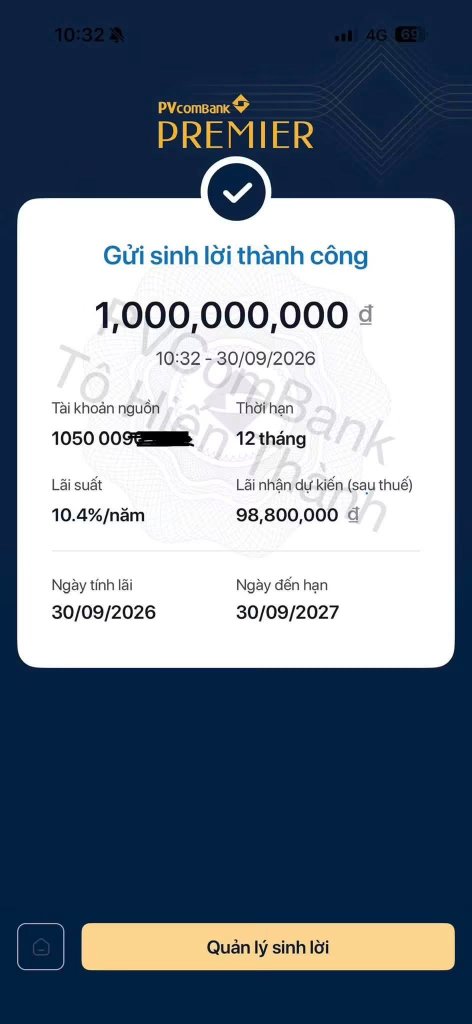
Cụ Bình dân chuyên đầu tư BDS nhận định gì cho năm 2027 không (2026 coi như bỏ rồiMức giá này là khả thi nhé, nhiều tín hiệu cho việc này:
(1) Lãi suất vay cao và đang ngày càng tăng, LS cao cộng với tiền khan hiếm, đẩy giá của tiền lên cao, tài sản giá trị cao sẽ tụt dốc, và không biết đâu là đáy; lãi vay cao và kéo dài, sẽ làm tăng nỗi đau của người vay mua nhà, khi đó làn sóng cắt lỗ mới lên cao;
(2) Nhà park quá cũ, không có chỗ để xe ô tô + Sun đang làm Khu đô thị đồng bộ ngay giáp;
(3) Chính phủ đang quyết liệt tăng cung nhà cả ở và cho thuê để kéo giá nhà xuống, nguồn cung giá hợp lý tới đây sẽ bạt ngàn;
(4) Hạ tầng hoàn thiện, nhà ở khu vực phía tây và bên kia sông, ngay xưa là KV xa, hẻo lánh, thì nay kết nối hạ tầng vô cùng thuận tiện, dân cữ sẽ dịch chuyển;
(5) Tâm lý người mua chưa vội xuống tiền, gửi ngân hàng lấy lãi tiết kiệm và ngồi chờ. Trong khi, người vay mua nhà thì không chờ được do lãi vay tăng cao, chủ nahf vay ngân hàng 3 tỷ, thì bình quân 1 ngày trả lãi tầm khoảng 1,5 triệu, ai vay rồi mới biết là áp lực khủng khiếp thế nào khi mới mở mắt ra là mất ngay 1,5 triệu tiền lãi ngân hàng;
(6) Thu nhập toàn dân không tăng, trong khi lạm phát có xu hướng tăng, do đó, thu nhập thực sẽ có xu hướng giảm, ai có tiền mà mua nhà đc.
Còn có lý do nào nữa, các cụ liệt kê nốt nhé.
 )
Ôm xèng chờ thời thôi cụ, chờ tín hiệu đỉnh của lãi suất. Nhưng cơ bản là cơn đau này sẽ đạt đỉnh quanh quẩn năm 2027, 2028 và âm ỉ trong nhiều năm sau đó mới phục hồi được.Cụ Bình dân chuyên đầu tư BDS nhận định gì cho năm 2027 không (2026 coi như bỏ rồi