

Chắc tuỳ căn, tuỳ toà cụ ạ. Có thể vì toà đó mới bàn giao, giá lúc mở bán cũng chưa ngáo quá, hoặc căn góc giá cứng hơn chút, người bán còn chịu được áp lực ls.. nhiều lắmOCP thì em không rành, nhưng chưa về giá đầu 2025 thì cứng quá nhỉ?
Smart City mấy toà mở bán năm 2024 đều đã về dưới giá HĐMB hết rồi
[Funland] Mạn đàm về giá chung cư HN sắp tới.
- Thread starter Mr Chun
- Ngày gửi
- Biển số
- OF-760226
- Ngày cấp bằng
- 18/2/21
- Số km
- 2,491
- Động cơ
- 1,498,317 Mã lực
Cứ đợi thêm tiếp 8-9 tháng nữa đồng loạt hết HTLS xem người đòn bẩy khả năng chịu áp lực đến mức độ nàoChắc tuỳ căn, tuỳ toà cụ ạ. Có thể vì toà đó mới bàn giao, giá lúc mở bán cũng chưa ngáo quá, hoặc căn góc giá cứng hơn chút, người bán còn chịu được áp lực ls.. nhiều lắm

- Biển số
- OF-784810
- Ngày cấp bằng
- 18/7/21
- Số km
- 17
- Động cơ
- 29,150 Mã lực
CHUẨN BỊ TIỀN HAY THÁO CHẠY NGAY? (Cuộc điềm định tài chính cho chu kỳ 2027 – 2028):
Bữa tiệc nào rồi cũng đến lúc dọn mâm. Mấy năm qua (2024–2026), bà con thấy thị trường chung cư ở Hà Nội lẫn TP.HCM xôn xao, nhà nhà đi mua, người người xuống tiền. Rất nhiều anh chị mua nhà lần đầu lẫn nhà đầu tư lướt sóng sướng rên vì chính sách CĐT quá ngọt: "0% lãi suất trong 24–36 tháng", "Ân hạn nợ gốc tới khi nhận nhà". Mua căn 5 tỷ mà mỗi tháng không tốn một đồng chi phí, cảm giác cầm tài sản trong tay nhẹ như lông hồng
Nhưng góc nhìn thực chiến của Minh thì khác. "Cái gì miễn phí hôm nay, đều đã được tính tiền vào ngày mai."
Điểm rơi 2027–2028 tới đây sẽ là thời điểm "bão quật" khi toàn bộ các gói ưu đãi này đồng loạt hết hạn.
Mấy số liệu thực tế cho anh chị dễ hình dung:
 Lượng chung cư giao dịch mới (2024–2026): Khoảng 85.000 – 95.000 căn.
Số người dùng đòn bẩy ngân hàng: Khoảng 65%–70% (tương đương 55.000 – 65.000 khách).
Số căn dùng cs ưu đãi CĐT (đang chờ hết hạn ân hạn): Chiếm tới 80% trong số người vay.
Tức là trong giai đoạn 2027–2028, sẽ có khoảng 48.000 – 54.000 căn hộ đồng loạt bước vào kỳ "trả đủ cả gốc lẫn lãi".
Bài toán dòng tiền: "Sốc" từ 0 đồng vọt lên >50 triệu/tháng!
Thử làm một phép tính đơn giản:
- Anh chị Mua căn hộ: 5 tỷ (Vay 70% = 3.5 tỷ, thời hạn 20 năm).
2024–2026 (Ưu đãi 24 tháng): Trả đúng 0 đồng/tháng.
Từ 2027 (Hết ưu đãi, lãi thả nổi ~12%/năm):
Tiền gốc: Trừ 2 năm ân hạn, gốc còn chia cho 216 tháng = 16.2 triệu/tháng.
Tiền lãi tháng đầu: 3.5 t x1% =35tr/thang.
TỔNG TRẢ THÁNG ĐẦU: 51.2 triệu VNĐ/tháng!(Nếu lãi vọt lên 13%, con số là 54.1 triệu/tháng).
Từ 0 đồng vọt một phát lên >50 triệu/tháng. Anh chị nào thu nhập không thực sự vung xà vải, hoặc vay "cố" để lướt sóng thì đoạn này gãy dòng tiền là chắc chắn.
Vậy bây giờ: Chuẩn bị tiền hay Tháo chạy ngay?
 Và điều quan trọng nhất trong thời gian tới khiến bđs khó tăng là:
1. Ý chí của chính phủ/ NN kiểm soát điều chỉnh giá bđs.
2. LS NH khó giảm sâu trong năm 2027
3. Nguồn hàng sẽ ra rất lớn trong năm 2027-2028.
4. Người mua bđs mắc kẹt chưa ra được hàng giai đoạn rồi.
6. Kinh tế khó khăn, thu nhập giảm.
Tùy vào "Sức khỏe tài chính" của anh chị, Minh chia làm 2 nhóm rõ ràng:
 NHÓM NÊN "THÁO CHẠY" (Cắt lỗ / Bán hòa vốn sớm):
Nên chủ động đẩy hàng ra trước khi hết hạn ưu đãi 3–6 tháng nếu rơi vào các dấu hiệu:
Đòn bẩy quá đà: Vay >60% nhưng tổng thu nhập gia đình không gấp đôi số tiền phải trả (Ví dụ: Tổng thu nhập <80 triệu/tháng mà phải gánh gốc + lãi 50 triệu/tháng).
Tư duy lướt sóng: Mua chờ tăng giá ăn chênh nhưng thị trường khựng, thanh khoản phân khúc giá cao không đẩy đi nổi.
Cho thuê không gánh nổi lãi: Mua 5 tỷ nhưng giá cho thuê chỉ được 12–15 triệu/tháng (chưa đủ bù 1/3 tiền trả ngân hàng).
🟢 NHÓM NÊN "CHUẨN BỊ TIỀN" (Giữ tài sản dài hạn):
Nếu mua ở thực hoặc đầu tư tích tài sản chuẩn, làm ngay cho Minh 4 việc này:
1. Fixing Rate ngay: Đàm phán với ngân hàng chốt gói lãi suất cố định 2–3 năm (tầm 8.5–9.5%) ngay khi hết ưu đãi, tránh ăn "đạn" lãi thả nổi.
2. Kéo dài thời hạn vay: Chuyển gói vay từ 20 năm lên 30 - 35 năm để hạ tiền gốc hàng tháng xuống mức thấp nhất có thể.
3. Khai thác dòng tiền tối đa: Nhận nhà là cho thuê ngay (hoặc làm căn hộ dịch vụ/Airbnb) để lấy tiền đó đắp vào tiền lãi.
4. Lập quỹ dự phòng 12 tháng: Luôn có sẵn khoản tiết kiệm đủ trả nợ ngân hàng trong 1 năm phòng trường hợp công việc hay kinh doanh có biến cố.
Đầu tư bất động sản không phải là trò chơi của đám đông đi theo cảm xúc.
Năm 2027–2028 sẽ là bộ lọc cực kỳ khắc nghiệt để thanh lọc những nhà đầu tư dùng đòn bẩy vô tội vạ. Chủ động xử lý tài sản từ hôm nay bao giờ cũng tốt hơn việc bị ngân hàng "ép bán" khi đã quá hạn
Fb Tran Minhbds
Bữa tiệc nào rồi cũng đến lúc dọn mâm. Mấy năm qua (2024–2026), bà con thấy thị trường chung cư ở Hà Nội lẫn TP.HCM xôn xao, nhà nhà đi mua, người người xuống tiền. Rất nhiều anh chị mua nhà lần đầu lẫn nhà đầu tư lướt sóng sướng rên vì chính sách CĐT quá ngọt: "0% lãi suất trong 24–36 tháng", "Ân hạn nợ gốc tới khi nhận nhà". Mua căn 5 tỷ mà mỗi tháng không tốn một đồng chi phí, cảm giác cầm tài sản trong tay nhẹ như lông hồng
Nhưng góc nhìn thực chiến của Minh thì khác. "Cái gì miễn phí hôm nay, đều đã được tính tiền vào ngày mai."
Điểm rơi 2027–2028 tới đây sẽ là thời điểm "bão quật" khi toàn bộ các gói ưu đãi này đồng loạt hết hạn.
Mấy số liệu thực tế cho anh chị dễ hình dung:
Lượng chung cư giao dịch mới (2024–2026): Khoảng 85.000 – 95.000 căn.Số người dùng đòn bẩy ngân hàng: Khoảng 65%–70% (tương đương 55.000 – 65.000 khách). Số căn dùng cs ưu đãi CĐT (đang chờ hết hạn ân hạn): Chiếm tới 80% trong số người vay. Tức là trong giai đoạn 2027–2028, sẽ có khoảng 48.000 – 54.000 căn hộ đồng loạt bước vào kỳ "trả đủ cả gốc lẫn lãi".Bài toán dòng tiền: "Sốc" từ 0 đồng vọt lên >50 triệu/tháng!
Thử làm một phép tính đơn giản:
- Anh chị Mua căn hộ: 5 tỷ (Vay 70% = 3.5 tỷ, thời hạn 20 năm).
2024–2026 (Ưu đãi 24 tháng): Trả đúng 0 đồng/tháng.
Từ 2027 (Hết ưu đãi, lãi thả nổi ~12%/năm):
Tiền gốc: Trừ 2 năm ân hạn, gốc còn chia cho 216 tháng = 16.2 triệu/tháng.
Tiền lãi tháng đầu: 3.5 t x1% =35tr/thang.
TỔNG TRẢ THÁNG ĐẦU: 51.2 triệu VNĐ/tháng!(Nếu lãi vọt lên 13%, con số là 54.1 triệu/tháng).Từ 0 đồng vọt một phát lên >50 triệu/tháng. Anh chị nào thu nhập không thực sự vung xà vải, hoặc vay "cố" để lướt sóng thì đoạn này gãy dòng tiền là chắc chắn.
Vậy bây giờ: Chuẩn bị tiền hay Tháo chạy ngay?
Và điều quan trọng nhất trong thời gian tới khiến bđs khó tăng là:1. Ý chí của chính phủ/ NN kiểm soát điều chỉnh giá bđs.
2. LS NH khó giảm sâu trong năm 2027
3. Nguồn hàng sẽ ra rất lớn trong năm 2027-2028.
4. Người mua bđs mắc kẹt chưa ra được hàng giai đoạn rồi.
6. Kinh tế khó khăn, thu nhập giảm.
Tùy vào "Sức khỏe tài chính" của anh chị, Minh chia làm 2 nhóm rõ ràng:
NHÓM NÊN "THÁO CHẠY" (Cắt lỗ / Bán hòa vốn sớm): Nên chủ động đẩy hàng ra trước khi hết hạn ưu đãi 3–6 tháng nếu rơi vào các dấu hiệu:
Đòn bẩy quá đà: Vay >60% nhưng tổng thu nhập gia đình không gấp đôi số tiền phải trả (Ví dụ: Tổng thu nhập <80 triệu/tháng mà phải gánh gốc + lãi 50 triệu/tháng). Tư duy lướt sóng: Mua chờ tăng giá ăn chênh nhưng thị trường khựng, thanh khoản phân khúc giá cao không đẩy đi nổi. Cho thuê không gánh nổi lãi: Mua 5 tỷ nhưng giá cho thuê chỉ được 12–15 triệu/tháng (chưa đủ bù 1/3 tiền trả ngân hàng).🟢 NHÓM NÊN "CHUẨN BỊ TIỀN" (Giữ tài sản dài hạn):
Nếu mua ở thực hoặc đầu tư tích tài sản chuẩn, làm ngay cho Minh 4 việc này:
1. Fixing Rate ngay: Đàm phán với ngân hàng chốt gói lãi suất cố định 2–3 năm (tầm 8.5–9.5%) ngay khi hết ưu đãi, tránh ăn "đạn" lãi thả nổi.
2. Kéo dài thời hạn vay: Chuyển gói vay từ 20 năm lên 30 - 35 năm để hạ tiền gốc hàng tháng xuống mức thấp nhất có thể.
3. Khai thác dòng tiền tối đa: Nhận nhà là cho thuê ngay (hoặc làm căn hộ dịch vụ/Airbnb) để lấy tiền đó đắp vào tiền lãi.
4. Lập quỹ dự phòng 12 tháng: Luôn có sẵn khoản tiết kiệm đủ trả nợ ngân hàng trong 1 năm phòng trường hợp công việc hay kinh doanh có biến cố.
Đầu tư bất động sản không phải là trò chơi của đám đông đi theo cảm xúc.
Năm 2027–2028 sẽ là bộ lọc cực kỳ khắc nghiệt để thanh lọc những nhà đầu tư dùng đòn bẩy vô tội vạ. Chủ động xử lý tài sản từ hôm nay bao giờ cũng tốt hơn việc bị ngân hàng "ép bán" khi đã quá hạn
Fb Tran Minhbds

- Biển số
- OF-789076
- Ngày cấp bằng
- 3/9/21
- Số km
- 1,494
- Động cơ
- 56,298 Mã lực
Bây giờ mới post thì muộn rồiCHUẨN BỊ TIỀN HAY THÁO CHẠY NGAY? (Cuộc điềm định tài chính cho chu kỳ 2027 – 2028):
Bữa tiệc nào rồi cũng đến lúc dọn mâm. Mấy năm qua (2024–2026), bà con thấy thị trường chung cư ở Hà Nội lẫn TP.HCM xôn xao, nhà nhà đi mua, người người xuống tiền. Rất nhiều anh chị mua nhà lần đầu lẫn nhà đầu tư lướt sóng sướng rên vì chính sách CĐT quá ngọt: "0% lãi suất trong 24–36 tháng", "Ân hạn nợ gốc tới khi nhận nhà". Mua căn 5 tỷ mà mỗi tháng không tốn một đồng chi phí, cảm giác cầm tài sản trong tay nhẹ như lông hồng
Nhưng góc nhìn thực chiến của Minh thì khác. "Cái gì miễn phí hôm nay, đều đã được tính tiền vào ngày mai."
Điểm rơi 2027–2028 tới đây sẽ là thời điểm "bão quật" khi toàn bộ các gói ưu đãi này đồng loạt hết hạn.
Mấy số liệu thực tế cho anh chị dễ hình dung:
Bài toán dòng tiền: "Sốc" từ 0 đồng vọt lên >50 triệu/tháng!
Thử làm một phép tính đơn giản:
- Anh chị Mua căn hộ: 5 tỷ (Vay 70% = 3.5 tỷ, thời hạn 20 năm).
2024–2026 (Ưu đãi 24 tháng): Trả đúng 0 đồng/tháng.
Từ 2027 (Hết ưu đãi, lãi thả nổi ~12%/năm):
Tiền gốc: Trừ 2 năm ân hạn, gốc còn chia cho 216 tháng = 16.2 triệu/tháng.
Tiền lãi tháng đầu: 3.5 t x1% =35tr/thang.
Từ 0 đồng vọt một phát lên >50 triệu/tháng. Anh chị nào thu nhập không thực sự vung xà vải, hoặc vay "cố" để lướt sóng thì đoạn này gãy dòng tiền là chắc chắn.
Vậy bây giờ: Chuẩn bị tiền hay Tháo chạy ngay?
1. Ý chí của chính phủ/ NN kiểm soát điều chỉnh giá bđs.
2. LS NH khó giảm sâu trong năm 2027
3. Nguồn hàng sẽ ra rất lớn trong năm 2027-2028.
4. Người mua bđs mắc kẹt chưa ra được hàng giai đoạn rồi.
6. Kinh tế khó khăn, thu nhập giảm.
Tùy vào "Sức khỏe tài chính" của anh chị, Minh chia làm 2 nhóm rõ ràng:
Nên chủ động đẩy hàng ra trước khi hết hạn ưu đãi 3–6 tháng nếu rơi vào các dấu hiệu:
🟢 NHÓM NÊN "CHUẨN BỊ TIỀN" (Giữ tài sản dài hạn):
Nếu mua ở thực hoặc đầu tư tích tài sản chuẩn, làm ngay cho Minh 4 việc này:
1. Fixing Rate ngay: Đàm phán với ngân hàng chốt gói lãi suất cố định 2–3 năm (tầm 8.5–9.5%) ngay khi hết ưu đãi, tránh ăn "đạn" lãi thả nổi.
2. Kéo dài thời hạn vay: Chuyển gói vay từ 20 năm lên 30 - 35 năm để hạ tiền gốc hàng tháng xuống mức thấp nhất có thể.
3. Khai thác dòng tiền tối đa: Nhận nhà là cho thuê ngay (hoặc làm căn hộ dịch vụ/Airbnb) để lấy tiền đó đắp vào tiền lãi.
4. Lập quỹ dự phòng 12 tháng: Luôn có sẵn khoản tiết kiệm đủ trả nợ ngân hàng trong 1 năm phòng trường hợp công việc hay kinh doanh có biến cố.
Đầu tư bất động sản không phải là trò chơi của đám đông đi theo cảm xúc.
Năm 2027–2028 sẽ là bộ lọc cực kỳ khắc nghiệt để thanh lọc những nhà đầu tư dùng đòn bẩy vô tội vạ. Chủ động xử lý tài sản từ hôm nay bao giờ cũng tốt hơn việc bị ngân hàng "ép bán" khi đã quá hạn
Fb Tran Minhbds

Thời kỳ tiền rẻ quay lại. Mỗi 3 tháng đáo nợ 1 lần để dữ ls này ổn không anh em
Trước em hâm mộ cụ Trần Minh bds này lắm. Nhưng dạo này thấy cụ ý cứ nói lan man kiểu gì ýCHUẨN BỊ TIỀN HAY THÁO CHẠY NGAY? (Cuộc điềm định tài chính cho chu kỳ 2027 – 2028):
Bữa tiệc nào rồi cũng đến lúc dọn mâm. Mấy năm qua (2024–2026), bà con thấy thị trường chung cư ở Hà Nội lẫn TP.HCM xôn xao, nhà nhà đi mua, người người xuống tiền. Rất nhiều anh chị mua nhà lần đầu lẫn nhà đầu tư lướt sóng sướng rên vì chính sách CĐT quá ngọt: "0% lãi suất trong 24–36 tháng", "Ân hạn nợ gốc tới khi nhận nhà". Mua căn 5 tỷ mà mỗi tháng không tốn một đồng chi phí, cảm giác cầm tài sản trong tay nhẹ như lông hồng
Nhưng góc nhìn thực chiến của Minh thì khác. "Cái gì miễn phí hôm nay, đều đã được tính tiền vào ngày mai."
Điểm rơi 2027–2028 tới đây sẽ là thời điểm "bão quật" khi toàn bộ các gói ưu đãi này đồng loạt hết hạn.
Mấy số liệu thực tế cho anh chị dễ hình dung:
Bài toán dòng tiền: "Sốc" từ 0 đồng vọt lên >50 triệu/tháng!
Thử làm một phép tính đơn giản:
- Anh chị Mua căn hộ: 5 tỷ (Vay 70% = 3.5 tỷ, thời hạn 20 năm).
2024–2026 (Ưu đãi 24 tháng): Trả đúng 0 đồng/tháng.
Từ 2027 (Hết ưu đãi, lãi thả nổi ~12%/năm):
Tiền gốc: Trừ 2 năm ân hạn, gốc còn chia cho 216 tháng = 16.2 triệu/tháng.
Tiền lãi tháng đầu: 3.5 t x1% =35tr/thang.
Từ 0 đồng vọt một phát lên >50 triệu/tháng. Anh chị nào thu nhập không thực sự vung xà vải, hoặc vay "cố" để lướt sóng thì đoạn này gãy dòng tiền là chắc chắn.
Vậy bây giờ: Chuẩn bị tiền hay Tháo chạy ngay?
1. Ý chí của chính phủ/ NN kiểm soát điều chỉnh giá bđs.
2. LS NH khó giảm sâu trong năm 2027
3. Nguồn hàng sẽ ra rất lớn trong năm 2027-2028.
4. Người mua bđs mắc kẹt chưa ra được hàng giai đoạn rồi.
6. Kinh tế khó khăn, thu nhập giảm.
Tùy vào "Sức khỏe tài chính" của anh chị, Minh chia làm 2 nhóm rõ ràng:
Nên chủ động đẩy hàng ra trước khi hết hạn ưu đãi 3–6 tháng nếu rơi vào các dấu hiệu:
🟢 NHÓM NÊN "CHUẨN BỊ TIỀN" (Giữ tài sản dài hạn):
Nếu mua ở thực hoặc đầu tư tích tài sản chuẩn, làm ngay cho Minh 4 việc này:
1. Fixing Rate ngay: Đàm phán với ngân hàng chốt gói lãi suất cố định 2–3 năm (tầm 8.5–9.5%) ngay khi hết ưu đãi, tránh ăn "đạn" lãi thả nổi.
2. Kéo dài thời hạn vay: Chuyển gói vay từ 20 năm lên 30 - 35 năm để hạ tiền gốc hàng tháng xuống mức thấp nhất có thể.
3. Khai thác dòng tiền tối đa: Nhận nhà là cho thuê ngay (hoặc làm căn hộ dịch vụ/Airbnb) để lấy tiền đó đắp vào tiền lãi.
4. Lập quỹ dự phòng 12 tháng: Luôn có sẵn khoản tiết kiệm đủ trả nợ ngân hàng trong 1 năm phòng trường hợp công việc hay kinh doanh có biến cố.
Đầu tư bất động sản không phải là trò chơi của đám đông đi theo cảm xúc.
Năm 2027–2028 sẽ là bộ lọc cực kỳ khắc nghiệt để thanh lọc những nhà đầu tư dùng đòn bẩy vô tội vạ. Chủ động xử lý tài sản từ hôm nay bao giờ cũng tốt hơn việc bị ngân hàng "ép bán" khi đã quá hạn
Fb Tran Minhbds

- Biển số
- OF-761742
- Ngày cấp bằng
- 3/3/21
- Số km
- 207
- Động cơ
- 543,674 Mã lực
- Tuổi
- 40
Cụ này nhịp 2023-2025 không được miếng nào sao ấy ??? Và thấy tính phí giao dịch là e không chơi rồi ! Chỉ đọc để xem thuiTrước em hâm mộ cụ Trần Minh bds này lắm. Nhưng dạo này thấy cụ ý cứ nói lan man kiểu gì ý
Kiến thức này y hệt mấy video AI trên youtube. Bê nguyên qua ko thêm 1 chút chất xám nào vào. Em cũng thấy nhàm. Viết 1 đống chữ toàn những cái AI cũng soạn đc raTrước em hâm mộ cụ Trần Minh bds này lắm. Nhưng dạo này thấy cụ ý cứ nói lan man kiểu gì ý
- Biển số
- OF-908835
- Ngày cấp bằng
- 24/5/26
- Số km
- 148
- Động cơ
- 3,914 Mã lực
- Tuổi
- 34
Năm nay dòng tiền khó lắm.
Khách hàng của em có bds Đồi Rồng, các thứ, cắm để giải ngân mà nó xét duyệt lên xuống, mấy tháng không giải ngân cho.
Làm chậm nợ của em. Chán thật
Khách hàng của em có bds Đồi Rồng, các thứ, cắm để giải ngân mà nó xét duyệt lên xuống, mấy tháng không giải ngân cho.
Làm chậm nợ của em. Chán thật

Các Cụ lên đây nên bày tỏ quan điểm hoặc góc nhìn của mình, ko thì ch.ửi nhau cũng vui. Chứ em nói thật đã trốn khỏi FB, TT để đỡ phải gặp mấy cái văn AI về đây lại thấy nó đập vào mắt nữa thấy nó rác.

- Biển số
- OF-756937
- Ngày cấp bằng
- 10/1/21
- Số km
- 392
- Động cơ
- 51,352 Mã lực
- Tuổi
- 34
Nghỉ dưỡng đến cả quanh Hà Nội, Đà Nẵng, Nha Trang còn chết lên xuống nữa là. Bank ngại cho vay cầm cố cái này vì thanh khoản bằng 0.Năm nay dòng tiền khó lắm.
Khách hàng của em có bds Đồi Rồng, các thứ, cắm để giải ngân mà nó xét duyệt lên xuống, mấy tháng không giải ngân cho.
Làm chậm nợ của em. Chán thật
Ngoài lề chút nhờ các cụ có nhu cầu gửi tiết kiệm thì nhận chuyển nhượng sổ của em còn 2 tháng là đáo hạn, lãi 8.13%. Cả 2 bên cùng ra quầy bank nên ko sợ lừa nha các cụ.
Em cần chuyển nhượng để giải quyết công việc.
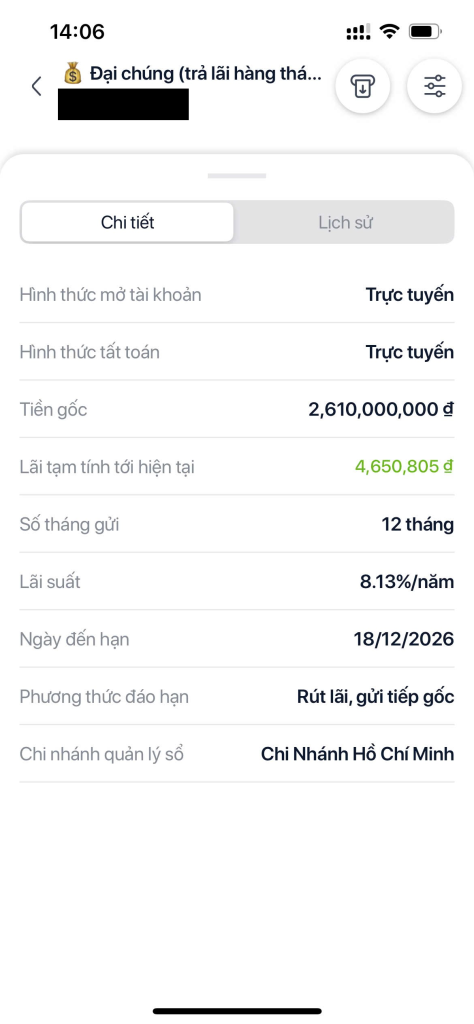
Em cần chuyển nhượng để giải quyết công việc.
- Biển số
- OF-911970
- Ngày cấp bằng
- 13/7/26
- Số km
- 845
- Động cơ
- 10,236 Mã lực
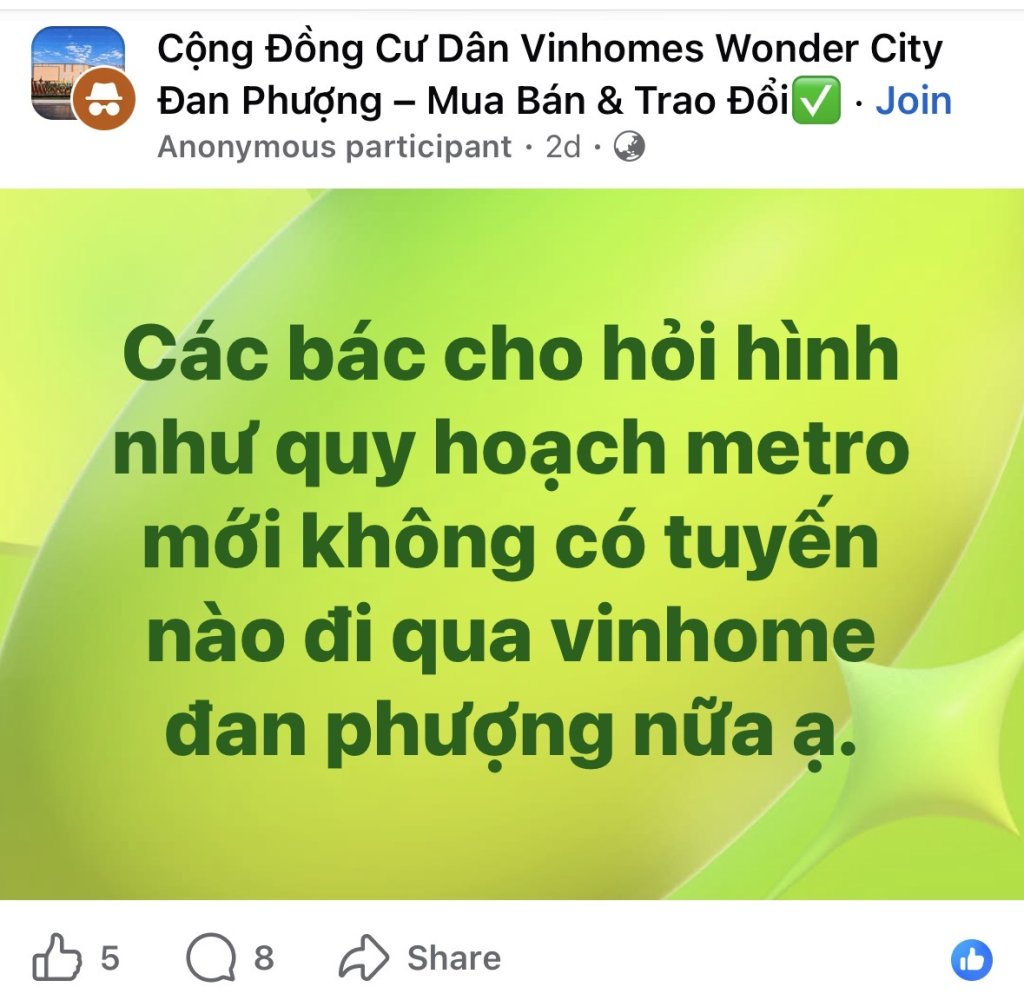
thấy anh em mua Vin Đan Phượng đang kháo nhau là bản đồ mới ko còn tuyến metro đi qua.Chung cư giảm giá khá nhanh. Căn 121 m2, HPC 50 tầng ở Văn Khê. Vài tháng trước đụng vào căn này phải 8,5 tỷ. Bây giờ xuống 6.x tỷ.
GoldMark City chỗ Hồ Tùng Mậu cũng phải giảm cỡ 30% rồi.
The Zei Mỹ Đình tương tự 20-25% tùy căn.
Times City, Parkhill giảm 20-25-30% từ đỉnh rồi.
Tuy nhiên vẫn phải giảm 20% - 30% nữa.
Sắp tới Vin olympic ra hàng, dùng key là đường sắt đô thị 2 tuyến đi qua đấy và cao tốc 90m đi từ Thường Tín vào Đống đa. Hàng lúc đó có mà bung lụa.
Tất nhiên hàng của Vin không rẻ, nhưng sẽ có nhiều chính sách ưu đãi. Tầm 5-6-7-8 tỷ là mua được căn LK 50- 60m2, 5 tầng. Sáng đi Metro vào nội thành làm việc rồi. Các thể loại chung cư ngáo giá trên 10 tỷ chắc chắn là khó thanh khoản.
🥸🥸🥸
- Biển số
- OF-911970
- Ngày cấp bằng
- 13/7/26
- Số km
- 845
- Động cơ
- 10,236 Mã lực
Cứ khu mới nhà mới mà muaCăn thứ cấp của các chủ đầu tư nhỏ hơn Vin và Sun chắc cũng phải giảm nếu muốn bán được hàng. Vì đội kia ra hàng mới có vc và ân hạn xịn quá. Ai mua nhà cũ nữa c nhỉ.
Em đồng ý quan điểm của cụ

- Biển số
- OF-30444
- Ngày cấp bằng
- 3/3/09
- Số km
- 2,814
- Động cơ
- 501,353 Mã lực
Vin Olimpic lại lùa gà như miền đông nước anh
Vin cao xà lá lúc đầu chào 180 giờ hạ nhiệt còn 120. Xuống 80 ko các bác nhỉ
Vin cao xà lá lúc đầu chào 180 giờ hạ nhiệt còn 120. Xuống 80 ko các bác nhỉ

- Biển số
- OF-872158
- Ngày cấp bằng
- 26/11/24
- Số km
- 110
- Động cơ
- 2,585 Mã lực
- Tuổi
- 32
Nào là smart ko có metro, h lại Đan phượng ko có metro. Có khi nào metro qua OCP2,3 vs metro qua Olympic cũng là cú lừa ko nhỉthấy anh em mua Vin Đan Phượng đang kháo nhau là bản đồ mới ko còn tuyến metro đi qua.
🥸🥸🥸


- Biển số
- OF-599391
- Ngày cấp bằng
- 16/11/18
- Số km
- 2,353
- Động cơ
- 155,391 Mã lực
- Tuổi
- 35
Hóng anh tôi ra chiêu thôi cụ ơi.Vin Olimpic lại lùa gà như miền đông nước anh
Vin cao xà lá lúc đầu chào 180 giờ hạ nhiệt còn 120. Xuống 80 ko các bác nhỉ
 . Dân đầu tư đất lâu năm ko thích mạn dưới đó do có ít tiện ích, hạ tầng và có nhiều KCN ô nhiễm. E hóng xem anh em bán hàng mùa khó khăn ra sao.
HLX chìm nghỉm, hot dc 1 đoạn có mấy nhà đầu tư mua buôn cả lô. Xem lai lịch thì...à há.
- Biển số
- OF-601312
- Ngày cấp bằng
- 29/11/18
- Số km
- 728
- Động cơ
- 123,744 Mã lực
- Tuổi
- 35
Ôi thế chỉ ăn vs đảo nợ ah cụView attachment 9753929
Thời kỳ tiền rẻ quay lại. Mỗi 3 tháng đáo nợ 1 lần để dữ ls này ổn không anh em

Nếu giá tương đương ai chẳng chọn nhà mới. Khổ nỗi nhà cũ giá rẻ hơn 10-15% mới khóCứ khu mới nhà mới mà mua
Em đồng ý quan điểm của cụ
- Biển số
- OF-601312
- Ngày cấp bằng
- 29/11/18
- Số km
- 728
- Động cơ
- 123,744 Mã lực
- Tuổi
- 35
ơ sờ mát cũng ko có metro ah cụNào là smart ko có metro, h lại Đan phượng ko có metro. Có khi nào metro qua OCP2,3 vs metro qua Olympic cũng là cú lừa ko nhỉ
Thông tin thớt
Đang tải
Bài viết mới
-

-
 [Funland] Tra cứu phạt nguội 2 nơi cho kết quả khác nhau, hiểu thế nào các bác nhỉ ?
- Started by bear in car
- Trả lời: 15
-
 [Funland] Sun Group làm phim trường cổ trang 279 ha, tham vọng tạo “Hoành Điếm Việt Nam”
- Started by hotboy2k7
- Trả lời: 26
-
-
-

-
-
[Funland] Đọc cái này thấy buồn thật. Sao xe mất an toàn thế nhỉ
- Started by Dan du an
- Trả lời: 20
-
 [HĐCĐ] Hỏi lịch trình và các điểm dừng chân cung đường Sơn La, Điện Biên
- Started by vtđại
- Trả lời: 5
-
