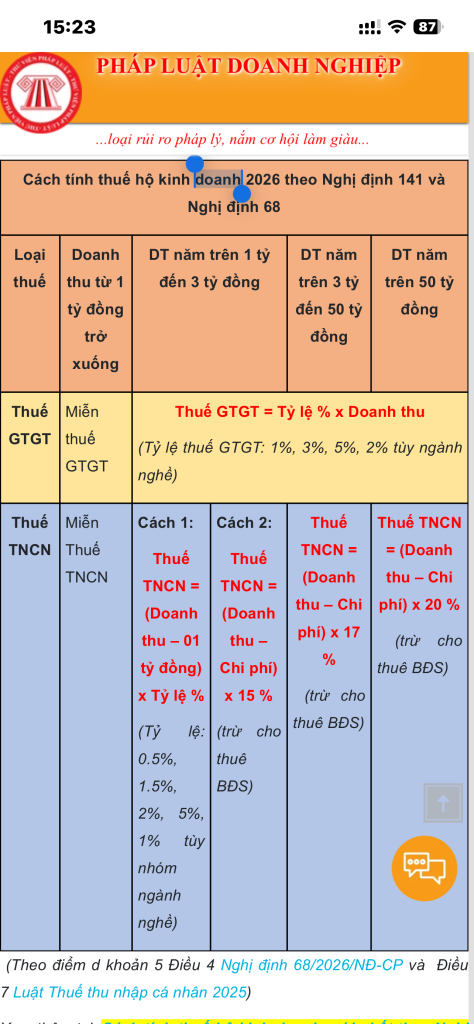
Theo quy định mới nhất áp dụng từ năm 2026 (theo
Nghị định 68/2026/NĐ-CP và
Thông tư 18/2026/TT-BTC), hộ kinh doanh có doanh thu từ
500 triệu/1 tỷ đồng/năm trở xuống thuộc diện được
miễn thuế Giá trị gia tăng (GTGT) và thuế Thu nhập cá nhân (TNCN).
Dù không phải nộp thuế, bạn vẫn cần thực hiện các nghĩa vụ sau:
1. Nghĩa vụ kê khai và báo cáo
- Thông báo doanh thu: Bạn cần nộp Mẫu số 01/TKN-CNKD (ban hành kèm theo Thông tư 18/2026/TT-BTC) để thông báo doanh thu thực tế phát sinh trong năm cho cơ quan thuế.
- Thời hạn nộp: Chậm nhất là ngày 31/01 của năm tiếp theo 2027.
- Thông báo tài khoản: Phải thông báo các số tài khoản ngân hàng sử dụng cho hoạt động kinh doanh qua Mẫu số 01/BK-STK.
2. Xử lý khi doanh thu vượt ngưỡng 500 triệu/1 tỷ
- Nếu trong năm, doanh thu lũy kế vượt mức quy định phải chuyển sang diện phải nộp thuế.
- Thời điểm tính thuế: Bắt đầu kê khai thuế kể từ Quý mà doanh thu lũy kế vượt ngưỡng 500 triệu/1tỷ.
- Cách tính: nộp thuế trên phần doanh thu thực tế theo tỷ lệ % quy định cho từng ngành nghề.
3. Các lưu ý khác
- Hóa đơn: Hộ kinh doanh có doanh thu dưới 500 triệu đồng/năm không bắt buộc s/dụng hóa đơn điện tử.
- Sổ sách kế toán: thực hiện ghi chép sổ sách kế toán đơn giản (ghi doanh thu, chi phí) để làm căn cứ xác định ngưỡng doanh thu với cơ quan thuế.



 Tổng cộng là 4.5%. Cụ nhân nhẩm 80 triệu × 4.5% = 3.6 triệu. Cán bộ thuế họ tính ra tầm 3,1 - 3,6 triệu (bao gồm cả GTGT và TNCN) là chuẩn bài theo luật hiện hành rồi cụ nhé!