Mỹ đang tăng phát hành trái phiếu ngắn hạn (chủ yếu là Treasury bills - T-bills, với kỳ hạn dưới 1 năm) để đáp ứng nhu cầu tài trợ thâm hụt ngân sách liên tục, bù đắp cho việc giảm thanh khoản từ Fed và tái xây dựng quỹ dự trữ tiền mặt (TGA - Treasury General Account) sau giai đoạn giới hạn nợ (debt ceiling). Theo dữ liệu từ Bộ Tài chính Mỹ, tỷ lệ T-bills trong tổng nợ công đã tăng từ khoảng 12% vào cuối năm 2014 lên 21% vào tháng 6/2024, và xu hướng này tiếp tục duy trì ở mức cao vào năm 2025 do nhu cầu vay mượn tăng vọt (khoảng 2 nghìn tỷ USD/năm). Cụ thể, sau khi debt ceiling được dỡ bỏ vào đầu năm 2025, Bộ Tài chính đã tăng phát hành T-bills để bổ sung TGA từ mức thấp (khoảng 400-500 tỷ USD) lên mục tiêu 850 tỷ USD, đồng thời tài trợ cho chi tiêu chính phủ mà không làm gián đoạn thị trường trái phiếu dài hạn.Lý do chính:
- Tái xây dựng quỹ dự trữ tiền mặt (TGA rebuild): Trong giai đoạn debt ceiling (đầu năm 2025), Bộ Tài chính đã chi tiêu gần hết TGA (giảm từ mức thông thường 850 tỷ USD xuống thấp kỷ lục). Sau khi debt ceiling được tăng hoặc tạm dừng, họ ưu tiên phát hành T-bills để nhanh chóng bổ sung quỹ này, tránh rủi ro thiếu hụt thanh khoản ngắn hạn. Theo báo cáo của U.S. Bank, việc này giúp "tránh nhu cầu lợi suất cao hơn" từ nhà đầu tư bằng cách sử dụng công cụ ngắn hạn có nhu cầu mạnh từ quỹ thị trường tiền tệ (money market funds).
- Tài trợ thâm hụt ngân sách lớn và chi tiêu tăng: Thâm hụt ngân sách Mỹ dự kiến vượt 1 nghìn tỷ USD/năm trong năm 2025, do chi tiêu cao cho quốc phòng, an sinh xã hội, và các chương trình mới (như hỗ trợ biên giới và cắt giảm thuế từ H.R.1). T-bills giúp chính phủ vay nhanh mà không cần dự báo dài hạn, đặc biệt khi lạm phát và lãi suất biến động do chính sách thương mại (tariffs). CBO ước tính nợ công sẽ tăng thêm 2 nghìn tỷ USD trong FY2025, và T-bills chiếm tỷ lệ lớn để "tối ưu hóa chi phí vay mượn ngắn hạn".
- Nhu cầu thị trường mạnh từ nhà đầu tư ngắn hạn: T-bills có nhu cầu cao từ các quỹ tiền tệ, ngân hàng, và nhà đầu tư tổ chức cần tài sản an toàn, thanh khoản cao. Với lãi suất ngắn hạn hấp dẫn (khoảng 4-5% vào năm 2025), chúng ít gây áp lực lên lợi suất dài hạn. Theo Reuters, chính sách của Bộ trưởng Janet Yellen đã tăng tỷ lệ T-bills lên trên mức khuyến nghị (20%), nhưng điều này giúp tránh "rối loạn thị trường" bằng cách không tăng phát hành trái phiếu dài hạn (notes/bonds) đột ngột.
TBAC (Treasury Borrowing Advisory Committee) khuyến nghị giữ tỷ lệ T-bills ở mức 20-21% trong ngắn hạn để cân bằng rủi ro rollover (tái tài trợ).
- Liên kết với Quantitative Tightening (QT) của Fed: Việc Fed giảm bảng cân đối (QT) làm giảm thanh khoản dư thừa, buộc Bộ Tài chính phải tăng T-bills để hấp thụ dòng tiền từ ON RRP (đã giảm gần zero như đã thảo luận trước). Điều này giúp hệ thống tài chính duy trì thanh khoản mà không làm tăng lợi suất dài hạn, vốn nhạy cảm hơn với kỳ vọng lạm phát từ tariffs.
Xu hướng và rủi ro:
- Tăng so với trước: Phát hành T-bills tăng 38% so với cùng kỳ năm ngoái (tính đến tháng 7/2025), với các kỳ hạn 4-13 tuần chiếm ưu thế. Tổng nợ ngắn hạn dự kiến vượt 8 nghìn tỷ USD trong 12 tháng tới.
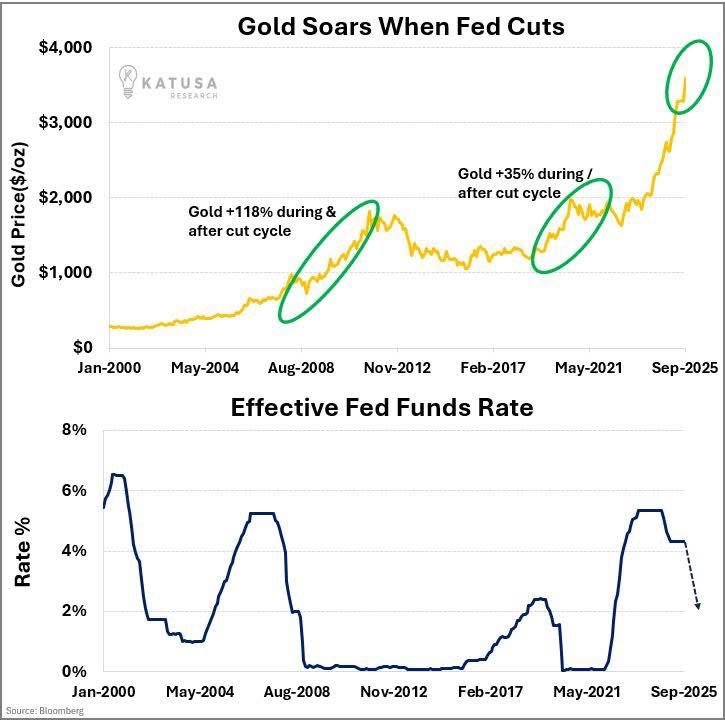
- Rủi ro: Tăng T-bills có thể làm biến động lợi suất ngắn hạn nếu Fed cắt giảm lãi suất, và rollover rủi ro cao hơn nếu debt ceiling lặp lại. Tuy nhiên, Bộ Tài chính coi đây là chiến lược "thường xuyên và dự đoán được" để giảm chi phí tổng thể.
Dữ liệu chi tiết có thể theo dõi qua TreasuryDirect hoặc FRED (Federal Reserve Economic Data). Nếu chính sách thay đổi dưới chính quyền mới, có thể thấy sự chuyển dịch sang trái phiếu dài hạn hơn để khóa lợi suất thấp.