Toàn văn phát biểu chủ tịch Fed, tạm dịch (AI dịch cho nhanh

) : phát biểu đúng 100 ngày nhậm chức
Bài phát biểu mới nhất của Chủ tịch Fed Kevin Warsh
Jackson Hole, 28/8/2026 — In Our Time (Trong thời đại chúng ta)
Nguồn gốc tiếng Anh (prepared remarks):
https://www.federalreserve.gov/newsevents/speech/warsh20260828a.htm
Dưới đây là bản dịch toàn văn sang tiếng Việt.
Trong thời đại chúng ta
Chủ tịch Kevin Warsh
Tại hội thảo chính sách kinh tế “Đổi mới tài chính: Hàm ý đối với thanh toán và chính sách” do Ngân hàng Dự trữ Liên bang Kansas City tài trợ, Jackson Hole, Wyoming
28 tháng 8 năm 2026
Xin cảm ơn. Thật vui được trở lại đây và gặp lại nhiều khuôn mặt quen thuộc. Tôi đã mong chờ cuối tuần này—còn nơi nào thích hợp hơn để đánh dấu ngày thứ 100 của tôi với tư cách Chủ tịch?
Về sự hiếu khách chu đáo, tất cả chúng ta đều mang ơn Chủ tịch Jeff Schmid và các đồng nghiệp tại Ngân hàng Dự trữ Liên bang Kansas City. Jeff, xin cảm ơn tất cả quý vị.
Jeff và ban tổ chức đã chuẩn bị một số lựa chọn giải trí cho buổi chiều nay. Tôi khuyên quý vị hãy cân nhắc kỹ trước khi chọn.
Như tôi từng học được nhiều năm trước, quanh Jackson Hole có hai kiểu đi bộ đường dài. Tôi có thể tóm tắt những chuyến đi với nguyên Phó Chủ tịch Don Kohn bằng hai chữ: tôi sống sót. Những cuộc hành quân marathon khắc nghiệt ấy đã lộ ra một mặt của Don mà tôi chưa sẵn sàng.
Còn một kiểu đi khác—tôi gắn với Chủ tịch Ben Bernanke, đồng nghiệp cũ của tôi. Với Ben, nhịp độ thong thả hơn nhiều, như một cuộc dạo bộ nhẹ nhàng trên những con đường quanh co ở Rockefeller Preserve.
Vậy trước khi xuất phát, hãy tự kiểm tra sức khỏe và hỏi: “Hôm nay là ngày kiểu Kohn hay kiểu Bernanke?”
Điều quý giá nhất của cuộc gặp này là giúp tất cả chúng ta thanh lọc đầu óc và nghĩ thẳng về thế giới cũng như thời đại của mình. Với tôi, đây là đúng chỗ, đúng đối tượng, để thật sự đối thoại về những ý tưởng quan trọng nhất.
Chủ đề hội thảo là đổi mới, và tôi tin công chúng cùng thị trường—bằng trí tuệ tập thể—hiểu rằng những đổi mới trong cách điều hành chính sách tại Fed sẽ giúp đạt ổn định giá cùng với toàn dụng lao động.
Đây là phác thảo nhanh những gì tôi sẽ nói sáng nay. Quý vị có thể gọi đó là đề cương… gọi là bản đồ đường mòn… chỉ đừng gọi đó là định hướng trước (forward guidance).
Trước hết, tôi sẽ bàn một số câu hỏi dài hạn mà chúng tôi đang đặt ra tại Fed về công nghệ đa dụng mới nhất—trí tuệ nhân tạo (AI)—và nó có thể đưa nền kinh tế đi đâu.
Sau đó tôi sẽ suy nghĩ đôi chút về thực tiễn định hướng trước và mối tương tác giữa ngân hàng trung ương với thị trường tài chính.
Tiếp theo, tôi sẽ nêu một số nguyên tắc then chốt mà tôi cho rằng nên dẫn dắt việc điều hành chính sách tiền tệ.
Cuối cùng, tôi sẽ đưa ra đánh giá của mình về nền kinh tế.
Chuẩn bị cho những thời điểm chính sách tương lai
Với bức tranh bất biến của dãy Tetons làm nền, chúng ta đang khảo sát một cảnh quan kinh tế chẳng hề tĩnh tại.
Chưa lâu—trước khủng hoảng 2008 và suốt thập niên sau đó—các nhà kinh tế và nhà hoạch định chính sách nói về đình trệ thế tục và tình trạng dư thừa tiết kiệm toàn cầu. Quan điểm phổ biến lúc ấy là nguồn vốn dư thừa sẽ nằm ngoài lề rất lâu, vì chẳng còn đủ cơ hội đầu tư hấp dẫn. Mọi thứ hay ho đều đã được phát minh. Tăng trưởng sẽ thấp và chậm.
Thời thế đã đổi khác. Chúng ta đang đứng ở một bản lề lịch sử.
Ví dụ rõ nhất: tiến bộ trí tuệ nhân tạo—cái tên 80 năm tuổi cho công nghệ mới nhất—nhanh hơn cả những gì những người nhiệt thành nhất dự báo chỉ vài năm trước.
Tiềm năng tăng trưởng cao hơn đáng kể đang tăng lên. Những nguồn vốn ngày càng lớn đang đổ vào hạ tầng liên quan đến AI đủ loại. Một dạng định luật Moore tăng tốc dường như đang diễn ra. Các định luật quy mô cũng đang thay đổi cả phương pháp lẫn tốc độ đổi mới.
Vốn và lao động đã kết hợp để tạo ra các mô hình ngôn ngữ lớn nằm ở trung tâm AI. Người dùng mua token để truy cập các mô hình. Báo cáo cho thấy doanh số token quy năm của chỉ hai phòng thí nghiệm hàng đầu đã vượt 100 tỷ USD—tăng hơn 500% so với một năm trước.
Fed theo dõi tất cả điều này một cách chú ý. Chúng tôi nhận ra AI là một biến số mới—có thể là một yếu tố sản xuất mới—sẽ có hệ quả đối với cả nền kinh tế lẫn cách điều hành chính sách tiền tệ. Nó mở ra một số hướng nghiên cứu lớn:
Việc ứng dụng AI có gây ra một sự gia tăng năng suất đáng kể, bền vững trên toàn nền kinh tế không? Và nếu có, thì khi nào?
Việc sử dụng token sẽ bổ trợ hay cạnh tranh với lao động? Thế hệ mô hình AI tiếp theo sẽ đòi hỏi cường độ vốn còn lớn hơn, hay chính các mô hình sẽ giúp tìm ra giải pháp ít vốn hơn?
Trong số những điều chưa biết khác là cấu trúc thị trường hình thành. Chưa rõ lợi nhuận trên vốn sẽ rơi vào đâu và trên thang thời gian nào. Ban đầu, bao nhiêu thặng dư thuộc về chủ sở hữu tài sản khan hiếm—các lab AI, nhà sản xuất chip, nhà sản xuất năng lượng và nhà cung cấp đám mây? Theo thời gian, bao nhiêu giá trị ấy chuyển sang doanh nghiệp và người tiêu dùng? Hệ quả rộng hơn đối với người lao động và đối với trụ việc làm trong nhiệm vụ của Fed là gì?
Tương tự, chúng ta chưa biết giá cân bằng của token. Có thể có sự khác biệt giữa các loại token, khiến số tiền ngày càng lớn được trả để tiếp cận những mô hình tốt nhất ở biên giới? Giá token của các mô hình cũ có rơi xuống mức chi phí cận biên không?
Chúng tôi sẽ suy nghĩ những vấn đề này với sự hỗ trợ của một nhóm công tác về năng suất và việc làm. Những lần kiểm tra ban đầu với lãnh đạo nhóm này, cũng như bốn nhóm khác, đều đáng khích lệ.
Cần nói rõ: khuyến nghị của họ sẽ đến sau và không ảnh hưởng đến các quyết định chúng tôi đưa ra trong thời điểm chính sách hiện tại. Nhưng tôi tin rằng đối với những thách thức chính sách tương lai, khoản đầu tư trí tuệ hôm nay sẽ giúp chúng ta chuẩn bị tốt hơn nhiều.
Định hướng trước và những thứ thay thế nó
Trong lúc các nhóm công tác làm việc, tôi không ngồi chờ để đưa những đổi mới vào Fed nhằm làm cho tổ chức phù hợp với nhiệm vụ. Để nêu một ví dụ, tôi đã bắt đầu thay đổi hình thức và chức năng của cái gọi là định hướng trước của Chủ tịch Fed. Quý vị có thể biết tôi từ lâu không thoải mái với những tuyên bố sớm về quyết định chính sách tương lai. Tôi thích một con đường khác… và sẽ biện hộ cho nó.
Minh bạch trong truyền thông về các quyết định chính sách tương lai không phải đức hạnh tự thân. Truyền thông phải phục vụ trách nhiệm tối thượng của Fed: làm đúng chính sách tiền tệ.
Định hướng trước như một thực tiễn thường xuyên được các đồng nghiệp và tôi áp dụng trong Khủng hoảng Tài chính Toàn cầu. Thời điểm ấy nó cần thiết, và chúng tôi đưa ra với nhiều tuyên bố long trọng. Nhưng cũng như những di sản khác của các cuộc khủng hoảng đã qua, tôi cho rằng thực tiễn này đã ở lại quá lâu.
Trong thời bình thường, vai trò của định hướng trước nên hạn chế và có ranh giới. Nếu không, nó có nguy cơ tạo ra sự mơ hồ nhân danh sự rõ ràng. Chia sẻ quá mức các thảo luận chính sách và cam kết quá mức với quyết định tương lai có thể dẫn thị trường, doanh nghiệp và hộ gia đình đi lạc. Và tôi tin khi các nhà hoạch định đưa ra những quasi-cam kết về lãi suất xuyên suốt chu kỳ, chúng ta tự hạn chế tự do của chính mình để đưa ra quyết định đúng khi đến lúc phải quyết.
Để làm đúng chính sách, chúng ta cũng cần làm đúng mối quan hệ giữa thị trường tài chính và ngân hàng trung ương. Fed cần tín hiệu thị trường rõ ràng, càng ít bị lọc càng tốt… từ nội tại thị trường… mức độ và biến động giá tài sản giữa các ngành… giá và khối lượng giao dịch trái phiếu Kho bạc… giá trị hối đoái của đồng đô la… chi phí và khả năng tiếp cận tín dụng… và giá của một rổ hàng hóa rộng.
Những chỉ báo này và các chỉ báo khác nên thông tin cho triển vọng ngắn hạn của Fed về hoạt động kinh tế và lạm phát xuyên suốt chu kỳ kinh doanh. Chúng cũng nên cho thấy trạng thái điều kiện tài chính rộng hơn… cũng như rủi ro và bất định trong chu kỳ tài chính.
Đồng thời, chính những người tham gia thị trường nên theo dõi thông tin thực trên nền kinh tế. Họ nên tự rút kết luận; tự hình thành kỳ vọng về sản lượng, việc làm và lạm phát; và luôn nhạy với rủi ro.
Fed phải khiêm tốn và không ngây thơ. Fed đóng vai trò thiết yếu trong nền kinh tế và thị trường. Công cụ của chúng ta mạnh. Chúng ta quyết định đường đi của lãi suất ngắn hạn. Và người tham gia thị trường sẽ luôn cố đoán chúng ta sẽ làm gì tiếp. Nhưng chúng ta không nên dung dưỡng một chế độ trong đó người tham gia thị trường chủ yếu nhìn vào Fed để tìm giao dịch tiếp theo.
Văn học kinh tế từ lâu đã mô tả hiệu ứng méo mó: vấn đề phòng gương. Nếu thị trường dựa chủ yếu vào định hướng của Fed mà Fed lại dựa vào giá thị trường, tất cả chúng ta càng dễ bị che mắt trước diễn biến mới… càng dễ bị bất ngờ khi sự việc đảo chiều… và càng dễ phạm sai lầm trong hoạch định chính sách.
Nghịch lý là, người tham gia thị trường khó phải chịu cái giá lớn nhất của vấn đề phòng gương. Tổn hại nghiêm trọng nhất có lẽ rơi vào những người không có tài sản tài chính. Nếu Fed sai về lạm phát và sai về nền kinh tế, ai chịu nặng nhất? Không phải những tay chơi tài chính. Những người Mỹ chăm chỉ mới là người phải đối mặt với lạm phát quá cao hoặc việc làm đột nhiên kém chắc chắn.
Vậy nếu định hướng trước không phù hợp thời bình thường, thì ít ra vị Chủ tịch Fed mới nên cam kết một hàm phản ứng rõ ràng? Chắc chắn ông ấy nên cho biết đường đi lãi suất—nếu, chẳng hạn, số liệu đến nóng hoặc lạnh.
Tôi ước hiểu biết của chúng ta về nền kinh tế đủ chính xác để đưa ra một câu trả lời máy móc, đã được kiểm chứng—rằng một hàm đơn giản kiểu quy tắc Taylor có thể được tin cậy chặt chẽ. Nhưng kiến thức của chúng ta chưa đi xa đến thế—ít nhất là chưa—và những yếu tố liên quan nhất đến việc điều hành chính sách tiền tệ đúng đắn thay đổi theo thời gian.
Việc đưa ra dự báo để minh họa hàm phản ứng của Fed hiệu quả hơn trên lý thuyết hơn thực tế, tốt hơn trong phòng thí nghiệm hơn ngoài hiện trường. Tôi không phải người duy nhất nhận thấy rằng định hướng trước năm 2021, lấy một ví dụ, rất có thể đã làm chậm phản ứng chính sách trước lạm phát cao.
Trong nhiệm kỳ Chủ tịch của tôi, các đồng nghiệp và tôi sẽ nỗ lực xây dựng các mô hình đáng tin hơn và các quy tắc vững hơn để dẫn dắt quyết định chính sách. Chúng tôi làm vậy với nhận thức rằng độ chính xác trong dự báo kinh tế vẫn chỉ là khát vọng. Với quá nhiều thứ thay đổi quá nhanh trong địa chính trị, chuỗi cung ứng toàn cầu và công nghệ, nên khiêm tốn về những gì chúng ta biết và không biết.
Cùng tinh thần ấy, chúng ta nên tiếp nhận toàn bộ các ý tưởng có thể thông tin cho quyết định chính sách tiền tệ của Fed. Nếu mục tiêu là ra quyết định tối ưu, chúng ta không nên loại trừ các quan điểm về nền kinh tế.
Vậy làm sao để vạch một con đường tốt hơn tới chính sách? Trong phần còn lại, tôi sẽ chia sẻ một số nguyên tắc then chốt dẫn dắt suy nghĩ của tôi về cách điều hành chính sách tiền tệ thích hợp… rồi đưa ra đánh giá đã hứa về nền kinh tế.
Các nguyên tắc then chốt
Chuyển sang các nguyên tắc…
Thứ nhất, tôi nhận thấy trong nghề này, tin tức hôm qua dễ bị nhầm thành những gì đang xảy ra ngay lúc này. Thách thức là biết sự khác biệt. Nói cách khác, chúng ta phải chất vấn thực tại để chắc chắn không đặt chính sách hướng tới tương lai trên dữ liệu cũ hoặc không chính xác. Cũng không nên dựa vào những điểm dữ liệu đơn lẻ. Xu hướng mới là điều quan trọng nhất. Fed là cơ quan ra quyết định. Chúng ta lựa chọn trong bất định, và dữ liệu chúng ta dùng phải càng liên quan, đương đại, chính xác và có thể hành động được càng tốt.
Thứ hai, hành động của Cục Dự trữ Liên bang nhằm bảo đảm phía tổng cầu của nền kinh tế nhìn chung phù hợp với tổng cung. Tuy nhiên, tất cả những gì chúng ta quan sát trực tiếp là hoạt động. Chúng ta không bao giờ thấy, và chỉ có thể suy ra, điều thực sự diễn ra ở phía cung. Do đó, đánh giá cán cân hiện tại và kỳ vọng giữa tổng cung và tổng cầu là không chính xác.
Thứ ba, không nên có hiểu lầm: mục tiêu ổn định giá của Fed ở mức 2%, đo bằng chỉ số giá chi tiêu tiêu dùng cá nhân (PCE), là mục tiêu cứng, cố định. Hãy nói rõ luôn một khía cạnh khác của mục tiêu: ổn định giá không tự thực thi, và lạm phát cũng không nhất thiết tự hồi quy về trung bình. Việc mang lại giá ổn định là nhiệm vụ của Fed.
Thứ tư, Fed cũng chịu trách nhiệm về toàn dụng lao động. Đạt cả hai trụ của nhiệm vụ kép trong trung hạn không phải phép toán hoặc-hoặc. Tôi không tin nhiệm vụ kép của Fed đối lập nhau. Rốt cuộc, bản thân lạm phát cao đã rất có hại cho thịnh vượng kinh tế.
Thứ năm, lãi suất ngắn hạn là công cụ chủ đạo để thực hiện nhiệm vụ kép. Các chính sách phi truyền thống nhằm kích hoạt động kinh tế có thể phù hợp với khủng hoảng thực sự nhưng ngoài ra nên dùng hạn chế, nếu không muốn nói là không dùng.
Thứ sáu, tiền tệ có ý nghĩa. Hiện nay điều này không còn hợp thời, nhưng quan điểm của tôi là tiền tệ có liên quan quan trọng tới chính sách tiền tệ. Chúng ta nên chú ý đến tiền do ngân hàng trung ương tạo ra và tiền đến từ hệ thống ngân hàng và tài chính. Đúng là đổi mới tài chính và các yếu tố khác làm thay đổi cơ chế nối cơ sở tiền tệ, vòng quay tiền và nền kinh tế rộng. Nhưng đó chẳng phải lý do để bỏ qua tác động cuối cùng của tiền đối với điều kiện tài chính và giá cả.
Cuối cùng, một Fed im lặng hơn, có chủ đích hơn trong truyền thông, sẽ đáp ứng mục tiêu tốt hơn. Và chúng ta có thể bị hỏi trách nhiệm vì việc hoàn thành nhiệm vụ được giao—đó mới là bài kiểm tra duy nhất thực sự về uy tín của chúng ta. Mượn một câu của Tướng Chuck Yeager: “Đến khoảnh khắc sự thật, chỉ còn lý do hoặc kết quả.”
Nền kinh tế hôm nay
Với những nguyên tắc ấy, tôi đọc nền kinh tế hôm nay như thế nào? Thực sự đang xảy ra gì ngoài cửa sổ?
Quý vị có thể đã đọc trong biên bản tháng 7 quan điểm nhất trí của FOMC: thị trường lao động ổn định, sản lượng vững. Nhưng lạm phát vẫn quá cao. Phần lớn đồng nghiệp và tôi cho rằng cách khôn ngoan hơn là chờ thông tin mới trong giai đoạn giữa các cuộc họp—đặc biệt khi có thể có diễn biến về chuỗi cung ứng, dòng đầu tư và địa chính trị—trước khi quyết định có nên thay đổi chính sách lãi suất hay không. Và chúng tôi bày tỏ sự sẵn sàng chung để hành động khi hoàn cảnh đòi hỏi.
Phần tôi, hôm nay tôi ấn tượng với hiệu suất tổng thể của nền kinh tế, vốn dường như đã mạnh lên. Một chỉ báo của sức mạnh là nền kinh tế chịu được các cú sốc tốt đến mức nào. Ở điểm ấy, cả phố chính lẫn phố Wall đều tỏ ra hết sức bền bỉ.
Một số nhận xét:
Chi tiêu vốn doanh nghiệp—hạt giống của tăng trưởng kinh tế tương lai—đang tăng nhanh. Biến động bốn quý của đầu tư vào thiết bị và tài sản vô hình khoảng 9%, tốc độ tăng cao nhất kể từ 2021. Hơn một nửa tăng trưởng cap-ex năm nay có lẽ gắn với việc xây dựng liên quan đến AI.
Với các doanh nghiệp trong S&P 500, lợi nhuận đã tăng hơn 20% trong năm qua. Biên lợi nhuận khá cao so với lịch sử. Biến động thị trường cổ phiếu tổng thể thấp. Chúng tôi tiếp tục tập trung sát vào nội tại thị trường, theo dõi hiệu suất giữa các ngành.
Kỳ vọng tăng trưởng cả cap-ex lẫn lợi nhuận doanh nghiệp đang chạy khá cao. Tôi sẽ tiếp tục theo dõi sự thay đổi tốc độ tăng của chúng, tức đạo hàm cấp hai. Tác động lan tỏa lên giá tài sản, niềm tin doanh nghiệp, thu nhập và chi tiêu của người tiêu dùng cũng quan trọng không kém để đánh giá.
Chênh lệch tín dụng trái phiếu doanh nghiệp và khoản vay đòn bẩy gần mức thấp trong lịch sử, khối lượng phát hành trên các thị trường này năm nay khá mạnh. Nhìn ra ngoài thị trường thu nhập cố định sang hoạt động ngân hàng, trong Khảo sát Ý kiến Cán bộ Tín dụng Cấp cao tháng 7 về Thực tiễn Cho vay Ngân hàng, các ngân hàng cho biết tiêu chuẩn cho vay thương mại và công nghiệp nằm ở phía dễ hơn so với lịch sử. Điều đó giúp giải thích tăng trưởng chúng ta thấy năm nay ở các khoản vay ấy. Thị trường tín dụng và cho vay đang cho thấy ít dấu hiệu của sự thắt chặt chính sách.
Một số ngành—như nhà ở và nông nghiệp—đang chịu sức ép. Nhưng nhìn chung, tôi khó mô tả điều kiện tài chính rộng là thắt chặt.
Chi tiêu tiêu dùng thực đã khỏe bất chấp các cú sốc, tăng hơn 2% trong bốn quý qua. Kết hợp tiêu dùng với đầu tư mạnh chúng ta quan sát được, mua sắm cuối cùng trong nước của khu vực tư nhân (PDFP) cũng tăng. PDFP đã tăng với tốc độ gần 3% từ đầu năm dương lịch đến nay. Đó là chỉ báo thường mang tín hiệu nhiều hơn GDP, và xu hướng ở đây cũng tích cực.
Về trụ việc làm trong nhiệm vụ kép của Fed, đất nước đang làm tốt. Thị trường lao động khá ổn định. Tỷ lệ thất nghiệp, ở mức 4,1%, vẫn thấp theo chuẩn lịch sử và ít thay đổi trong vài năm. Số đơn xin trợ cấp thất nghiệp, trung bình bốn tuần—một chỉ báo thời gian thực vững về mặt thực nghiệm—gần mức thấp nhất trong nhiều thập niên.
Theo tôi, sự luân chuyển tương đối thấp trên thị trường lao động hôm nay một phần là kết quả của việc tái ghép nối quy mô lớn giữa người sử dụng lao động và người lao động diễn ra sau đại dịch.
Khi cung lao động hầu như không tăng, mức tăng việc làm hàng tháng tự nhiên sẽ thấp. Luôn có những điểm đáng lo trên thị trường lao động—ví dụ với sinh viên mới tốt nghiệp. Nhìn chung, những người muốn làm việc, phần lớn đang giữ hoặc tìm được việc. Họ có thể lo về những gián đoạn lao động tương lai, nhưng tính đến nay, tôi tin thị trường lao động phù hợp với toàn dụng lao động.
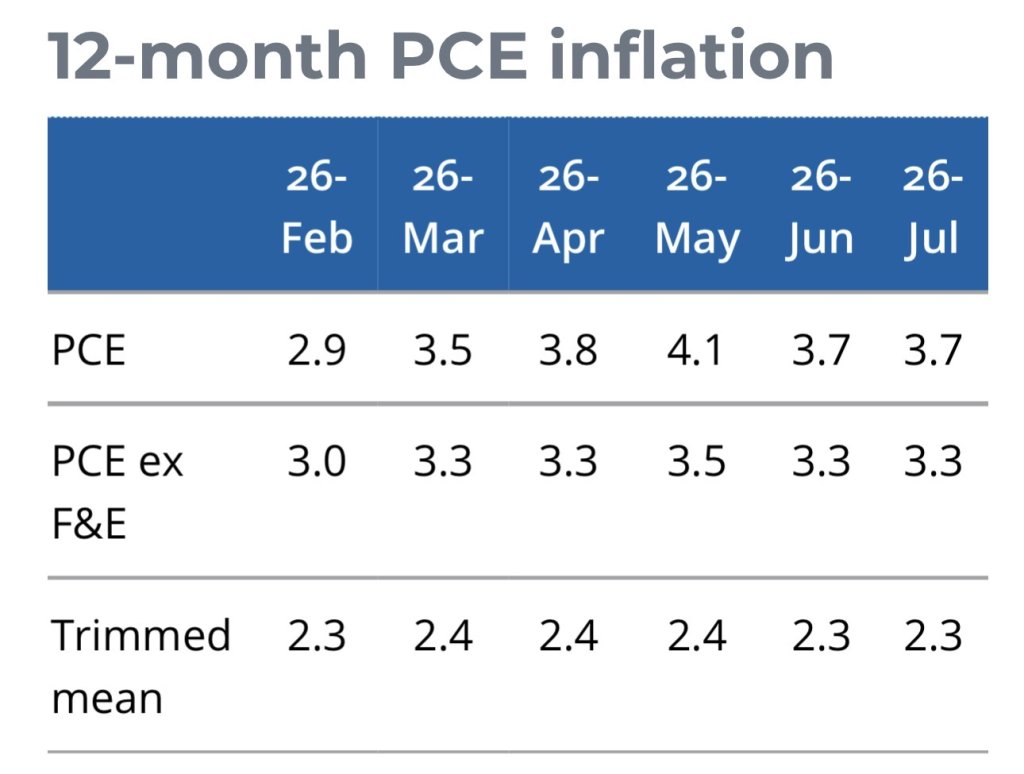
Nhưng ở trụ ổn định giá của nhiệm vụ, các con số đáng lo hơn. Chỉ số lạm phát ưa dùng của Fed, biến động 12 tháng của chỉ số giá PCE, đang ở 3,7%, trong khi biến động sáu tháng là 4,1%. Các thước đo tương ứng từ chỉ số giá tiêu dùng (CPI) cũng cao, cũng như các thước đo lõi của cả PCE lẫn CPI. Không thước đo nào hoàn hảo, nhưng tất cả kể cùng một câu chuyện: lạm phát đang chạy trên mục tiêu 2% của chúng ta. Vì vậy trọng tâm chủ đạo của Fed lúc này nên là giá cả.
Nhiệm vụ của nhà hoạch định là nắm bắt lạm phát xu hướng nền—tức sự thay đổi giá mang tính phổ quát trong nền kinh tế, không bị các yếu tố đặc thù làm lệch. Chúng ta muốn đánh giá lạm phát nền đang tăng, giảm, hay đứng yên. Chúng ta cũng muốn hiểu không chỉ hướng đi, mà cả tốc độ. Mỗi thước đo lạm phát rộng này đều đã giảm đáng kể từ đỉnh năm 2022. Nhưng tiến bộ trong hai năm qua khiêm tốn.
Và dù số liệu PCE và CPI mùa hè này tốt hơn kỳ vọng, chúng không cho tôi thấy các xu hướng nền đã cải thiện một cách có ý nghĩa.
Số liệu cũng cho thấy tăng trưởng tiền lương vừa phải. Nhưng khi theo dõi lạm phát nền, tăng trưởng tiền lương từ lâu không còn là chỉ báo đáng tin cho lạm phát tương lai.
Để cố gắng đo lạm phát nền, tôi thấy hữu ích khi tách 199 thành phần riêng lẻ của thước đo giá PCE. Trong 12 tháng qua, 54% hàng hóa và dịch vụ trong rổ PCE tăng giá trên 3%. Con số này thấp hơn nhiều so với đỉnh sau đại dịch khoảng 77%, nhưng vẫn cao hơn rõ mức 32% trong hai thập niên trước đại dịch.
Nhìn riêng sáu tháng vừa qua, kết luận tương tự: trong rổ PCE, 49% hàng hóa và dịch vụ tăng giá quy năm trên 3%. Một lần nữa, thấp hơn nhiều so với đỉnh sau đại dịch nhưng vẫn khá cao.
Sự tăng gần đây của giá hàng hóa tổng thể cũng đáng theo dõi. Điều chúng ta cần phán đoán là các xu hướng có báo hiệu rủi ro lạm phát phía trên hay không.
Cũng quan trọng là liệu các số liệu lạm phát hơn năm năm qua đã thấm vào kỳ vọng hay chưa. Tin tốt là các thước đo kỳ vọng lạm phát trung hạn, nhìn chung, trông ổn định. Và các thước đo bù lạm phát từ thị trường hoán đổi gửi một thông điệp mạnh và tương tự.
Đặc biệt trước những diễn biến gần đây, đó là tín nhiệm đối với Fed với tư cách thể chế—và phù hợp với những truyền thống tốt nhất của Fed—rằng giá thị trường thể hiện niềm tin chúng ta sẽ mang lại ổn định giá. Và tôi có thể bảo đảm với quý vị… họ đúng.
Điều về các thước đo kỳ vọng lạm phát trên thị trường trong lịch sử kinh tế là chúng thường trông mạnh và bền cho đến khi không còn như vậy. Những kỳ vọng ấy không dễ bị đẩy đi, và hiện nay chúng được neo tốt. Nhưng phải theo dõi sát. Nhiệm vụ của Fed là bảo đảm kỳ vọng lạm phát không bị mất neo.
Có một tín hiệu không ai bỏ sót: trách nhiệm về 65 tháng lạm phát cao kéo dài nằm đúng chỗ—ở ngân hàng trung ương. Và đó là nơi nó phải thuộc về.
Đây là tiêu chuẩn của tôi: Chúng ta phải tin rằng lạm phát nền đang tiến tới mục tiêu, rõ ràng và với tốc độ đủ. Nếu không, chúng ta còn việc phải làm. Đó là công việc của chúng ta… nhiệm vụ của chúng ta… và trách nhiệm chúng ta phải giữ.
Kết luận
Hôm nay tôi đứng đây cam kết với một kỷ luật, chứ không phải với một quyết định.
Các đồng nghiệp Fed và tôi không phải những người đầu tiên nắm các vị trí này trong một thời điểm hệ trọng. Chúng tôi quyết tâm chuộc lại thời gian bằng việc làm tốt nhất có thể.
Chúng tôi nhận trách nhiệm một cách nghiêm túc, với khiêm tốn và quyết tâm. Quá nhiều thứ phụ thuộc vào những lựa chọn chúng tôi đưa ra. Chính sách tiền tệ lành mạnh giúp hộ gia đình và doanh nghiệp thịnh vượng. Khi được thực hiện hiệu quả, nó mở rộng và làm sâu sắc đà của nền kinh tế… và giúp củng cố vị thế dẫn dắt của nước Mỹ trên thế giới. Và tôi biết đất nước cần chúng tôi nghĩ kỹ và hành động khôn ngoan.
Thật vinh dự lớn được phục vụ một lần nữa tại Cục Dự trữ Liên bang. Tôi thật sự biết ơn sự khích lệ và lời khuyên tốt tôi nhận được từ các đồng nghiệp… và từ rất nhiều quý vị trong phòng này. Vì điều đó, và vì sự chú ý tử tế của quý vị sáng nay, xin cảm ơn.