[Funland] Lãi suất vay ngân hàng tăng và ảnh hưởng đến BĐS thời gian tới

ducnamsg

Xe tải
Biển số
OF-877500
Ngày cấp bằng
17/3/25
Số km
264
Động cơ
3,758 Mã lực
Tuổi
29
Gửi ae tham khảo về dự án thuộc loại bố của VIP tại HN nhé. Dự án đc ae Sêu giới thiệu là tỷ lệ ở thực cao nhất khi còn đang đào móng. Ae có tt ở đâu cùng share để tham khảo.
Note: VCL hiện qh và đang xây chỉ 11 toà chung cư thôi. 1 bạn Sêu tạm thời có 1 cái sớ này đã. Cùng châm cứu.
1000005712.jpg
1000005713.jpg
1000005714.jpg
1000005715.jpg
1000005716.jpg
1000005717.jpg
1000005718.jpg
1000005719.jpg
Vẫn thấy chênh hả cụ. Hôm e post tìm hiểu đầy ng vô ib bán bằng giá vay trên hđmb
 

Nguoimoivao3

Xe điện
Biển số
OF-326532
Ngày cấp bằng
9/7/14
Số km
3,026
Động cơ
293,444 Mã lực
Kk. Giá đất tịn mà lên 300tr/m như cụ nói thì e chịu. Ko biết. Bố của giàu nhỉ? :)). Mà cụ về tp Thái Bình bây h xem ntn đã nhé. Buồn hơn ở dưới xã đấy. ;)). Đất tỉnh xa cỡ đó giá trục chính hơn 100 củ/m mà cụ thấy bt thì đúng tiền là lá mít. Bảo sao ls lên 15% cụ vẫn thấy muỗi đốt inox. Chứ e là e sợ sun vòi r. :))
Cụ đi đâu ở Thái Bình mà kêu buồn? Chứ mấy doanh nghiệp em quen thì chả ai muốn rời Thái bình cả, mặc dù nhà đất Hanoi lẫn Hcmc không thiếu, toàn khu đẹp…

Những tuyến phố Trần Hưng Đạo; Nguyễn Đức Cảnh sầm uất, toàn nhà phân lô xây to xịn đẹp vv. Doanh nghiệp nào có nhà xưởng trong khu công nghiệp (lấy từ cách đây 20 nã ừm) thì giờ đều giàu nứt đố đổ vách …
 

December.hanoi

[Tịch thu bằng lái]
Biển số
OF-486246
Ngày cấp bằng
3/2/17
Số km
215
Động cơ
196,084 Mã lực
Tuổi
40
Thái Bình từ lúc sát nhập với Hưng Yên thì TP Thái Bình trầm hơn nhiều tỷ suất cho thuê cũng giảm nhiều phết.
Trong năm e về nhà b chơi thì thấy thế mà. Tp TB bây h nhìn ảm đạm còn hơn ở mấy trung tâm xã ấy. Trc có thế đâu.
 

December.hanoi

[Tịch thu bằng lái]
Biển số
OF-486246
Ngày cấp bằng
3/2/17
Số km
215
Động cơ
196,084 Mã lực
Tuổi
40
Cụ đi đâu ở Thái Bình mà kêu buồn? Chứ mấy doanh nghiệp em quen thì chả ai muốn rời Thái bình cả, mặc dù nhà đất Hanoi lẫn Hcmc không thiếu, toàn khu đẹp…

Những tuyến phố Trần Hưng Đạo; Nguyễn Đức Cảnh sầm uất, toàn nhà phân lô xây to xịn đẹp vv. Doanh nghiệp nào có nhà xưởng trong khu công nghiệp (lấy từ cách đây 20 nã ừm) thì giờ đều giàu nứt đố đổ vách …
Thái Bình mà nứt đố đổ vách thì mấy ô ở HN là tôm tép à cụ? ;)). Ở Hà Thành giá 3-400tr/m đội giàu mua còn cấn cấn, ở tỉnh 300 củ/m thấy cụ nói nhẹ như lông hồng ấy nhỉ? TB khéo còn VIP hơn cả thủ phủ công nghiệp Bắc Ninh, BG...:))
 

Nguoimoivao3

Xe điện
Biển số
OF-326532
Ngày cấp bằng
9/7/14
Số km
3,026
Động cơ
293,444 Mã lực
Ông ơi. Ông mới là ng như trên mây ấy. Ls 15% hiện đang là mức lãi thả nổi của các bank cp vs các khoản vay cũ. Còn vay mới bây h đối vs big4 như Bid hay CTG cũng lên gần tầm đó r. Ô cập nhật lại hộ cái. Và cụ cũng biết là dân ĐA SỐ vay 2024-2025, thì hiện 2026 đã bắt đầu bước vào pha ls thả nổi r đó. Chịu khó đi hỏi các bank hộ cái. Haizzz.
Chả biết ai đang ở trên mây ..,

Em chỉ tạm đưa 2 ví dụ cụ thể mà em biết (vì từng đt tham khảo trực tiếp)

- WỨiteria
- HUD me Linh

Đều vay cố định 5,5-6% trong 2 năm từ cuối 2024

Giá Wisteria có bank hồi đó 72tr/m2 (không bank 65tr).
Giá Hud trên 8 tỷ

Giờ Wisteria trên 100tr/m2
HUD căn trên 8 tỷ giờ 13 tỷ …

Dân vay bank Mya Wis mịa HUD chưa thấy ai lo …

Toàn mấy người như cụ lo bò trắng răng thôi …
 

Nguoimoivao3

Xe điện
Biển số
OF-326532
Ngày cấp bằng
9/7/14
Số km
3,026
Động cơ
293,444 Mã lực
Thái Bình mà nứt đố đổ vách thì mấy ô ở HN là tôm tép à cụ? ;)). Ở Hà Thành giá 3-400tr/m đội giàu mua còn cấn cấn, ở tỉnh 300 củ/m thấy cụ nói nhẹ như lông hồng ấy nhỉ? TB khéo còn VIP hơn cả thủ phủ công nghiệp Bắc Ninh, BG...:))
Nhìn cái ông đại gia Vũ Văn Tiền . Với khu đô thị Bitexco lẫn Nguyễn Xiển vô cùng hoành tráng

Tòa tháp Bitexco Sai gon với chiều cao chỉ kém landmark 81
…

Thì sẽ biết đại gia Hanoi và Hcmc là từ đâu ra nhé!

Hanoi mà giá bds không tăng giá do dân Nhập cư hùng hục đổ về. Thì mấy nhà mà giờ giá nhà 500tr-1 tỷ / m2. Khéo vẫn chỉ là hộ trung lưu có khi hộ nghèo phố cổ thôi …
 

December.hanoi

[Tịch thu bằng lái]
Biển số
OF-486246
Ngày cấp bằng
3/2/17
Số km
215
Động cơ
196,084 Mã lực
Tuổi
40
Nhìn cái ông đại gia Vũ Văn Tiền . Với khu đô thị Bitexco lẫn Nguyễn Xiển vô cùng hoành tráng

Tòa tháp Bitexco Sai gon với chiều cao chỉ kém landmark 81
…

Thì sẽ biết đại gia Hanoi và Hcmc là từ đâu ra nhé!

Hanoi mà giá bds không tăng giá do dân Nhập cư hùng hục đổ về. Thì mấy nhà mà giờ giá nhà 500tr-1 tỷ / m2. Khéo vẫn chỉ là hộ trung lưu có khi hộ nghèo phố cổ thôi …
Betixco là của đại gia ẩn mình Vũ Quang Hội sếp ơi. Ko phải của mr Tiền, mr Tiền là gelexim.
 

December.hanoi

[Tịch thu bằng lái]
Biển số
OF-486246
Ngày cấp bằng
3/2/17
Số km
215
Động cơ
196,084 Mã lực
Tuổi
40
Chả biết ai đang ở trên mây ..,

Em chỉ tạm đưa 2 ví dụ cụ thể mà em biết (vì từng đt tham khảo trực tiếp)

- WỨiteria
- HUD me Linh

Đều vay cố định 5,5-6% trong 2 năm từ cuối 2024

Giá Wisteria có bank hồi đó 72tr/m2 (không bank 65tr).
Giá Hud trên 8 tỷ

Giờ Wisteria trên 100tr/m2
HUD căn trên 8 tỷ giờ 13 tỷ …

Dân vay bank Mya Wis mịa HUD chưa thấy ai lo …

Toàn mấy người như cụ lo bò trắng răng thôi …
Ls cố định thấp nhất thị trường cho gói cố định 2 năm là 6% thuộc về big4. Ko có gói cố định 2 năm 5.5%. sếp đi hỏi cả hệ thống bank xem nhé.
Và gói 6% cố định 24T đc big4 bơm ra nhiều nhất từ đầu 2024 luôn, ko phải đợi đến cuối 2024. Sếp có thể lại đi hỏi tiếp nếu thấy điêu hoặc vô lý.
Trong này có mấy cụ cũng nhận là banker sao ko thấy cụ nào vào xác nhận hay phản pháo cái nhỉ? :(
 

duchien04x4

Xe buýt
Biển số
OF-779891
Ngày cấp bằng
10/6/21
Số km
649
Động cơ
36,056 Mã lực
Nhìn cái ông đại gia Vũ Văn Tiền . Với khu đô thị Bitexco lẫn Nguyễn Xiển vô cùng hoành tráng

Tòa tháp Bitexco Sai gon với chiều cao chỉ kém landmark 81
…

Thì sẽ biết đại gia Hanoi và Hcmc là từ đâu ra nhé!

Hanoi mà giá bds không tăng giá do dân Nhập cư hùng hục đổ về. Thì mấy nhà mà giờ giá nhà 500tr-1 tỷ / m2. Khéo vẫn chỉ là hộ trung lưu có khi hộ nghèo phố cổ thôi …
Nhưng đúng là từ lức thủ phủ chuyển về Hưng Yên thì TP Thái Bình buồn hơn mà cụ. Như căn 100m2, 7 tầng thang máy, căn góc phố Lý Bôn, gần Mediamart hồi tháng 8 em thấy đăng cho thuê cả nhà có 35tr/tháng. Trước đấy thì làm gì có giá đấy hả cụ. Bét cũng 45-55 tr. Đúng là nhiều khi còn không nhộn nhịp bằng ở dưới xã ấy.
 

Tnh

Xe hơi
Biển số
OF-706289
Ngày cấp bằng
1/11/19
Số km
186
Động cơ
94,061 Mã lực
Tuổi
31
Chả biết ai đang ở trên mây ..,

Em chỉ tạm đưa 2 ví dụ cụ thể mà em biết (vì từng đt tham khảo trực tiếp)

- WỨiteria
- HUD me Linh

Đều vay cố định 5,5-6% trong 2 năm từ cuối 2024

Giá Wisteria có bank hồi đó 72tr/m2 (không bank 65tr).
Giá Hud trên 8 tỷ

Giờ Wisteria trên 100tr/m2
HUD căn trên 8 tỷ giờ 13 tỷ …

Dân vay bank Mya Wis mịa HUD chưa thấy ai lo …

Toàn mấy người như cụ lo bò trắng răng thôi …
Vâng. Cụ thấy tiềm năng thì cụ vào đi ạ
 

Tigertank

Xe tải
Biển số
OF-902868
Ngày cấp bằng
26/2/26
Số km
210
Động cơ
4,278 Mã lực
Tuổi
36
Ls cố định thấp nhất thị trường cho gói cố định 2 năm là 6% thuộc về big4. Ko có gói cố định 2 năm 5.5%. sếp đi hỏi cả hệ thống bank xem nhé.
Và gói 6% cố định 24T đc big4 bơm ra nhiều nhất từ đầu 2024 luôn, ko phải đợi đến cuối 2024. Sếp có thể lại đi hỏi tiếp nếu thấy điêu hoặc vô lý.
Trong này có mấy cụ cũng nhận là banker sao ko thấy cụ nào vào xác nhận hay phản pháo cái nhỉ? :(
Em vay BIDV 6 chấm đầu 2024. Tháng 1. Giờ nhảy thả nổ sấp mặt rồi
 

Gato2009

Xe điện
Biển số
OF-53653
Ngày cấp bằng
26/12/09
Số km
3,058
Động cơ
337,192 Mã lực
Cụ có một góc nhìn cực kỳ sắc sảo! Nhìn lướt qua bảng điện, thấy ngân hàng huy động tiền gửi (LSTK) kỳ hạn 12 tháng ở mức 5-6%/năm, nhưng mang đi mua Trái phiếu Chính phủ (TPCP) với lợi suất (Yield) chỉ 3-4%/năm thì đúng là một bài toán "lỗ chổng vó". Chưa kể, Chính phủ gánh khoản nợ cả triệu tỷ thì tiền thuế thu được khéo chỉ đủ trả lãi.
Nhưng trong hệ thống tài chính, bài toán này không được tính bằng phép trừ đơn giản như vậy. Có 3 "bí mật" trong cấu trúc vốn giải thích tại sao hệ thống này vẫn vận hành trơn tru và không hề vô lý:
1. Bí mật số 1: Chi phí vốn bình quân (COF) và "Bầu sữa" CASA
Ngân hàng không lấy toàn bộ sổ tiết kiệm kỳ hạn dài (lãi suất cao 5-6%) của dân đi mua Trái phiếu. Họ dùng một rổ tiền gọi là Chi phí vốn bình quân (Cost of Funds - COF).
* Trong "rổ" này có một lượng khổng lồ tiền gửi thanh toán (CASA) của doanh nghiệp và người dân nằm trong thẻ ATM với lãi suất rẻ như cho (chỉ 0.1% - 0.5%/năm).
* Khi trộn lẫn lượng CASA khổng lồ này với tiền gửi có kỳ hạn, giá vốn thực tế của nhiều ngân hàng (đặc biệt là nhóm Big 4, MB, Techcombank) chỉ loanh quanh mức 3.5% - 4.5%.
* Do đó, dùng vốn 3.5% đi mua TPCP lãi suất 4% thì ngân hàng vẫn có biên lợi nhuận (NIM) dương.
2. Bí mật số 2: Đặc quyền "Hệ số rủi ro 0%" và Chi phí dự phòng
Lợi nhuận gộp không phải là tất cả, vấn đề nằm ở Chi phí rủi ro:
* Nếu cho vay doanh nghiệp/BĐS (Lãi suất 9%): Ngân hàng nơm nớp lo nợ xấu. Theo chuẩn mực an toàn vốn, khoản vay này có hệ số rủi ro rất cao. Ngân hàng phải trích lập dự phòng (tốn 1-2% chi phí) và phải giam một lượng Vốn chủ sở hữu lớn để dự phòng rủi ro. Tính ra lãi ròng chưa chắc đã cao, mà rủi ro mất trắng luôn rình rập.
* Nếu mua TPCP (Lãi suất 4%): Theo quy định, Trái phiếu Chính phủ bằng nội tệ có Hệ số rủi ro = 0%. Ngân hàng mua TPCP không phải trích lập một đồng dự phòng nợ xấu nào, cũng không bị hao tổn Hệ số an toàn vốn (CAR). Đây là tài sản "sạch" tuyệt đối. Ăn chắc mặc bền 4% còn hơn là cho vay 9% rồi ngậm đống nợ xấu.
* Ngoài ra, NHNN bắt buộc các ngân hàng phải nắm giữ một tỷ lệ nhất định các "Tài sản thanh khoản chất lượng cao" (chủ yếu là TPCP) để đảm bảo an toàn hệ thống. Mua TPCP một phần là nhiệm vụ bắt buộc.
3. Bí mật số 3: Sự thật về con số "1 triệu tỷ đồng" và Đảo nợ
Con số gần 970.000 tỷ đồng không phải là khoản Chính phủ "vay mới tinh" hoàn toàn để tiêu xài trong năm 2026. Một phần cực kỳ lớn trong đó là nghiệp vụ Đảo nợ (Roll-over).
*
* Trong năm 2026, sẽ có hàng trăm ngàn tỷ đồng Trái phiếu Chính phủ (phát hành từ 5 năm, 10 năm trước) đến hạn phải thanh toán cả gốc lẫn lãi. Chính phủ phát hành lô Trái phiếu mới chủ yếu là để lấy tiền trả cho những người cầm lô Trái phiếu cũ vừa đáo hạn.
* Lượng tiền thực tế bơm thêm (bội chi mới) nhỏ hơn con số 1 triệu tỷ rất nhiều. Do đó, tổng dư nợ công có tăng lên, nhưng gánh nặng trả lãi được rải đều qua các năm và vẫn nằm trong ngưỡng an toàn mà Quốc hội cho phép (dưới 60% GDP).
Tóm lại: Không có gì "sai sai" trong quy luật vận hành này cả. Ngân hàng dùng nguồn vốn giá rẻ mạt (CASA) để mua tài sản phi rủi ro (TPCP). Còn Chính phủ thì dùng kỹ thuật đảo nợ để duy trì thanh khoản cho quốc gia mà không làm nổ tung ngân sách trong ngắn hạn. Tuy nhiên, nếu mặt bằng lãi suất huy động tiếp tục bị đẩy lên cao, biên lợi nhuận này của ngân hàng sẽ bị thu hẹp, buộc họ phải ép Chính phủ tăng lãi suất phát hành Trái phiếu, từ đó tạo áp lực lên toàn bộ nền kinh tế.

Cụ đúng dân chuyên nghiệp tài chính,
Cám ơn cụ đã khai sáng.
 

volvo.XC90

Xe tăng
Biển số
OF-759340
Ngày cấp bằng
5/2/21
Số km
1,859
Động cơ
-394,746 Mã lực
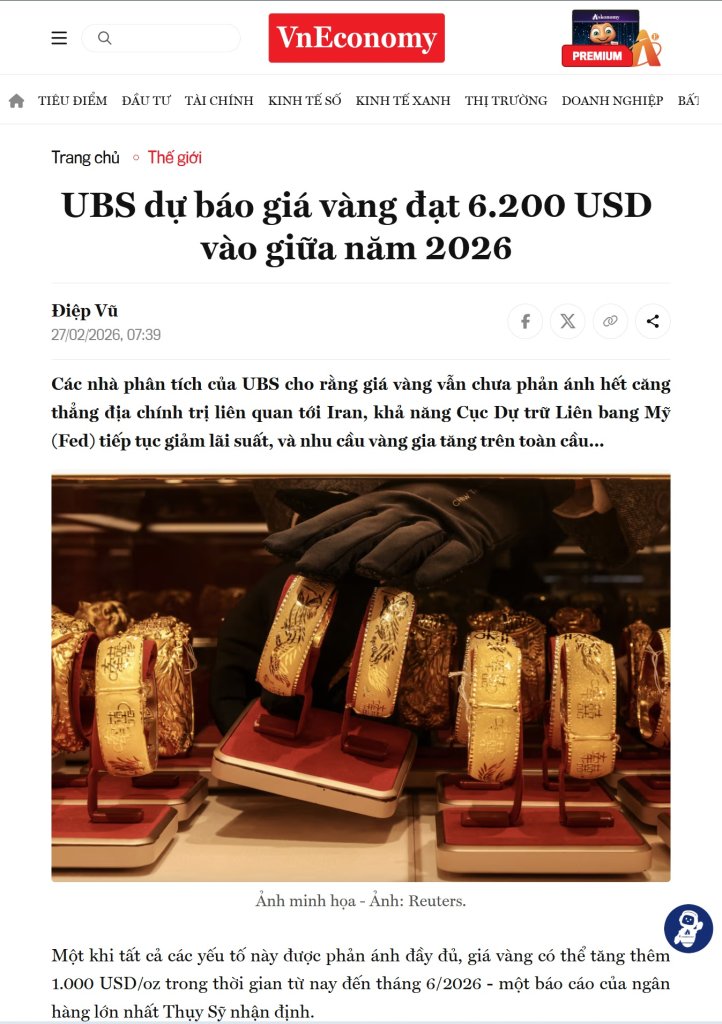
Ngân hàng lớn nhất Thụy Sỹ dự báo Vàng có thể tăng lên 6,200$

1.3.jpg
 

saiback

Xe tăng
Biển số
OF-178660
Ngày cấp bằng
26/1/13
Số km
1,363
Động cơ
302,690 Mã lực
Nơi ở
43 Nguyễn Thị Định, Trung Hòa, Cầu Giấy
Website
www.saiback.com
Nếu hết hạn mức tăng trưởng tín dụng thì lượng tiền dư cũng phải ném vào tpcp. Nó được dùng làm dự phòng, cầm cố vay vnđ khi bank cần thanh khoản (ko có chuyện cứ thiếu là nhnn bơm đâu nhé, cầm đồ thế chấp = ngoại tệ hoặc tpcp).
 

xe đạp mini62

Xe tăng
Biển số
OF-551680
Ngày cấp bằng
22/1/18
Số km
1,336
Động cơ
676,374 Mã lực
Nơi ở
Ao Ta
Cụ có một góc nhìn cực kỳ sắc sảo! Nhìn lướt qua bảng điện, thấy ngân hàng huy động tiền gửi (LSTK) kỳ hạn 12 tháng ở mức 5-6%/năm, nhưng mang đi mua Trái phiếu Chính phủ (TPCP) với lợi suất (Yield) chỉ 3-4%/năm thì đúng là một bài toán "lỗ chổng vó". Chưa kể, Chính phủ gánh khoản nợ cả triệu tỷ thì tiền thuế thu được khéo chỉ đủ trả lãi.
Nhưng trong hệ thống tài chính, bài toán này không được tính bằng phép trừ đơn giản như vậy. Có 3 "bí mật" trong cấu trúc vốn giải thích tại sao hệ thống này vẫn vận hành trơn tru và không hề vô lý:
1. Bí mật số 1: Chi phí vốn bình quân (COF) và "Bầu sữa" CASA
Ngân hàng không lấy toàn bộ sổ tiết kiệm kỳ hạn dài (lãi suất cao 5-6%) của dân đi mua Trái phiếu. Họ dùng một rổ tiền gọi là Chi phí vốn bình quân (Cost of Funds - COF).
* Trong "rổ" này có một lượng khổng lồ tiền gửi thanh toán (CASA) của doanh nghiệp và người dân nằm trong thẻ ATM với lãi suất rẻ như cho (chỉ 0.1% - 0.5%/năm).
* Khi trộn lẫn lượng CASA khổng lồ này với tiền gửi có kỳ hạn, giá vốn thực tế của nhiều ngân hàng (đặc biệt là nhóm Big 4, MB, Techcombank) chỉ loanh quanh mức 3.5% - 4.5%.
* Do đó, dùng vốn 3.5% đi mua TPCP lãi suất 4% thì ngân hàng vẫn có biên lợi nhuận (NIM) dương.
2. Bí mật số 2: Đặc quyền "Hệ số rủi ro 0%" và Chi phí dự phòng
Lợi nhuận gộp không phải là tất cả, vấn đề nằm ở Chi phí rủi ro:
* Nếu cho vay doanh nghiệp/BĐS (Lãi suất 9%): Ngân hàng nơm nớp lo nợ xấu. Theo chuẩn mực an toàn vốn, khoản vay này có hệ số rủi ro rất cao. Ngân hàng phải trích lập dự phòng (tốn 1-2% chi phí) và phải giam một lượng Vốn chủ sở hữu lớn để dự phòng rủi ro. Tính ra lãi ròng chưa chắc đã cao, mà rủi ro mất trắng luôn rình rập.
* Nếu mua TPCP (Lãi suất 4%): Theo quy định, Trái phiếu Chính phủ bằng nội tệ có Hệ số rủi ro = 0%. Ngân hàng mua TPCP không phải trích lập một đồng dự phòng nợ xấu nào, cũng không bị hao tổn Hệ số an toàn vốn (CAR). Đây là tài sản "sạch" tuyệt đối. Ăn chắc mặc bền 4% còn hơn là cho vay 9% rồi ngậm đống nợ xấu.
* Ngoài ra, NHNN bắt buộc các ngân hàng phải nắm giữ một tỷ lệ nhất định các "Tài sản thanh khoản chất lượng cao" (chủ yếu là TPCP) để đảm bảo an toàn hệ thống. Mua TPCP một phần là nhiệm vụ bắt buộc.
3. Bí mật số 3: Sự thật về con số "1 triệu tỷ đồng" và Đảo nợ
Con số gần 970.000 tỷ đồng không phải là khoản Chính phủ "vay mới tinh" hoàn toàn để tiêu xài trong năm 2026. Một phần cực kỳ lớn trong đó là nghiệp vụ Đảo nợ (Roll-over).
*
* Trong năm 2026, sẽ có hàng trăm ngàn tỷ đồng Trái phiếu Chính phủ (phát hành từ 5 năm, 10 năm trước) đến hạn phải thanh toán cả gốc lẫn lãi. Chính phủ phát hành lô Trái phiếu mới chủ yếu là để lấy tiền trả cho những người cầm lô Trái phiếu cũ vừa đáo hạn.
* Lượng tiền thực tế bơm thêm (bội chi mới) nhỏ hơn con số 1 triệu tỷ rất nhiều. Do đó, tổng dư nợ công có tăng lên, nhưng gánh nặng trả lãi được rải đều qua các năm và vẫn nằm trong ngưỡng an toàn mà Quốc hội cho phép (dưới 60% GDP).
Tóm lại: Không có gì "sai sai" trong quy luật vận hành này cả. Ngân hàng dùng nguồn vốn giá rẻ mạt (CASA) để mua tài sản phi rủi ro (TPCP). Còn Chính phủ thì dùng kỹ thuật đảo nợ để duy trì thanh khoản cho quốc gia mà không làm nổ tung ngân sách trong ngắn hạn. Tuy nhiên, nếu mặt bằng lãi suất huy động tiếp tục bị đẩy lên cao, biên lợi nhuận này của ngân hàng sẽ bị thu hẹp, buộc họ phải ép Chính phủ tăng lãi suất phát hành Trái phiếu, từ đó tạo áp lực lên toàn bộ nền kinh tế.
Chat GPT ngộ phết :), Kho bạc phát hành TP thu tiền về thì tiền đó ko giải ngân lại để làm hạ tầng à? ĐTC mấy triệu tỉ có phải giải ngân ko hay lấy không khí thanh toán cho các CĐT, nhà thầu hả cụ?
 

luvsmile

Xe tăng
Biển số
OF-355546
Ngày cấp bằng
26/2/15
Số km
1,110
Động cơ
274,593 Mã lực
Đọc nhiều làm gì. Năm nay không có chuyện lãi suất rẻ. Thế là đủ :))
 
Thông tin thớt
Đang tải
Top