

sacombank cụ nào huy động mức này ở HN cho em xin contact với ạ? NCB đợt này có 8.3, 8.4 kỳ hạn 6T.1 số bank bắt đầu tăng lại rồi cụ. VD: Sacombank là bank TMCP tương đối lớn, xưa giờ ls thường thấp hơn mặt chung, hiện đang 8.8 cho 6th, và 9.1 cho 12th.
[Funland] Lãi suất vay ngân hàng tăng và ảnh hưởng đến BĐS thời gian tới
- Thread starter Ông Giáo.
- Ngày gửi

- Biển số
- OF-904467
- Ngày cấp bằng
- 23/3/26
- Số km
- 188
- Động cơ
- 1,297 Mã lực
- Tuổi
- 35
tăng tnay thì oẳng nhanh lắmGiờ mà cụ không biết phải làm gì thì xứng đáng đu đỉnh

Em ko đi gửi nên ko tiện trả lời, cụ tìm hiểu thêm tại các ĐVKD nhésacombank cụ nào huy động mức này ở HN cho em xin contact với ạ? NCB đợt này có 8.3, 8.4 kỳ hạn 6T.
Không có cuộc đua nào cụ nhé. Anh em đồng thuận đi đều cùng bước, không ai chạy trước, sao gọi là đua.Em không tin, mới đọc báo hôm trước còn nói như thế này mà:
View attachment 9583970

Tăng ồ ạt ở nhiều ngân hàng1 số bank bắt đầu tăng lại rồi cụ. VD: Sacombank là bank TMCP tương đối lớn, xưa giờ ls thường thấp hơn mặt chung, hiện đang 8.8 cho 6th, và 9.1 cho 12th.


- Biển số
- OF-904317
- Ngày cấp bằng
- 20/3/26
- Số km
- 113
- Động cơ
- 971 Mã lực
Cứ dựng đứng thế này. Khó thở quá.


- Biển số
- OF-547061
- Ngày cấp bằng
- 23/12/17
- Số km
- 9,175
- Động cơ
- 215,129 Mã lực
- Tuổi
- 39
Được cái tg usd thì giảm nhỉCứ dựng đứng thế này. Khó thở quá.
View attachment 9584209
- Biển số
- OF-321203
- Ngày cấp bằng
- 27/5/14
- Số km
- 1,568
- Động cơ
- 288,200 Mã lực
Tăng 3-4% so với cùng kỳ 2025 là đã đạt mức này chưa cụ.Giờ mà cụ không biết phải làm gì thì xứng đáng đu đỉnh
Vd tầm 12/2025 huy động tầm 7 thì tăng thêm 5% là huy động tầm 13%. Nếu tăng 4% thì 12%. Vậy thì lãi vay phải bao nhiêuTăng 3-4% so với cùng kỳ 2025 là đã đạt mức này chưa cụ.


Kinh dị, dã man con ngan luônGiờ mà cụ không biết phải làm gì thì xứng đáng đu đỉnh
 tăng thêm 3-4% lãi suất nữa chắc ngửa mặt lên trời khấn

- Biển số
- OF-197291
- Ngày cấp bằng
- 4/6/13
- Số km
- 3,854
- Động cơ
- 353,006 Mã lực
Thả thì bị ăn đập đấy cụ. Nên cắn răng mà giữĐược cái tg usd thì giảm nhỉ
- Biển số
- OF-321203
- Ngày cấp bằng
- 27/5/14
- Số km
- 1,568
- Động cơ
- 288,200 Mã lực
Em nghĩ là cùng kỳ tháng 5/25 giả sử huy động 5.5, cho vay 8.5 chẳng hạn gì h cho vay 12.5 tới 13.5% cụ nhỉ.Vd tầm 12/2025 huy động tầm 7 thì tăng thêm 5% là huy động tầm 13%. Nếu tăng 4% thì 12%. Vậy thì lãi vay phải bao nhiêu
Sợ gì cụ. Đã có anh trai bảo kê lãi suất cố định 5 năm mà. Thôi thà mua đắt tí nhưng yên tâm về lãi suất.Kinh dị, dã man con ngan luôn
Vâng. Giờ cố định 24 tháng tầm đóEm nghĩ là cùng kỳ tháng 5/25 giả sử huy động 5.5, cho vay 8.5 chẳng hạn gì h cho vay 12.5 tới 13.5% cụ nhỉ.
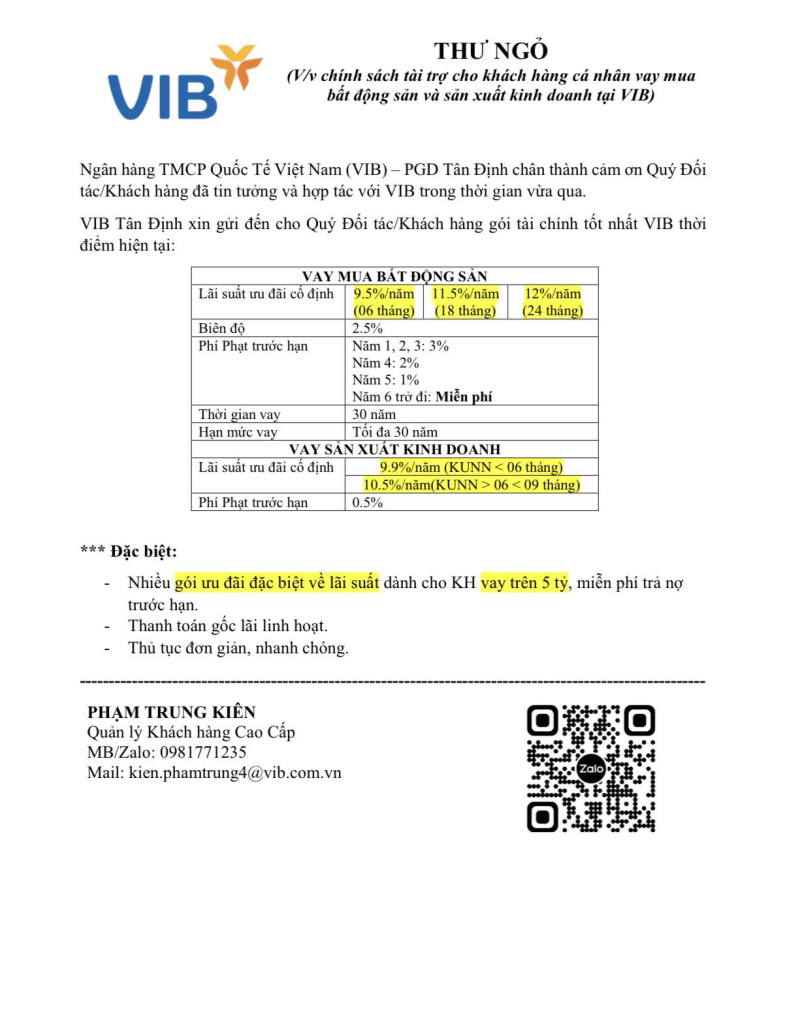
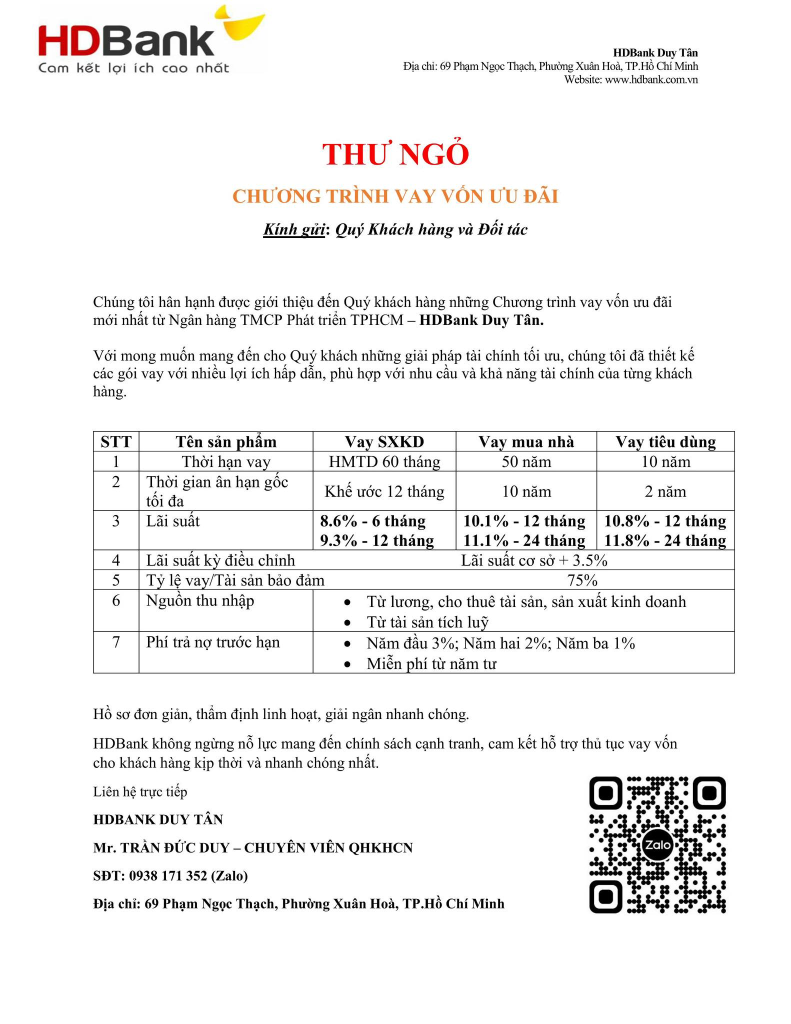

- Biển số
- OF-161307
- Ngày cấp bằng
- 18/10/12
- Số km
- 312
- Động cơ
- 355,884 Mã lực
Em không tin, mới đọc báo hôm trước còn nói như thế này mà:
View attachment 9583970
Tăng thế thật thì đi cả hệ thống tai chính. Đi ngang thế này cỡ 2 năm thì các cụ cầm hàng cũng đủ ngợp để nhả và các cụ cầm tiền cũng vào được hàng, nền kinh tế tránh được cú sốc. Cụ bình tĩnh, giảm là một chuyện, nhưng bung toang thì sẽ không có và cũng không nên.Bữa em cũng có quan điểm ntn. Theo em dự đoán từ nay đến cuối năm sẽ tăng lãi cho vay chí ít là 5% so với hiện tại. Em đưa dự phòng rủi ro trả lãi em về 2 năm trả lãi và gốc rồi.
Hiện tình hình xấu đi nhanh lắm
- Biển số
- OF-161307
- Ngày cấp bằng
- 18/10/12
- Số km
- 312
- Động cơ
- 355,884 Mã lực
Đến năm thứ 2-3 mà nó quay xe, nói bất khả kháng nên + thêm 5%....thì cụ cũng chịu rồi chớ làm gì được đâu. Không phải cứ có hợp đồng là ràng buộc được họ.Sợ gì cụ. Đã có anh trai bảo kê lãi suất cố định 5 năm mà. Thôi thà mua đắt tí nhưng yên tâm về lãi suất.
- Biển số
- OF-197291
- Ngày cấp bằng
- 4/6/13
- Số km
- 3,854
- Động cơ
- 353,006 Mã lực
Cái mà các bác trên ko khuyến khích. Thậm chí còn cho rằng là tiền chết. Rồi sao ko đưa vào kinh doanh....Nhưng có một sự thật đó là: Tích lũy dài từ nhỏ mới có được sản nghiệp. Với môi trường đặc thù của quốc gia vươn mình từ xuất phát là lúa nước. Thì ko có nhiều con đường để "vươn mình" ngoài việc tích lũy "tư bản nhỏ".
Lãi suất bank, gửi bank thì một cách gián tiếp bị lạm phát lấy mất.

Lãi suất bank, gửi bank thì một cách gián tiếp bị lạm phát lấy mất.
Cũng là đánh bạc thôi cụ. Vàng có giai đoạn gần chục năm không tăng (biểu đồ từ 2010-2020 không tăng, nếu tính đến 2018-2019 còn giảm) trong khi lãi ngân hàng giai đoạn đó có lúc 20-25%/năm.Cái mà các bác trên ko khuyến khích. Thậm chí còn cho rằng là tiền chết. Rồi sao ko đưa vào kinh doanh....Nhưng có một sự thật đó là: Tích lũy dài từ nhỏ mới có được sản nghiệp. Với môi trường đặc thù của quốc gia vươn mình từ xuất phát là lúa nước. Thì ko có nhiều con đường để "vươn mình" ngoài việc tích lũy "tư bản nhỏ".
Lãi suất bank, gửi bank thì một cách gián tiếp bị lạm phát lấy mất.
View attachment 9584668
Với 10 tỷ năm 2010:
- Nếu mua USD thì đến 2019 đổi ra VNĐ được chừng 12 tỷ nhờ tỷ giá tăng từ 18.x lên 21.x
- Nếu mua vàng thì đến 2019 đổi ra VNĐ vẫn cỡ 11 tỷ do giá vàng giảm nhưng tỷ giá tăng bù lại
- Nếu mua nhà thì tuỳ địa điểm có thể vẫn 10 tỷ hoặc hơn kém 1-3 tỷ vào năm 2019.
- Nếu gửi tiết kiệm thì không dưới 20 tỷ, tối đa 30 tỷ nếu tối ưu các thời điểm lãi cao.
Dường như nhiều cụ chỉ có cái gọi là selective memory, chọn ra những khoảng thời gian mà giá cả với lãi suất lên/xuống theo quan điểm của mình, lờ đi những giai đoạn ngược lại. Thực tế thì thị trường có lên có xuống, sau mỗi đợt lên sẽ là xuống và sau mỗi đợt đi xuống hay đi ngang sẽ tích luỹ để lên. Quan trọng là nhịp vào ra.
Và bây giờ giống nhịp xuống để ra hơn là vào!
Tiếp theo nhận định này, em post thêm đồ thì của tạp chí nghiên cứu rất sâu về hệ thống NH tại VN là Bloomberg Businessweek VietNamỐi threads chuyển qua đây, em tưởng mất. Em chia sẻ chút quan điểm cá nhân
Đợt này trên mạng đang có 1 số bên đang thông tin về việc NHNN đề xuất sửa đổi thông tư 22/2019 trong đó có ý là: cho phép đưa 20% tiền gửi kho bạc vào LDR -> giảm tỷ lệ LDR, lãi suất sẽ hạ và sẽ nhiều room cho vay hơn.
Theo quan điểm của em nhận định này chưa đúng, nếu được thông qua đề xuất sửa đổi này thì ngoài 4 NH big4 có vốn nhà nước ra thì các bank tư nhân không hề được lợi ở việc tăng 20% tiền gửi kho bạc vào LDR, các NH tư nhân thậm chí còn tăng mạnh LDR do theo nội dung sửa đổi sẽ:
- Đưa dư nợ cho vay trái phiếu vào tử số
- Bỏ huy động từ thị trường liên ngân hàng ở mẫu số
-> Nhiều bank sẽ vượt trần LDR 85% so với quy định. Nếu thông qua dự thảo này thì hầu hết các bank phải hạn chế cho vay và tăng huy động lên. Cái này không hề tích cực với thị trường BĐS
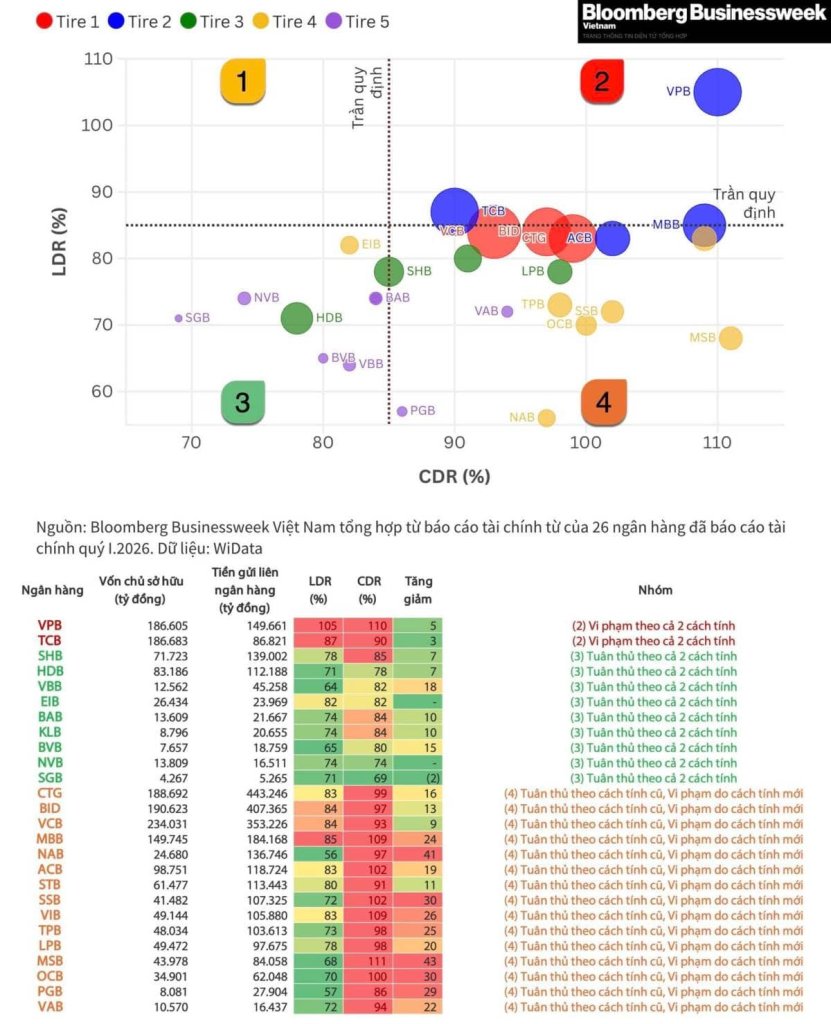
Nhìn vào đây các cụ có thể thấy rất nhiều Bank sẽ vi phạm tỷ lệ CDR ( tên mới theo dự thảo) nếu tính theo cách mới.
Ngay cả TCB là 1 bank TMCP lớn nhưng theo BCTC Q1/2026 đang bị giảm ~20k tỷ huy động so với 31/12/2025
Chỉnh sửa cuối:
- Biển số
- OF-547061
- Ngày cấp bằng
- 23/12/17
- Số km
- 9,175
- Động cơ
- 215,129 Mã lực
- Tuổi
- 39
Cụ mua báo đó à. Trước em cũng mua 1 đợt.Tiếp theo nhận định này, em post thêm đồ thì của tạp chí nghiên cứu rất sâu về hệ thống NH tại VN là Bloomberg businessweek vietnam
Nhìn vào đây các cụ có thể thấy rất nhiều Bank sẽ vi phạm tỷ lệ CDR ( tên mới theo dự thảo) nếu tính theo cách mới.
Ngay cả TCB là 1 bank TMCP lớn nhưng theo BCTC Q1/2026 đang bị giảm ~20k tỷ huy động so với 31/12/2025
Thông tin thớt
Đang tải
Bài viết mới
-
-
[Funland] Em hỏi về giấy thông báo của pc08 về xe đã bán
- Started by Trần Đại Công
- Trả lời: 16
-
 [Thảo luận] Vinfast President và các vấn đề của hộp số 8L90
- Started by Nguyễn Đăng Dương
- Trả lời: 4
-
-

-
 [Funland] Xe tải nổ lốp làm bung túi khí rèm xe Mazda 3 đi bên cạnh, giờ xử lý sao các cụ?
- Started by Đừng anh_Em sợ
- Trả lời: 24
-
 [Funland] Tổng tài _ Chủ tịt- Cưỡi Al phát chắc giàu, có quyền lực lắm nhỉ?
- Started by Thỏ móm
- Trả lời: 17
-
[Funland] Phố cổ Hà Nội giờ có lady lady rồi hả các cụ?
- Started by suppernova112
- Trả lời: 65
-
-
 [Funland] Phiên đấu giá 27/11/2026 trên vpa.com.vn: 4 biển 666.66 cùng lên sàn, cụ nào "lộc" nhất?
- Started by OF-TuTran
- Trả lời: 0