
Xin thông tin cụ ơi.Cụ còn xèng k? Tôi chỉ cho. 4 tỏi
[Funland] Mạn đàm về giá chung cư HN sắp tới.
- Thread starter Mr Chun
- Ngày gửi

- Biển số
- OF-760226
- Ngày cấp bằng
- 18/2/21
- Số km
- 2,483
- Động cơ
- 1,498,003 Mã lực
Tưởng có nhà mà bán bây giờ mà dễ àBán được quái đâu mà bán giờ này, cụ thử rao bán chung cư nhà cụ xem có ai mua ko
 giảm giá sốc đi 25-30% cao hơn nhiều so mới lãi gửi tiết kiệm mới có nhiều người lao vào mua
Này cụ liệt kê các phương án rồi loại trừ để cụ cân nhắc quyết định, ví dụ sau con AI của em giả định dựa trên bài của cụ, còn chi tiết điều khoản hợp đồng, khoản tiết kiệm và dòng tiền của cụ thì cụ tính toán thêm:em nghĩ những cụ bảo sập đã thoát hàng hết rồi, giờ đang tự khen mình thông minh và cười đám còn lại. Nếu giá lên lại thì họ thua sẽ im, chúng ta sẽ để ý được.
em đang kẹt một căn mua nửa năm trước. Vừa rồi đợt đóng 30% để vào HDMB thì thấy FB Group cư dân có chừng 20 quảng cáo bán cắt lỗ 7-10%, tin xác thực vì đó là nhóm lướt sóng họ không có tiền để đóng 10% cho HDMB và 1.5 năm tới đóng hết 70% còn lại. Em đã đóng 20% rồi cũng lo lắm vì nhà mình vậy đã mất giá 10%.
game plan của em - nếu bán ngay như họ mình mất 10%. Nếu giữ thì cầu trời nó không xuống nữa. Còn nếu sụp, ví dụ rớt 50% thì em bỏ luôn số 30-40% đã đóng, còn lại 60% tiền mình đang để ở tiết kiệm sẽ dùng để mua căn to hơn đắt tiền hơn. Thị trường sập thì các căn to và đắt sẽ mất giá nhanh hơn các căn nhỏ, kiểu gì em cũng được lợi.
vậy có được không các cụ?
Kế hoạch như người đó mô tả không ổn. Nó được thiết kế cho kịch bản thị trường sập, nhưng lại cho kết quả tệ nhất đúng trong kịch bản đó. Câu hỏi thực sự chỉ là bán ngay hay giữ đến bàn giao. Phương án "bỏ cọc rồi mua căn to" bị loại bằng toán, chi tiết bên dưới.
1. Giả định tính toán
Quy giá trị căn hộ theo hợp đồng = 100.
- Đã đóng 20, sắp đóng thêm 10 để ký HĐMB, còn 70 đóng trong 1,5 năm.
- Tiền tiết kiệm = 60. Tổng vốn tự có = 80, nên thiếu khoảng 20 phải vay. Đây là điểm người đó chưa nhắc tới.
- Lãi tiết kiệm: ngày 9/10/2026, lãi suất 12 tháng tại nhiều ngân hàng vẫn từ 7%/năm trở lên. Tôi lấy 7%/năm, tức khoảng +10,5% sau 1,5 năm.
- Lãi vay: lãi suất cho vay bình quân các khoản phát sinh mới là 9,12%/năm, tăng 1,03 điểm phần trăm. Lãi vay mua nhà thực tế sau ưu đãi thường cao hơn; tôi lấy khoảng 11%.
- Bán ngay: nhận lại 20 − 10 (lỗ) − khoảng 2 (thuế TNCN 2% và phí) = 8.
Thước đo so sánh là tài sản ròng tại thời điểm bàn giao (sau 1,5 năm). Điểm xuất phát là 80.
2. Ba phương án theo từng kịch bản giá lúc bàn giao
| Giá căn lúc bàn giao so với giá HĐ | A. Bán ngay −10%, gửi tiết kiệm | B. Giữ đến cùng | C. Kế hoạch của người đó (giữ, sập thì bỏ) |
|---|---|---|---|
| +10% | 75 | 91 | 91 |
| 0% | 75 | 81 | 81 |
| −6% | 75 | 75 | 75 |
| −10% | 75 | 71 | 71 |
| −20% | 75 | 61 | 61 |
| −50% | 75 | 31 | 42–55 (bỏ cọc sau khi đã đóng 30–40%) |
Cách tính:
- A: (60 + 8) × 1,105 ≈ 75, cố định trong mọi kịch bản.
- B: giá trị căn − 20 nợ + khoảng 1 (lãi tiết kiệm trên số dư giảm dần trừ lãi vay) ≈ 81 + mức biến động giá.
- C: giống B, trừ kịch bản sập thì mất phần đã đóng và giữ phần tiết kiệm còn lại.
Lỗi 1: Bỏ cọc luôn thua bán ngay. Nếu thật sự tin có khả năng sập, bán hôm nay chỉ mất khoảng 5 điểm. Chờ sập rồi bỏ thì mất 25–38 điểm. Lý do là hôm nay vẫn còn người mua ở mức −10%, còn khi sập thật thì thanh khoản thứ cấp biến mất, có muốn bán cũng không ai mua. Vì vậy C chỉ là B cộng với một lối thoát rất đắt.
Lỗi 2: "Kiểu gì cũng có lợi" là sai. Vùng nguy hiểm nhất là giảm 15–30%: giảm chưa đủ sâu để bỏ cọc có lợi, nhưng đủ để giữ bị lỗ nặng. Đây cũng là kịch bản giảm có xác suất cao nhất, cao hơn nhiều so với sập 50%.
Lỗi 3: Hai quyết định bị gộp sai. "Mua căn to khi thị trường sập" là một cơ hội riêng, độc lập với căn hiện tại. Phương án A cho nhiều tiền mặt hơn nhất để làm việc đó: 75, so với 42–55 nếu bỏ cọc. Thêm nữa, nhận định "căn to giảm nhanh hơn" chỉ đúng một nửa. Căn lớn thanh khoản kém nên giảm sâu, nhưng cũng hồi chậm. Và khi thị trường sập thì tín dụng thường bị siết, thu nhập bấp bênh, rất ít người đủ tiền và đủ bản lĩnh để bắt đáy thật.
4. Điểm hòa vốn quyết định tất cả
Giữ (B) chỉ thắng bán (A) nếu giá căn lúc bàn giao ≥ khoảng 94% giá hợp đồng, tức thị trường thứ cấp phải hồi từ −10% lên khoảng −6%.
Ví dụ minh họa với xác suất giả định của tôi, không phải dự báo: 25% tăng 10%, 35% đi ngang, 25% giảm 15%, 15% giảm 40%. Kỳ vọng của B/C ≈ 74–75, tương đương A. Khi kỳ vọng ngang nhau, A thắng vì không có rủi ro. B chỉ đáng giữ nếu người đó có lý do cụ thể để lạc quan hơn mức giả định này.
5. Các yếu tố làm nghiêng cán cân
Nghiêng về bán ngay (A):
- Môi trường lãi suất đang đi lên. Lãi tiết kiệm tăng liên tục từ quý 4/2025, từ khoảng 4,5–5% lên hơn 7%. Lợi suất cho thuê căn hộ tại TP.HCM, theo hiểu biết của tôi, chỉ khoảng 3–5%/năm (tôi chưa tra lại). Khi gửi ngân hàng lãi cao hơn cho thuê, giá căn hộ đầu tư rất khó tăng. Chính áp lực này đang đẩy giới lướt sóng ra khỏi thị trường.
- Phải vay khoảng 20% trong lúc lãi vay tăng.
- Mua để đầu tư, không có nhu cầu ở.
- 20 tin rao kéo dài nhiều tuần mà không bán được. Khi đó −10% chỉ là giá chào, giá giao dịch thật có thể −15%. Lúc này điểm hòa vốn cũng dịch xuống, nhưng A vẫn an toàn hơn.
Nghiêng về giữ (B):
- Mua để ở và chịu được dòng tiền. Khi đó giá giấy giảm không quan trọng, chỉ cần đủ sức trả.
- Chủ đầu tư uy tín, đúng tiến độ, có bảo lãnh ngân hàng cho nhà hình thành trong tương lai. Đây là lá chắn duy nhất khi thị trường thật sự sập: rủi ro lớn nhất lúc đó là dự án đứng thi công, không phải giá giảm.
- 20 tin rao chỉ chiếm phần nhỏ trong tổng số căn và tập trung đúng mốc đóng tiền. Đây là bán cưỡng bức tạm thời: qua hạn, ai không bán được sẽ bị chủ đầu tư thu hồi căn và nguồn cung thứ cấp tự rút.
- Căn đã hoàn thiện thường có giá cao hơn căn trên giấy vì rủi ro xây dựng không còn. Điều này giúp việc vượt mốc 94% khả thi hơn.
- Quyết định ngay bây giờ, trước khi ký HĐMB. Đây là lối thoát rẻ cuối cùng. Sau khi ký, điều khoản phạt vi phạm khi bên mua ngừng thanh toán sẽ áp dụng, nên phải đọc kỹ điều khoản đó trước khi ký. Một số hợp đồng cho phép chủ đầu tư hoàn lại phần đã đóng trừ tiền phạt sau khi bán lại căn, nên "mất trắng" chưa chắc đúng. Nhưng không nên dựa vào khả năng đó.
- Loại hẳn phương án C. Nếu sợ sập thì bán. Nếu không sợ thì giữ đến cùng. Không có phương án giữ kèm lối thoát.
- Nếu là đầu tư và cần vay: nghiêng về A. Mẹo thực hành: đừng cạnh tranh giá với 20 tin rao kia. Hoặc bán sớm hơn họ với mức giảm nhỉnh hơn một chút, hoặc nếu đủ tiền thì đóng đợt 10% rồi bán sau khi đợt bán tháo đã qua.
- Nếu để ở và chủ đầu tư có bảo lãnh: nghiêng về B. Trước khi chốt, nên đàm phán với chủ đầu tư về chiết khấu thanh toán sớm. Nếu mức chiết khấu quy ra lớn hơn khoảng 7%/năm thì có lời hơn gửi tiết kiệm, đổi lại tiền dồn nhiều hơn vào một chủ đầu tư. Cũng có thể đàm phán giãn tiến độ hoặc đổi sang căn nhỏ hơn.
Câu hỏi then chốt để người đó tự trả lời: "Tôi có tin giá căn hoàn thiện lúc bàn giao sẽ đạt ít nhất 94% giá hợp đồng, với xác suất trên khoảng 60%, không?" Không trả lời được "có" một cách tự tin thì nên bán.
Tầm này không cần AI tính toán đâu cụ, ai cũng nhìn ra là nên cắt ngay 30-40% nếu bán được ngay, càng để càng chết. Năm 2025, Chủ đtu mở bán mới, đã tăng giá gấp 3-4 lần so với bình thường, nên giờ giảm 40% bán ngay sẽ ok, chứ chờ thị trường điều chỉnh thì nó phải giảm 3-4 lần mới về giá trị bình thường của căn hộ.Này cụ liệt kê các phương án rồi loại trừ để cụ cân nhắc quyết định, ví dụ sau con AI của em giả định dựa trên bài của cụ, còn chi tiết điều khoản hợp đồng, khoản tiết kiệm và dòng tiền của cụ thì cụ tính toán thêm:
Kế hoạch như người đó mô tả không ổn. Nó được thiết kế cho kịch bản thị trường sập, nhưng lại cho kết quả tệ nhất đúng trong kịch bản đó. Câu hỏi thực sự chỉ là bán ngay hay giữ đến bàn giao. Phương án "bỏ cọc rồi mua căn to" bị loại bằng toán, chi tiết bên dưới.
1. Giả định tính toán
Quy giá trị căn hộ theo hợp đồng = 100.
- Đã đóng 20, sắp đóng thêm 10 để ký HĐMB, còn 70 đóng trong 1,5 năm.
- Tiền tiết kiệm = 60. Tổng vốn tự có = 80, nên thiếu khoảng 20 phải vay. Đây là điểm người đó chưa nhắc tới.
- Lãi tiết kiệm: ngày 9/10/2026, lãi suất 12 tháng tại nhiều ngân hàng vẫn từ 7%/năm trở lên. Tôi lấy 7%/năm, tức khoảng +10,5% sau 1,5 năm.
- Lãi vay: lãi suất cho vay bình quân các khoản phát sinh mới là 9,12%/năm, tăng 1,03 điểm phần trăm. Lãi vay mua nhà thực tế sau ưu đãi thường cao hơn; tôi lấy khoảng 11%.
- Bán ngay: nhận lại 20 − 10 (lỗ) − khoảng 2 (thuế TNCN 2% và phí) = 8.
Thước đo so sánh là tài sản ròng tại thời điểm bàn giao (sau 1,5 năm). Điểm xuất phát là 80.
2. Ba phương án theo từng kịch bản giá lúc bàn giao
Cách tính:
Giá căn lúc bàn giao so với giá HĐ A. Bán ngay −10%, gửi tiết kiệm B. Giữ đến cùng C. Kế hoạch của người đó (giữ, sập thì bỏ) +10% 75 91 91 0% 75 81 81 −6% 75 75 75 −10% 75 71 71 −20% 75 61 61 −50% 75 31 42–55 (bỏ cọc sau khi đã đóng 30–40%)
3. Ba lỗi logic trong kế hoạch
- A: (60 + 8) × 1,105 ≈ 75, cố định trong mọi kịch bản.
- B: giá trị căn − 20 nợ + khoảng 1 (lãi tiết kiệm trên số dư giảm dần trừ lãi vay) ≈ 81 + mức biến động giá.
- C: giống B, trừ kịch bản sập thì mất phần đã đóng và giữ phần tiết kiệm còn lại.
Lỗi 1: Bỏ cọc luôn thua bán ngay. Nếu thật sự tin có khả năng sập, bán hôm nay chỉ mất khoảng 5 điểm. Chờ sập rồi bỏ thì mất 25–38 điểm. Lý do là hôm nay vẫn còn người mua ở mức −10%, còn khi sập thật thì thanh khoản thứ cấp biến mất, có muốn bán cũng không ai mua. Vì vậy C chỉ là B cộng với một lối thoát rất đắt.
Lỗi 2: "Kiểu gì cũng có lợi" là sai. Vùng nguy hiểm nhất là giảm 15–30%: giảm chưa đủ sâu để bỏ cọc có lợi, nhưng đủ để giữ bị lỗ nặng. Đây cũng là kịch bản giảm có xác suất cao nhất, cao hơn nhiều so với sập 50%.
Lỗi 3: Hai quyết định bị gộp sai. "Mua căn to khi thị trường sập" là một cơ hội riêng, độc lập với căn hiện tại. Phương án A cho nhiều tiền mặt hơn nhất để làm việc đó: 75, so với 42–55 nếu bỏ cọc. Thêm nữa, nhận định "căn to giảm nhanh hơn" chỉ đúng một nửa. Căn lớn thanh khoản kém nên giảm sâu, nhưng cũng hồi chậm. Và khi thị trường sập thì tín dụng thường bị siết, thu nhập bấp bênh, rất ít người đủ tiền và đủ bản lĩnh để bắt đáy thật.
4. Điểm hòa vốn quyết định tất cả
Giữ (B) chỉ thắng bán (A) nếu giá căn lúc bàn giao ≥ khoảng 94% giá hợp đồng, tức thị trường thứ cấp phải hồi từ −10% lên khoảng −6%.
Ví dụ minh họa với xác suất giả định của tôi, không phải dự báo: 25% tăng 10%, 35% đi ngang, 25% giảm 15%, 15% giảm 40%. Kỳ vọng của B/C ≈ 74–75, tương đương A. Khi kỳ vọng ngang nhau, A thắng vì không có rủi ro. B chỉ đáng giữ nếu người đó có lý do cụ thể để lạc quan hơn mức giả định này.
5. Các yếu tố làm nghiêng cán cân
Nghiêng về bán ngay (A):
- Môi trường lãi suất đang đi lên. Lãi tiết kiệm tăng liên tục từ quý 4/2025, từ khoảng 4,5–5% lên hơn 7%. Lợi suất cho thuê căn hộ tại TP.HCM, theo hiểu biết của tôi, chỉ khoảng 3–5%/năm (tôi chưa tra lại). Khi gửi ngân hàng lãi cao hơn cho thuê, giá căn hộ đầu tư rất khó tăng. Chính áp lực này đang đẩy giới lướt sóng ra khỏi thị trường.
- Phải vay khoảng 20% trong lúc lãi vay tăng.
- Mua để đầu tư, không có nhu cầu ở.
- 20 tin rao kéo dài nhiều tuần mà không bán được. Khi đó −10% chỉ là giá chào, giá giao dịch thật có thể −15%. Lúc này điểm hòa vốn cũng dịch xuống, nhưng A vẫn an toàn hơn.
Nghiêng về giữ (B):
6. Khuyến nghị
- Mua để ở và chịu được dòng tiền. Khi đó giá giấy giảm không quan trọng, chỉ cần đủ sức trả.
- Chủ đầu tư uy tín, đúng tiến độ, có bảo lãnh ngân hàng cho nhà hình thành trong tương lai. Đây là lá chắn duy nhất khi thị trường thật sự sập: rủi ro lớn nhất lúc đó là dự án đứng thi công, không phải giá giảm.
- 20 tin rao chỉ chiếm phần nhỏ trong tổng số căn và tập trung đúng mốc đóng tiền. Đây là bán cưỡng bức tạm thời: qua hạn, ai không bán được sẽ bị chủ đầu tư thu hồi căn và nguồn cung thứ cấp tự rút.
- Căn đã hoàn thiện thường có giá cao hơn căn trên giấy vì rủi ro xây dựng không còn. Điều này giúp việc vượt mốc 94% khả thi hơn.
- Quyết định ngay bây giờ, trước khi ký HĐMB. Đây là lối thoát rẻ cuối cùng. Sau khi ký, điều khoản phạt vi phạm khi bên mua ngừng thanh toán sẽ áp dụng, nên phải đọc kỹ điều khoản đó trước khi ký. Một số hợp đồng cho phép chủ đầu tư hoàn lại phần đã đóng trừ tiền phạt sau khi bán lại căn, nên "mất trắng" chưa chắc đúng. Nhưng không nên dựa vào khả năng đó.
- Loại hẳn phương án C. Nếu sợ sập thì bán. Nếu không sợ thì giữ đến cùng. Không có phương án giữ kèm lối thoát.
- Nếu là đầu tư và cần vay: nghiêng về A. Mẹo thực hành: đừng cạnh tranh giá với 20 tin rao kia. Hoặc bán sớm hơn họ với mức giảm nhỉnh hơn một chút, hoặc nếu đủ tiền thì đóng đợt 10% rồi bán sau khi đợt bán tháo đã qua.
- Nếu để ở và chủ đầu tư có bảo lãnh: nghiêng về B. Trước khi chốt, nên đàm phán với chủ đầu tư về chiết khấu thanh toán sớm. Nếu mức chiết khấu quy ra lớn hơn khoảng 7%/năm thì có lời hơn gửi tiết kiệm, đổi lại tiền dồn nhiều hơn vào một chủ đầu tư. Cũng có thể đàm phán giãn tiến độ hoặc đổi sang căn nhỏ hơn.
Câu hỏi then chốt để người đó tự trả lời: "Tôi có tin giá căn hoàn thiện lúc bàn giao sẽ đạt ít nhất 94% giá hợp đồng, với xác suất trên khoảng 60%, không?" Không trả lời được "có" một cách tự tin thì nên bán.


- Biển số
- OF-747676
- Ngày cấp bằng
- 26/10/20
- Số km
- 4,266
- Động cơ
- 4,919,053 Mã lực
Điều chỉnh giảm 3-4 lần như cụ nói thì ai dại gì giờ mua giảm 40%; mua xong lại chia đôi tiếp à?Tầm này không cần AI tính toán đâu cụ, ai cũng nhìn ra là nên cắt ngay 30-40% nếu bán được ngay, càng để càng chết. Năm 2025, Chủ đtu mở bán mới, đã tăng giá gấp 3-4 lần so với bình thường, nên giờ giảm 40% bán ngay sẽ ok, chứ chờ thị trường điều chỉnh thì nó phải giảm 3-4 lần mới về giá trị bình thường của căn hộ.
Chuyên gia cũng khẳng định, việc giảm giá 30% bây giờ mới chỉ là đang cắt lãi, chứ chưa đến đoạn cắt lỗ đâu:Điều chỉnh giảm 3-4 lần như cụ nói thì ai dại gì giờ mua giảm 40%; mua xong lại chia đôi tiếp à?
"Đây là việc họ 'cắt lời' chứ cũng không phải 'cắt lỗ', đồng thời, đây không phải là hiệu ứng giảm giá lan toả trên toàn bộ thị trường địa ốc tại TP.HCM. Chúng tôi chưa ghi nhận sự giảm giá sâu và đồng loạt trên toàn thị trường địa ốc thành phố", vị chuyên gia bổ sung.
Thực hư giá nhà tại TP.HCM giảm 20-30%

Ăn quả Turn key chỉ định thầu này ngon thật các cụ nhỉ?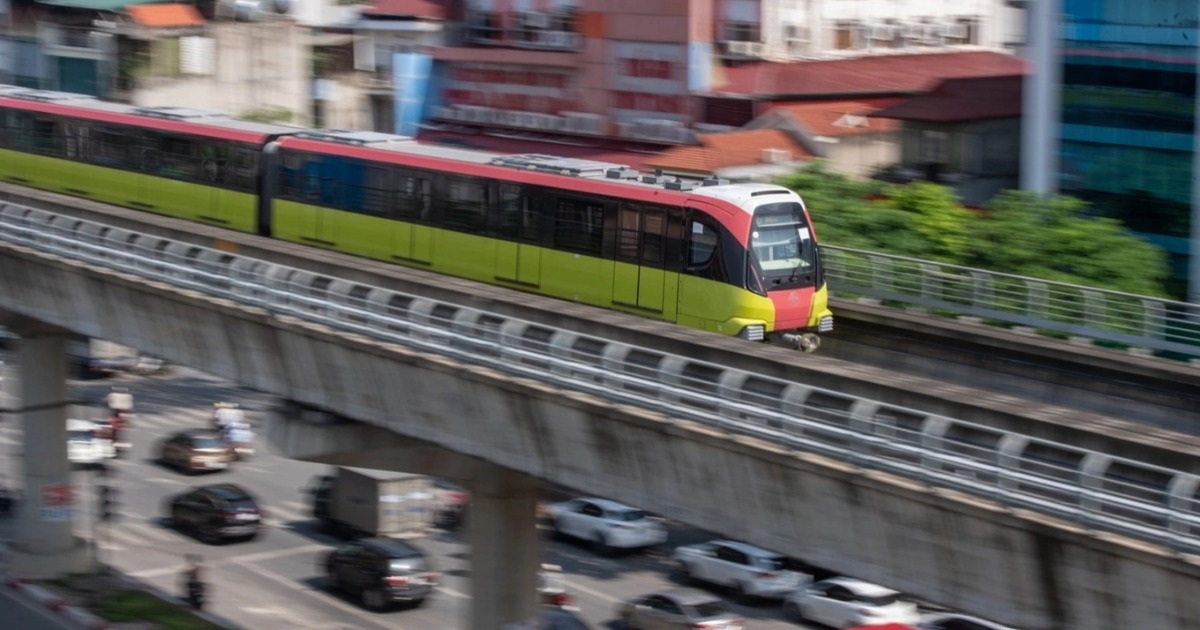
Hà Nội ký hợp đồng 5 tuyến đường sắt đô thị, mục tiêu hoàn thành năm 2030
(Dân trí) - UBND TP Hà Nội đã tổ chức lễ ký kết hợp đồng thực hiện 5 tuyến đường sắt đô thị số 1, 2, 8, 10 và 14 với liên danh Vinhomes - SGC, tổng chiều dài khoảng 253km, tổng giá trị gần 900.000 tỷ đồng.dantri.com.vn
Hợp đồng 900.000 tỉ5 tuyến đường sắt nội đô. Các cụ nhìn các điểm đi qua.
- Biển số
- OF-743411
- Ngày cấp bằng
- 18/9/20
- Số km
- 2,253
- Động cơ
- 807,957 Mã lực
- Tuổi
- 29
Ngay cả việc CĐT hỗ trợ lãi suất 0% trong vòng 24 tháng tự ngầm hiểu là là 15-18% cho 2 năm đó đã cấu vào giá bán rồi, để Nhà đầu tư thứ cấp bán được hàng thì trước tiên giá bán phải giảm đi ít nhất là 20% chưa nói muốn bán nhanh đẻ thu tiền về phải giảm 30% - 35% so với giá bán sơ cấp thì mới cạnh tranh lại đượcTầm này không cần AI tính toán đâu cụ, ai cũng nhìn ra là nên cắt ngay 30-40% nếu bán được ngay, càng để càng chết. Năm 2025, Chủ đtu mở bán mới, đã tăng giá gấp 3-4 lần so với bình thường, nên giờ giảm 40% bán ngay sẽ ok, chứ chờ thị trường điều chỉnh thì nó phải giảm 3-4 lần mới về giá trị bình thường của căn hộ.
Chỉnh sửa cuối:

- Biển số
- OF-756937
- Ngày cấp bằng
- 10/1/21
- Số km
- 368
- Động cơ
- 51,224 Mã lực
- Tuổi
- 34
Cái giả định bình thường của bác không khả thi. Ai cũng biết là 5 năm qua giá chung cư tăng x3 x4 nhưng đó là hệ quả của quá trình nén kéo dài cả chục năm chung cư không tăng thậm chí còn có xu hướng giảm theo thời gian. Do quan niệm tiêu sản kéo dài chục năm trước dịch nên chung cư thậm chí giảm 30% sau 10 năm sử dụng. Đến lúc nhu cầu nhà ở thật sự cấp bách và biên lệch giữa nhà đất/chung cư quá cao kéo giá chung cư tăng mạnh nên cái giá bình thường của bác nó là giá dưới mức bình thường quá xa. Hiện tại chung cư định giá ở mức 4x ở ngoài vành đai 3 và 6x - 8x ở ngoài vành đai 2 và vùng lõi 100 - 200 là hợp lý.Tầm này không cần AI tính toán đâu cụ, ai cũng nhìn ra là nên cắt ngay 30-40% nếu bán được ngay, càng để càng chết. Năm 2025, Chủ đtu mở bán mới, đã tăng giá gấp 3-4 lần so với bình thường, nên giờ giảm 40% bán ngay sẽ ok, chứ chờ thị trường điều chỉnh thì nó phải giảm 3-4 lần mới về giá trị bình thường của căn hộ.

- Biển số
- OF-872158
- Ngày cấp bằng
- 26/11/24
- Số km
- 98
- Động cơ
- 2,086 Mã lực
- Tuổi
- 32
Đúng vậy, thế nên các cụ đợt trước mua ko phải để ở mà để lướt thì gãy kèo thôi. Chứ giá bán vẫn chưa giảm nhiều đâu. Thị trường khó khăn thực sự là khi CĐT cũng phải hạ giá hoặc tăng khuyến mãi khủng để bán hàng.Ngay cả việc CĐT hỗ trợ lãi suất 0% trong vòng 24 tháng đã tự ngầm hiểu là là 15-18% cho 2 năm đó đã cấu vào giá bán rồi, để Nhà đầu tư thứ cấp bán được hàng thì trước tiên giá bán phải giảm đi ít nhất là 20% chưa nói muốn bán nhanh đẻ thu tiền về phải giảm 30% - 35% so với giá bán sơ cấp thì mới cạnh tranh lại được
- Biển số
- OF-743411
- Ngày cấp bằng
- 18/9/20
- Số km
- 2,253
- Động cơ
- 807,957 Mã lực
- Tuổi
- 29
Hợp lý hay không phải đợi cung hàng các dự án mới & các đại dự án mới nữa trong 1-3 năm tới tung hàng ra, cung hàng mới càng nhiều sẽ ảnh hưởng tới nhu cầu đầu tư hoặc nhu cầu ở. Giá cả sẽ tự điều tiết theo Cung và CầuCái giả định bình thường của bác không khả thi. Ai cũng biết là 5 năm qua giá chung cư tăng x3 x4 nhưng đó là hệ quả của quá trình nén kéo dài cả chục năm chung cư không tăng thậm chí còn có xu hướng giảm theo thời gian. Do quan niệm tiêu sản kéo dài chục năm trước dịch nên chung cư thậm chí giảm 30% sau 10 năm sử dụng. Đến lúc nhu cầu nhà ở thật sự cấp bách và biên lệch giữa nhà đất/chung cư quá cao kéo giá chung cư tăng mạnh nên cái giá bình thường của bác nó là giá dưới mức bình thường quá xa. Hiện tại chung cư định giá ở mức 4x ở ngoài vành đai 3 và 6x - 8x ở ngoài vành đai 2 và vùng lõi 100 - 200 là hợp lý.

- Biển số
- OF-867859
- Ngày cấp bằng
- 13/9/24
- Số km
- 738
- Động cơ
- 3,280 Mã lực
Giá nhân công vật liệu tăng ầm ầm mà lại bắt cđt hạ giá, hóa ra cđt phải làm từ thiện àĐúng vậy, thế nên các cụ đợt trước mua ko phải để ở mà để lướt thì gãy kèo thôi. Chứ giá bán vẫn chưa giảm nhiều đâu. Thị trường khó khăn thực sự là khi CĐT cũng phải hạ giá hoặc tăng khuyến mãi khủng để bán hàng.
- Biển số
- OF-756937
- Ngày cấp bằng
- 10/1/21
- Số km
- 368
- Động cơ
- 51,224 Mã lực
- Tuổi
- 34
Cung cầu nó ra ở trong vành đai à bác, vùng ven thì game tài chính thôi. Lúc nào có dòng tiền tụi đó sẽ bán còn không có thì cứ để đó. Mấy đại dự án này nhìn t Vin Q9 miền nam với Vin OCP miền bắc thôi. Tưởng rẻ mà không rẻ.Hợp lý hay không phải đợi cung hàng các dự án mới & các đại dự án mới nữa trong 1-3 năm tới tung hàng ra, cung hàng mới càng nhiều sẽ ảnh hưởng tới nhu cầu đầu tư hoặc nhu cầu ở. Giá cả sẽ tự điều tiết theo Cung và Cầu
Cái tên nó vận vào người rồi cụ. Đĩa bay thì lúc nào cũng phải vút lên trời cao mới chịu cơ. Thế nên nhiều cụ trong này block lâu rồi cho đỡ phải nghe mấy cái luận điệu chày cối của đĩa bayVào đây là có qtam bds r. Nhưng ko phải ai cũng thắng. Bởi thắng đã ko phải gào mồm lên tiềm năng như cụ. Tôi ở đây để chứng kiến những người như cụ thôi. Tôi lỗ cũng dc, tôi lõm cũng ok nhưng tôi ở đây cũng mười mấy năm r. Ghét mấy kiểu hô bất chấp như cụ thôi. Thực tế ntn thì đã rõ. Còn của cụ là cố đấm ăn xôi, lùa gà đó. Nhưng tôi chỉ thấy buồn cười. Vì cụ mua bán trên này nên t mới biết cụ ntn chứ.. Mấy cái Hàn thử biểu của cụ lại chuẩn thật.

- Biển số
- OF-747676
- Ngày cấp bằng
- 26/10/20
- Số km
- 4,266
- Động cơ
- 4,919,053 Mã lực
Nhà em ở gần và đang quan tâm hai dự án Cao Xà Lá với cái Mipec Tố Hữu mà chẳng thấy hai chủ đầu tư này sêu ọp 35-40% gì cả. Chắc chờ vài năm tới xem sao, đằng nào cũng 2 năm nữa mới xong.Hợp lý hay không phải đợi cung hàng các dự án mới & các đại dự án mới nữa trong 1-3 năm tới tung hàng ra, cung hàng mới càng nhiều sẽ ảnh hưởng tới nhu cầu đầu tư hoặc nhu cầu ở. Giá cả sẽ tự điều tiết theo Cung và Cầu
Giá chung cư gọi là hợp lts khi mà giá cho thuê/ năm so với giá mua nó phải đạt được hiệu quả 5% / năm. Cho nên chỉ có 2 cách là giá chung cư phải giảm hoặc giá cho thuê tăng. Cứ căn vào đó để tính thôu.
- Biển số
- OF-743411
- Ngày cấp bằng
- 18/9/20
- Số km
- 2,253
- Động cơ
- 807,957 Mã lực
- Tuổi
- 29
Chả ông CĐT nào mà hàng mới vừa đưa ra mốc ký HĐMB với Móng hầm chưa ngoi lên cốt 0.00 mà lại đi sale-off cả cụ ơi, làm thế khác gì lấy búa đinh gõ vào ngón chân mình. Chung cư đóng tiền theo tiến độ phải chờ đến gian đoạn sắp bàn giao mà đến đợt đóng tiến độ với cục tiền to cỡ 40-50% nó mới cho thấy rõNhà em ở gần và đang quan tâm hai dự án Cao Xà Lá với cái Mipec Tố Hữu mà chẳng thấy hai chủ đầu tư này sêu ọp 35-40% gì cả. Chắc chờ vài năm tới xem sao, đằng nào cũng 2 năm nữa mới xong.
- Biển số
- OF-747676
- Ngày cấp bằng
- 26/10/20
- Số km
- 4,266
- Động cơ
- 4,919,053 Mã lực
Ế quá phải giảm chứ cụ.Chả ông CĐT nào mà hàng mới vừa đưa ra mốc ký HĐMB với Móng hầm chưa ngoi lên cốt 0.00 mà lại đi sale-off cả cụ ơi, làm thế khác gì lấy búa đinh gõ vào ngón chân mình. Chung cư đóng tiền theo tiến độ phải chờ đến gian đoạn sắp bàn giao mà đến đợt đóng tiến độ với cục tiền to cỡ 40-50% nó mới cho thấy rõ

- Biển số
- OF-417823
- Ngày cấp bằng
- 21/4/16
- Số km
- 2,040
- Động cơ
- 215,487 Mã lực
Nội đô đã bao giờ dc 5% chưa Cụ? Giá 2022 1 căn 100m khoảng 5-6 tỷ cho thuê dc 200tr/năm tức là 4%Giá chung cư gọi là hợp lts khi mà giá cho thuê/ năm so với giá mua nó phải đạt được hiệu quả 5% / năm. Cho nên chỉ có 2 cách là giá chung cư phải giảm hoặc giá cho thuê tăng. Cứ căn vào đó để tính thôu.
Thế theo cách tính của Cụ thit từ 2022 đến giờ phải giảm còn 4 tỷ mới đúng chứ nhỉ?
Khả thi chứ cụ, chi phí xây dựng nhà chung cư cao cấp chỉ khoảng 25-30, mà đòi bán 200tr, thì chả là tăng gia vô tội vạ à.Cái giả định bình thường của bác không khả thi. Ai cũng biết là 5 năm qua giá chung cư tăng x3 x4 nhưng đó là hệ quả của quá trình nén kéo dài cả chục năm chung cư không tăng thậm chí còn có xu hướng giảm theo thời gian. Do quan niệm tiêu sản kéo dài chục năm trước dịch nên chung cư thậm chí giảm 30% sau 10 năm sử dụng. Đến lúc nhu cầu nhà ở thật sự cấp bách và biên lệch giữa nhà đất/chung cư quá cao kéo giá chung cư tăng mạnh nên cái giá bình thường của bác nó là giá dưới mức bình thường quá xa. Hiện tại chung cư định giá ở mức 4x ở ngoài vành đai 3 và 6x - 8x ở ngoài vành đai 2 và vùng lõi 100 - 200 là hợp lý.
Giám đốc DN Chủ đầu tư BĐS họ nhận định đây:
Theo ông Quê, nếu chỉ xét chi phí xây dựng, một dự án chung cư cao cấp hiện có chi phí khoảng 25-30 triệu đồng/m². Với nhà ở thương mại thuộc phân khúc trung cấp, mức này khoảng 20 triệu đồng/m², trong khi nhà ở xã hội khoảng 15-17 triệu đồng/m².
Trong khi đó, giá bán căn hộ đã tăng nhanh hơn đáng kể. “Nếu so với năm 2022, đến năm 2026, giá bán tại một số phân khúc đã tăng gấp 2-3 lần, trong khi chi phí xây dựng chỉ tăng khoảng 30%” - ông Quê nói.
Chuyên gia dự báo giá chung cư giai đoạn 2028-2030
Chính vì vậy, việc giảm giá đi 3-4 lần để về mặt bằng chung mới là hợp lý chứ, giai đoạn qua, Chủ đầu tư tát nước theo mưa, người trong nghề còn nhìn nhận là ăn dầy quá.
Thông tin thớt
Đang tải
Bài viết mới
-
-
 [Funland] Em xin hỏi về AI agent hỗ trợ chém gió trên OF
- Started by xedieu
- Trả lời: 58
-
 [Funland] Rò rỉ hoá chất ở bãi phế liệu ở huyện Thường Tín cũ - HN làm nhiều người nhập viện cấp cứu
- Started by Tý phệ
- Trả lời: 35
-
 Thông báo Tiếp lửa đường đua PVOIL VOC 2026 cùng Áo Lưu Niệm phiên bản đặc biệt
- Started by Tien Tung
- Trả lời: 4
-
 [Funland] Thoát vị đĩa đệm đốt sống lưng thì tập môn thể thao nào?
- Started by Boyngoan
- Trả lời: 20
-
[Funland] U50: tư vấn Tầm soát ung thư và khám sức khỏe toàn diện
- Started by gaquay123
- Trả lời: 93
-
 [Funland] Xin các cụ tư vấn nồi áp suất đa năng
- Started by langtoilangtoi
- Trả lời: 42
-

-
[Thảo luận] Tài chính 25 triệu trở xuống mua xe máy nào oke nhất?
- Started by ttyhv
- Trả lời: 4
-