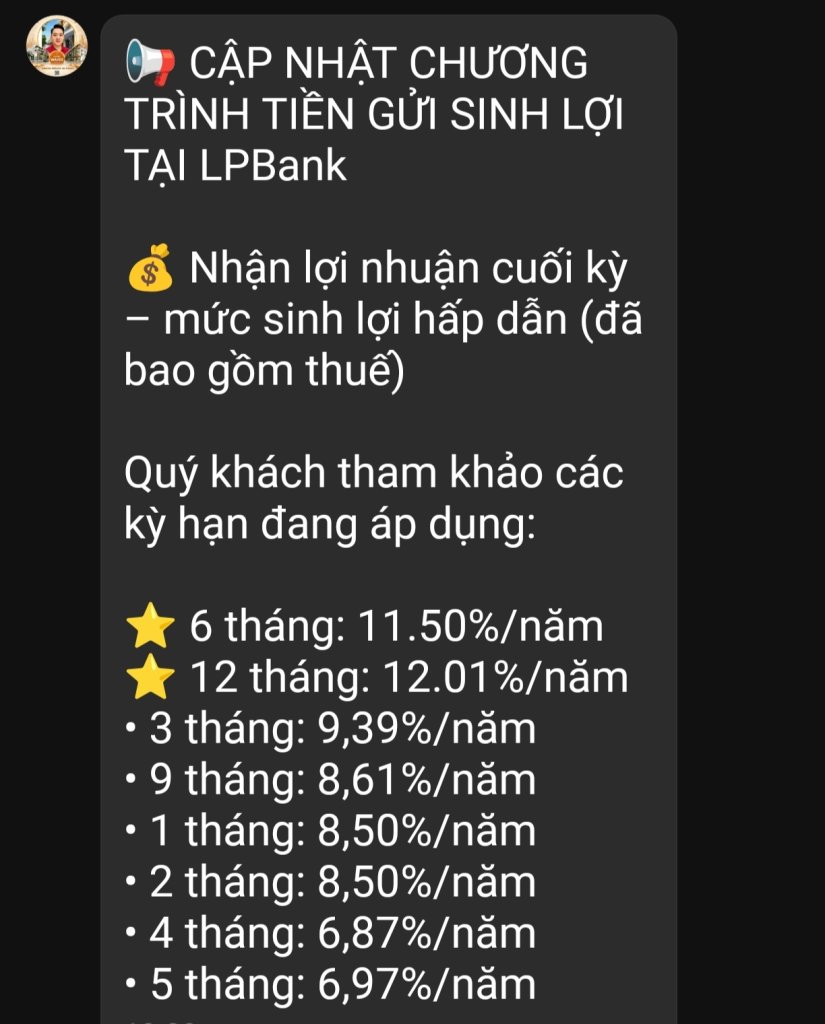
Việc cho sập 1 bank nhỏ là bài toán cực kỳ có ích cho nền kinh tế như VN. Một niềm tin mù quàng được xây đắp qua hàng chụp năm trời là gửi tiết kiệm có rủi ro bằng 0. Gửi tiết kiệm hay bất cứ hình thức đầu tư nào cũng đi kèm với rủi ro thì mới để quy luật thị trường vận hành được. Cơ chế nó sẽ điều tiết tăng lãi suất bù rủi ro với bank nhỏ và giảm lãi suất đối với bank nhà nước/bank uy tín cao. Chứ không phải đánh đồng nhà ngói cũng như nhà tranh như bây giờ. Việc gửi vào đâu người dân sẽ phải tự cân nhắc rủi ro/lợi ích chứ không phải cứ bạ đâu cao gửi đấy. Rồi còn trò đi vay bank nhà nước lãi thấp đi gửi ở bank nhỏ ăn chênh lệch (Nhiều cán bộ bank đang được gạ làm vụ này).
Ngược lại, việc cứu bank là cực kỳ có ích cho chính sách điều hành của các cốp. NHNN bơm đủ để cho dân cần rút mấy cũng được, như vậy làm tăng lượng tiền cơ sở. Đáng ra lượng tiền của dân gửi bị đã chủ bank vay (làm dự án thật hay ảo gì đó) hết, nhưng giờ dân rút được tiền (đáng nhẽ ra đã mất, nhưng SBV bù cho), lại đem qua bank khác gửi, hoặc dùng cái tiền đó mua vàng, đất... giúp kinh tế phát triển, giảm lãi suất, giá tài sản tăng...
Em thấy nhờ bơm cho dân rút vụ SCB mà mới có được mấy năm lãi suất thấp, tiền nhiều, giá chung cư mới bung nóc x3, x4, chứ nếu không thì không lết quả nổi 2022 rồi. Tất nhiên lạm phát thì toàn dân chịu, cũng có cái khổ, nhưng ở góc độ nhà quản lý thì lạm phát, tài sản tăng giá họ sẽ thích hơn nhiều.



 Cái vụ 8-9tr tỷ đầu tư công nếu ko mang lại hiệu quả thì hậu quả cũng ko đơn giản đâu, kaka.


 . Kỳ lạ e thấy lợi nhuận khủng khiếp như vậy, vốn hoá top châu lục nọ kia, giàu cũng top nọ top kia mà...nhiều khi phải PH TP cỡ 1-2k tỏi nghe có vẻ có sai sai.


