


Thế cụ nghĩ tụi đấy nó minh bạch akThanh tra NHNN có kiểm tra xuể không?
Hay lại như 2010 các chỉ số đang đẹp tuyệt vời bỗng nợ xấu 800 nghìn tỷ sau vài ngày?
Thế cụ nghĩ tụi đấy nó minh bạch akThanh tra NHNN có kiểm tra xuể không?
Hay lại như 2010 các chỉ số đang đẹp tuyệt vời bỗng nợ xấu 800 nghìn tỷ sau vài ngày?


 www.sggp.org.vn

Híc, toàn là úp sọt nhauNợ nghi ngờ mất vốn tại một số ngân hàng tăng mạnh
Bức tranh nợ xấu của ngân hàng hé lộ rõ hơn trong báo cáo tài chính quý III. Nhưng điểm đáng chú ý về nợ xấu trong nhiều bản báo cáo kết quả kinh doanh kỳ này của các ngân hàng là nợ nghi ngờ mất vốn tại không ít nhà băng tăng cực mạnh.
LienVietPostBank: tính đến 30/9, nợ nghi ngờ mất vốn đã tăng 2,7 lần so với đầu năm, từ hơn 356 tỷ đồng lên hơn 974 tỷ đồng.
Kienlongbank: nợ nghi ngờ mất vốn cũng tăng 2 lần, từ gần 50 tỷ đồng hồi cuối 2020 lên 102,6 tỷ đồng sau 9 tháng năm 2021.
VietBank: nợ nghi ngờ mất vốn cũng tăng gần 2,6 lần, từ 91,3 tỷ đồng lên gần 236,6 tỷ đồng sau 9 tháng.
Trong nghiệp vụ ngân hàng, nợ được gọi là nợ xấu bao gồm các loại nợ dưới tiêu chuẩn, nợ nghi ngờ mất vốn, nợ có khả năng mất vốn. Xếp theo cấp độ nguy hiểm và tỷ lệ trích lập dự phòng cũng phải tương ứng thì nợ có khả năng mất vốn là nguy hiểm nhất, sau đó đến nợ nghi ngờ, rồi nợ dưới tiêu chuẩn.
Nợ nghi ngờ mất vốn là các khoản nợ quá hạn từ 181 ngày tới 360 ngày. Nếu quá từ 91 ngày tới 180 ngày, nợ xấu lại thuộc nhóm nợ dưới tiêu chuẩn. Điều này đồng nghĩa với việc khoản nợ quá hạn một ngày đã bị chuyển nhóm. Ngoài ra, nợ nghi ngờ mất vốn còn là những khoản nợ cơ cấu lại thời hạn trả nợ lần thứ 2.
Theo quy tại Thông tư 11 của Ngân hàng Nhà nước, từ ngày 1/10, việc trích lập dự phòng rủi ro đối với các khoản nợ xấu được áp dụng theo tỷ lệ 20-50-100. Tức là nợ dưới tiêu chuẩn phải trích lập 20%. Nợ nghi ngờ mất vốn được trích lập 50%. Nợ có khả năng mất vốn phải được trích lập 100%.


Lâu nay vẫn trích thế mà bác?Nợ nghi ngờ mất vốn tại một số ngân hàng tăng mạnh
Bức tranh nợ xấu của ngân hàng hé lộ rõ hơn trong báo cáo tài chính quý III. Nhưng điểm đáng chú ý về nợ xấu trong nhiều bản báo cáo kết quả kinh doanh kỳ này của các ngân hàng là nợ nghi ngờ mất vốn tại không ít nhà băng tăng cực mạnh.
LienVietPostBank: tính đến 30/9, nợ nghi ngờ mất vốn đã tăng 2,7 lần so với đầu năm, từ hơn 356 tỷ đồng lên hơn 974 tỷ đồng.
Kienlongbank: nợ nghi ngờ mất vốn cũng tăng 2 lần, từ gần 50 tỷ đồng hồi cuối 2020 lên 102,6 tỷ đồng sau 9 tháng năm 2021.
VietBank: nợ nghi ngờ mất vốn cũng tăng gần 2,6 lần, từ 91,3 tỷ đồng lên gần 236,6 tỷ đồng sau 9 tháng.
Trong nghiệp vụ ngân hàng, nợ được gọi là nợ xấu bao gồm các loại nợ dưới tiêu chuẩn, nợ nghi ngờ mất vốn, nợ có khả năng mất vốn. Xếp theo cấp độ nguy hiểm và tỷ lệ trích lập dự phòng cũng phải tương ứng thì nợ có khả năng mất vốn là nguy hiểm nhất, sau đó đến nợ nghi ngờ, rồi nợ dưới tiêu chuẩn.
Nợ nghi ngờ mất vốn là các khoản nợ quá hạn từ 181 ngày tới 360 ngày. Nếu quá từ 91 ngày tới 180 ngày, nợ xấu lại thuộc nhóm nợ dưới tiêu chuẩn. Điều này đồng nghĩa với việc khoản nợ quá hạn một ngày đã bị chuyển nhóm. Ngoài ra, nợ nghi ngờ mất vốn còn là những khoản nợ cơ cấu lại thời hạn trả nợ lần thứ 2.
Theo quy tại Thông tư 11 của Ngân hàng Nhà nước, từ ngày 1/10, việc trích lập dự phòng rủi ro đối với các khoản nợ xấu được áp dụng theo tỷ lệ 20-50-100. Tức là nợ dưới tiêu chuẩn phải trích lập 20%. Nợ nghi ngờ mất vốn được trích lập 50%. Nợ có khả năng mất vốn phải được trích lập 100%.

Đồng tiền sẽ mất giá phải không cụ?Hiện tổng các khoản hỗ trợ KT-XH thời Covid-19 đã tới 4%GDP (~14tỷ$=~300000 tỷĐ)
và QH đang bàn để duyệt chi thêm gói hỗ trợ phục hồi KT-XH hậu Covid... Như vậy sắp tới sẽ giải ngân lượng tiền khủng và nguy cơ lạm phát (cao & kéo dài) rất lớn...
Trích:
..."Liên quan đến gói hỗ trợ người dân, doanh nghiệp vượt qua khó khăn của đại dịch COVID-19, Chủ tịch Quốc hội nêu rõ, tổng gói hỗ trợ tài khóa, tiền tệ của nước ta hiện nay là khoảng 4% GDP, chưa kể phần chi cho y tế, giảm tiền điện, nước, viễn thông… " Hết trích. Nguồn: https://thitruongtaichinhtiente.vn/chu-tich-quoc-hoi-tong-goi-ho-tro-tai-khoa-tien-te-hien-nay-khoang-4-gdp-37588.html
Áp lực lạm phát năm 2022 là rất lớn
Ngày 26-10, Phó Thủ tướng Lê Minh Khái, Trưởng Ban Chỉ đạo điều hành giá đã chủ trì cuộc họp Ban Chỉ đạo về tổng kết đánh giá công tác điều hành giá quý 3-2021, kịch bản điều hành giá quý 4-2021, đầu năm 2022.

Mất giá nhiều đấy cụ. Trước kia nền kinh tế vận hành đều thì mất giá tiền đồng nó cũng chỉ giới hạn trong ngưỡng kiểm soát đc. Còn bh thì chính phủ chỉ có bơm tiền ra để hỗ trợ nền kinh tế. Mà nguồn thu thuế sụt giảm mạnh trong đợt dịch vừa rồi thì duy trì chi tiêu ngân sách lại phải in thêm tiền. Từ đấy lại gõ lên giá hàng hóa tiêu dùng thiết yếu. Vin vào đó là giá cả hàng hóa lại tăng theo mà thu nhập ng dân không tăng thay vào đó lại giảm đi thì khó khăn lại chồng lên tầng lớp người lao động thôi ợĐồng tiền sẽ mất giá phải không cụ?
Thảo nào nhiều cụ cứ bảo BĐS nó sẽ giảm, sẽ vỡ. Nhưng càng ngày càng thấy lên.Mất giá nhiều đấy cụ. Trước kia nền kinh tế vận hành đều thì mất giá tiền đồng nó cũng chỉ giới hạn trong ngưỡng kiểm soát đc. Còn bh thì chính phủ chỉ có bơm tiền ra để hỗ trợ nền kinh tế. Mà nguồn thu thuế sụt giảm mạnh trong đợt dịch vừa rồi thì duy trì chi tiêu ngân sách lại phải in thêm tiền. Từ đấy lại gõ lên giá hàng hóa tiêu dùng thiết yếu. Vin vào đó là giá cả hàng hóa lại tăng theo mà thu nhập ng dân không tăng thay vào đó lại giảm đi thì khó khăn lại chồng lên tầng lớp người lao động thôi ợ
Công nghệ lõi của đại gia việt thì nhà đất chỉ có lên chứ không xuống đâu cụ. Đất rẻ thì chỉ có về miền núi. Có điều lên đấy hít khí trời trong lành quá lại nhanh chết vì đói.Thảo nào nhiều cụ cứ bảo BĐS nó sẽ giảm, sẽ vỡ. Nhưng càng ngày càng thấy lên.
 Bđs em thấy chỉ vỡ khi nào mà chỗ khỉ ho cò gáy có cả dẫy chung cư mấy chục tầng thì lúc đấy mới hết thời thôi cụ
Chắc lo nguy cơ bị vỡ nợ giống mấy công ty BĐS bán trái phiếu DN bên TQBộ Tài chính chỉ đạo kiểm tra 10 công ty chứng khoán về tình hình cung cấp dịch vụ trái phiếu doanh nghiệp.
Bên cạnh việc kiểm tra các công ty chứng khoán, Bộ TC cũng tiến hành kiểm tra một số doanh nghiệp có khối lượng phát hành trái phiếu lớn; phát hành trái phiếu không có tài sản đảm bảo; tình hình tài chính DN yếu kém.
Tình trạng ồ ạt phát hành trái phiếu doanh nghiệp trong 2 năm qua đã bộc lộ 1 số vấn đề đáng lưu ý:
Cụ thể, phần lớn tài sản đảm bảo của trái phiếu là bất động sản, dự án hình thành trong tương lai hoặc cổ phiếu doanh nghiệp, giá trị của tài sản đảm bảo chịu ảnh hưởng diễn biến của thị trường.
Bên cạnh đó, một số trường hợp chưa tuân thủ đầy đủ quy định của pháp luật về nhà đầu tư chứng khoán chuyên nghiệp khi mua TPDN phát hành riêng lẻ. Thậm chí, có doanh nghiệp phát hành với khối lượng lớn gấp nhiều lần vốn chủ sở hữu.
Các bác khôn phết!Vì sao cần 'công trái ngoại tệ' để phục hồi kinh tế?
Bộ trưởng Bộ Tài chính Hồ Đức Phớc cho biết để huy động nguồn lực cho khôi phục kinh tế, bộ sẽ xây dựng đề án phát hành công trái huy động ngoại tệ trong nước.
Thưa ông, vì sao không phải là công trái VND mà là công trái ngoại tệ?
- Người dân đã nghe tên công trái, trái phiếu, kỳ phiếu... đều là hình thức đầu tư, nhưng công trái thường có kỳ hạn dài, do Chính phủ phát hành và đặc biệt như tên gọi là mua bằng ngoại tệ.
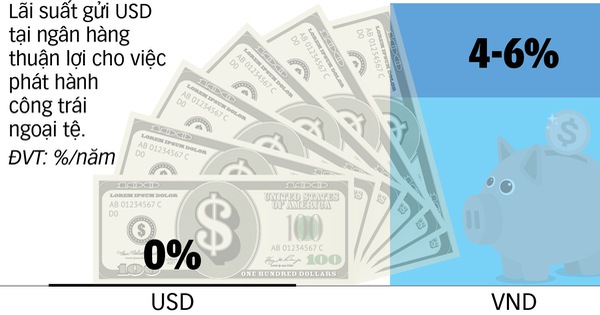
Theo tôi, sở dĩ Bộ Tài chính muốn phát hành công trái huy động ngoại tệ trong nước (chủ yếu là USD) là do hiện nay các ngân hàng quy định lãi suất huy động ngoại tệ là 0%, trong khi lãi suất tiết kiệm VND là 4-6%/năm.
Do vậy, phát hành công trái ngoại tệ có nhiều lợi thế, hấp dẫn hơn để huy động ngoại tệ tiền mặt cất giữ trong dân và đang gửi tại ngân hàng, đó là một nguồn lực lớn Chính phủ có thể huy động để phục hồi kinh tế. Với công trái phát hành bằng VND, Bộ Tài chính vẫn có thể thực hiện nhưng bên mua nên là các tổ chức, ngân hàng.
Vì sao cần 'công trái ngoại tệ' để phục hồi kinh tế?
TTO - Bộ trưởng Bộ Tài chính Hồ Đức Phớc cho biết để huy động nguồn lực cho khôi phục kinh tế, bộ sẽ xây dựng đề án phát hành công trái huy động ngoại tệ trong nước.tuoitre.vn
Nợ xấu của 3 thằng này & bank chủ yếu là nợ xấu do dự án thiếu hiệu quả + bọn cá mập thôi bác ạ. Chứ không phải đại diện cho nhóm nợ thực của nền kinh tế. Ở mình vốn nó chảy vào nền kinh tế thực có đáng bao nhiêu đâu, thành ra sx nó luôn lẹt đẹt.'Soi' khối nợ xấu hơn 50.000 tỷ đồng tại 3 'ông lớn' Vietcombank, VietinBank, BIDV
(Nguồn: Vietnamnet)
Tại Ngân hàng Ngoại Thương (Vietcombank), cuối tháng 9/2021, nợ xấu đã lên mức 10.884 tỷ đồng, tăng 108% so với đầu năm. Nguyên nhân chủ yếu do nợ nhóm 4 (nợ nghi ngờ) đột ngột tăng mạnh, cụ thể, nhóm nợ này cuối tháng 9 là 3.122 tỷ đồng, tăng gấp 4 lần chỉ trong quý 3 và so với đầu năm đã tăng tới 14 lần. Đồng thời, nợ nhóm 3 (nợ dưới tiêu chuẩn) của Vietcombank cũng tăng 122% trong 9 tháng đầu năm lên 1.483 tỷ đồng. Nợ nhóm 5 (nợ có khả năng mất vốn) tăng 45% lên 6.279 tỷ đồng và chiếm 58% trong cơ cấu nợ xấu của Vietcombank.
Sau thời gian dài duy trì tỷ lệ nợ xấu dưới 1%, chỉ loanh quanh 0,6-0,8%; đến cuối tháng 9/2021, tỷ lệ nợ xấu trên dư nợ cho vay của Vietcombank đã lên 1,16%.
Ngân hàng Công thương (VietinBank) cũng có diễn biến tương tự ở nợ nhóm 3. Cụ thể, cuối tháng 9, nợ nghi ngờ của nhà băng này đã lên 11.630 tỷ đồng, gấp 7 lần so với đầu năm. Nợ nhóm 4 cũng tăng mạnh 57% lên 2.923 tỷ đồng.
Tuy nhiên, nợ có khả năng mất vốn (nợ nhóm 5) lại có diễn biến tích cực. Nhóm nợ này cuối tháng 9 là 3.543 tỷ đồng, bất ngờ giảm mạnh hơn 8.700 tỷ đồng trong quý III, tương đương giảm tới 71%.
Theo đó, nợ xấu của VietinBank cuối quý III là 18.097 tỷ đồng, tăng 90% so với đầu năm. Hiện nợ nhóm 5 (nợ có khả năng mất vốn) chiếm 20% trong cơ cấu nợ xấu của ngân hàng.
Tỷ lệ nợ xấu trên dư nợ cho vay của VietinBank tăng từ 0,94% hồi đầu năm lên 1,67% cuối tháng 9/2021. Tỷ lệ bao phủ nợ xấu đạt 118%.
Nợ xấu tại Ngân hàng Đầu tư Phát triển VN (BIDV) lại có diễn biến khả quan hơn so với với 2 ngân hàng trên khi duy trì đi ngang so với đầu năm, cuối tháng 9 ở mức 21.433 tỷ đồng. Trong đó, nợ nhóm 3 tăng 85%, nợ nhóm 4 tăng 28%, nợ nhóm 5 lại giảm 16% xuống 13.881 tỷ đồng. Tỷ lệ nợ xấu giảm từ 1,76% xuống 1,61%. Tỷ lệ bao phủ nợ xấu đạt 140%.
View attachment 6632197
Trước việc nợ xấu đang tăng mạnh và lo ngại tác động của dịch Covid-19, cả 3 ngân hàng đều đã buộc phải tăng mạnh chi phí dự phòng trong năm nay.
Vietcombank đã tăng chi phí dự phòng lên 8.012 tỷ đồng trong 9 tháng đầu năm, tăng 33% so với cùng kỳ năm ngoái. Theo đó, tại thời điểm cuối tháng 9, ngân hàng đang có hơn 26.432 tỷ đồng dự phòng rủi ro cho vay khách hàng. Tỷ lệ bao phủ nợ xấu đạt 243%.
Tương tự, chi phí dự phòng của VietinBank và BIDV lần lượt tăng 22% lên 14.004 tỷ đồng, tăng 44% lên 23.194 tỷ đồng.
Nguồn: https://vietnamnet.vn/vn/kinh-doanh/tai-chinh/khoi-no-xau-cua-3-ong-lon-ngan-hang-vietcombank-vietinbank-bidv-788633.html
Giá nhà, đất trong SG đang giảm nhiều, có chỗ giảm từ 20-25%, các ngân hàng cũng đang giao bán nhiều BĐS thế chấp để thu hồi nợ và giá cũng giảm rất nhiều so với định giá ban đầu, thậm chí giảm đến 30%, và nếu gặp trực tiếp chủ nhà đàm phán có thể giảm thêm nữa. Vậy theo cụ như vậy thị trường đang tăng hay giảm?Thảo nào nhiều cụ cứ bảo BĐS nó sẽ giảm, sẽ vỡ. Nhưng càng ngày càng thấy lên.
Thanh khoản đang thực sự là vấn đề đau đầuGiá nhà, đất trong SG đang giảm nhiều, có chỗ giảm từ 20-25%, các ngân hàng cũng đang giao bán nhiều BĐS thế chấp để thu hồi nợ và giá cũng giảm rất nhiều so với định giá ban đầu, thậm chí giảm đến 30%, và nếu gặp trực tiếp chủ nhà đàm phán có thể giảm thêm nữa. Vậy theo cụ như vậy thị trường đang tăng hay giảm?


