Các câu hỏi của cụ rất hay, đụng vào nhiều vấn đề của V và hệ thống ngân hàng.
Ý tưởng về hedging của cụ hay nhưng không khả thi ở nhiều cấp độ, nhiều rào cản và tính hiệu quả.
Về rào cản pháp lý, V là DN BĐS ko có chức năng kinh doanh vàng (kinh doanh có điều kiện), việc mua 1 số lượng vàng khổng lồ sẽ có thách thức lớn về xin phép. Hãy giả dụ V vượt qua được. V sẽ đối mặt vấn đề tiếp theo là chủ trương muốn đưa nguồn lực vàng vào sử dụng. Nếu V đi mua vàng thì số vàng đó vẫn chưa chuyển thành USD cho kinh tế Việt Nam, vẫn chỉ vàng từ két sắt này chạy sang két sắt khác, chưa đủ để thuyết phục NHNN đồng ý để V làm. Ta lại giả định V vẫn vượt qua được.
Về tính hiệu quả có 3 vấn đề:
- Vàng có biến động giá mạnh, hệ số rủi ro cao, ko ngân hàng nào chấp nhận cho vay đến 70%. 40-50% là mức cao nhất có thể.
- Vay như vậy ăn lẹm vào hạn mức của V ở ngân hàng. V ko thiếu tài sản đảm bảo, V chỉ thiếu dòng tiền.
- Vay như vậy mất thêm chi phí. Thử hình dung thế chấp vàng vay cho BĐS, lãi suất là bao nhiêu?
Cuối cùng, về mục đích hedging:
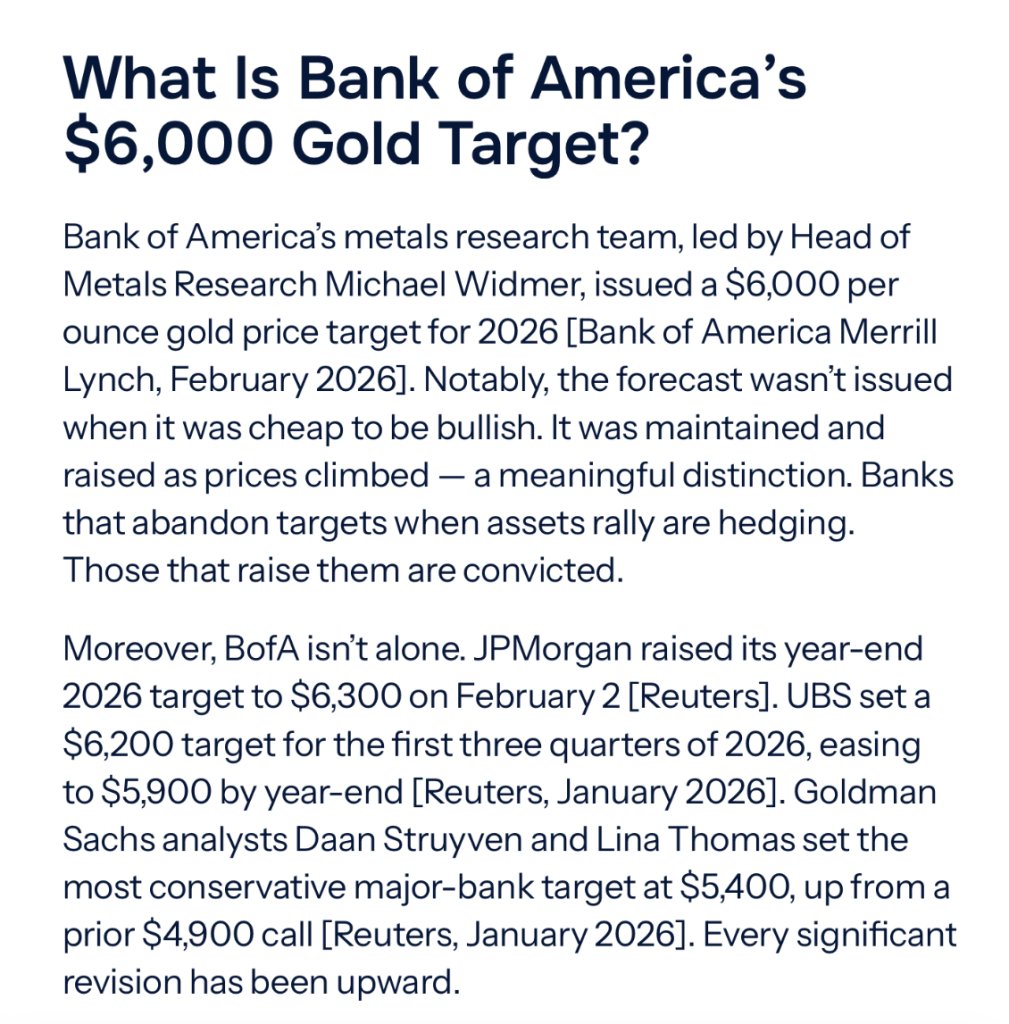
Thế chấp vàng vay VNĐ ra chỉ giải quyết được hedging khi giá lên nhưng lại không giải được bài toán khi giá vàng xuống. V ko bị áp lực người mua trả nhà lấy vàng nhưng bị áp lực tài sản thế chấp giảm giá mạnh, trong khi vay lại là VNĐ!