
- Biển số
- OF-911943
- Ngày cấp bằng
- 11/7/26
- Số km
- 13
- Động cơ
- 310 Mã lực
- Tuổi
- 27
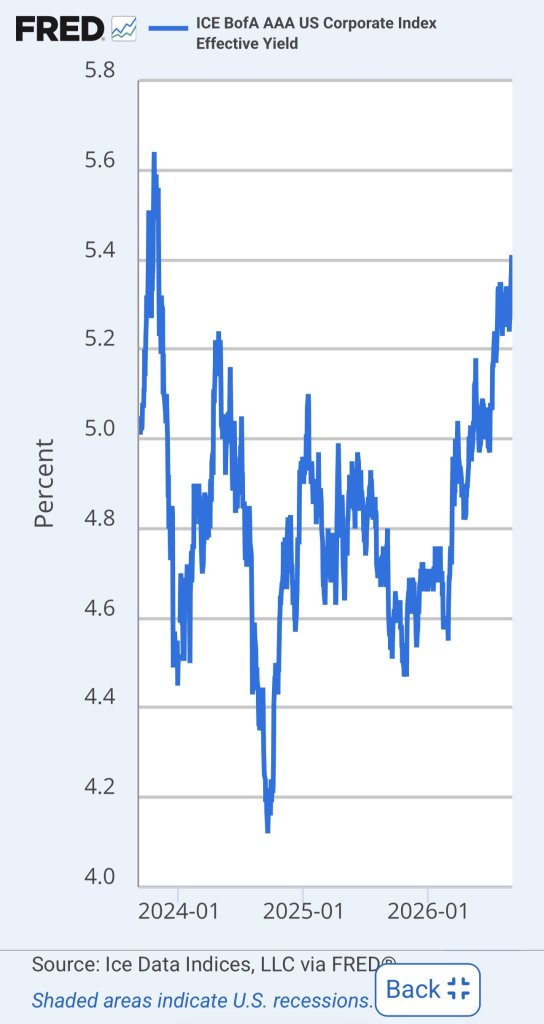
lãi vẫn tăng hàng ngày, FED tháng này tăng lãi suất nữa thì toang hẳn

Có gì mà toang, nhích giỏi lắm cũng chỉ 0,25%. Ls VN còn chênh đủ biên độlãi vẫn tăng hàng ngày, FED tháng này tăng lãi suất nữa thì toang hẳn
Vào lộ trình tăng ls cụ ạ. Còn các lần tăng cho 2027 nữa. Và slogan "Higher for Longer" lại nổi lên.Có gì mà toang, nhích giỏi lắm cũng chỉ 0,25%. Ls VN còn chênh đủ biên độ
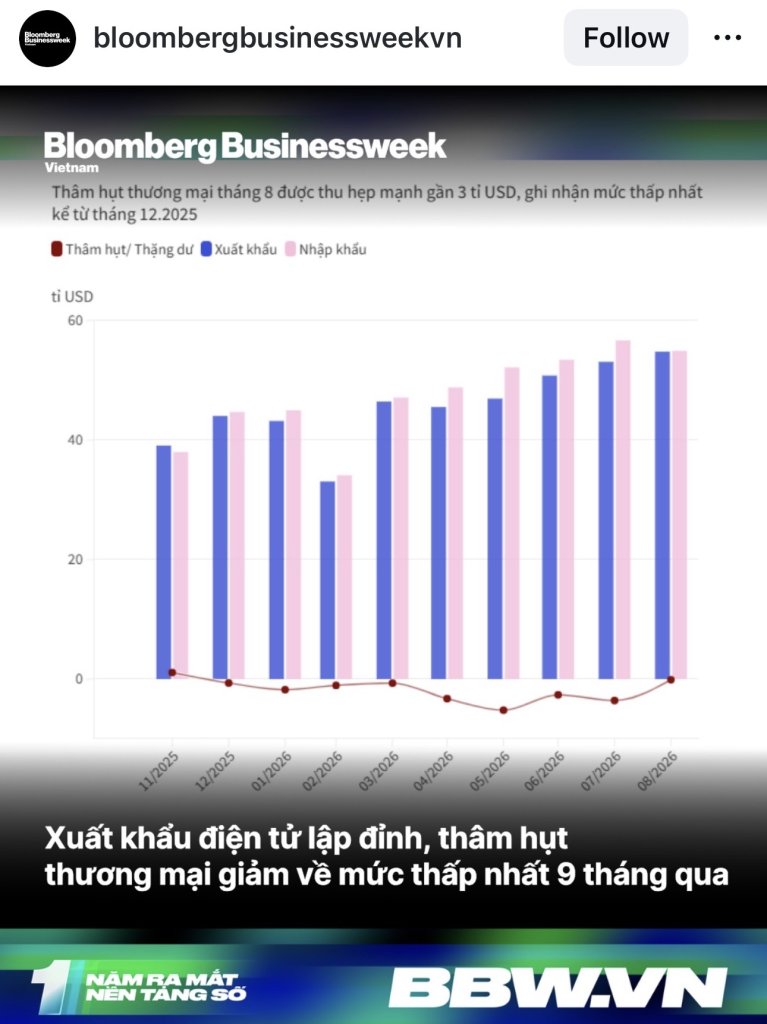
Thâm hụt tm tháng 8 giảm chỉ còn -0,12 tỷ $. Hy vọng tháng 9-12 sẽ thặng dư?
Tỷ giá USD/VND 26100 có thể là ko cao nhưng hệ thống ngân hàng vẫn chịu áp lực về: chênh lệch lãi suất VND–USD, nhu cầu ngoại tệ của doanh nghiệp, dòng vốn, dự trữ ngoại hối, kỳ vọng tỷ giá tương lai,Nhiều cụ cứ cho rằng cái chênh lệch ngoại tệ và tỷ giá là cái ảnh hưởng chính đến lãi suất nhưng thực tế thì nó ko ảnh hưởng mạnh như các cũ nghĩ. Tỷ giá bây giờ nói thẳng là thấp tè loanh quanh 26.100 và chả có tý gì căng thẳng từ đầu năm cả.
Cái ảnh hưởng mạnh nhất theo em là các siêu dự án, cứ nhìn các chính sách gần đây ngày càng tháo gỡ để có thể huy động vốn cho các siêu dự án này.
Đầu tiên: ko tính vào room tín dụng.
Thứ 2: tăng tỷ lệ ngắn cho vay trung dài hạn rồi nâng cả tỷ lệ từ tiền KBNN.
Thứ 3: giờ nâng cả giới hạn cho vay 1 kh từ 13% lên 5x%. Trước kia 1 dự án chắc phải huy động 6-7 bank thì giờ chỉ cần 1,2 bank ruột là được.
Tóm lại là ngoài các bank ruột sân sau thì đếch bank nào muốn cho vay các siêu dự án này cả đâm ra NHNN đang phải tìm mọi cách để có thể huy động vốn cho các dự án này. Và chính mặt bằng ls cũng bị kéo cao từ các ô bank ruột, bank sân sau này chứ đâu.

 www.vietnamplus.vn
Toàn bộ đoạn trên bị bác bỏ dễ dàng chỉ bằng 1 câu hỏi: vi sao NHNN không tái cấp vốn cho các NHTM để xử lý việc thiếu vốn này trong khi các doanh nghiệp đang ngộp thở vì lãi suất cao?Nhiều cụ cứ cho rằng cái chênh lệch ngoại tệ và tỷ giá là cái ảnh hưởng chính đến lãi suất nhưng thực tế thì nó ko ảnh hưởng mạnh như các cũ nghĩ. Tỷ giá bây giờ nói thẳng là thấp tè loanh quanh 26.100 và chả có tý gì căng thẳng từ đầu năm cả.
Cái ảnh hưởng mạnh nhất theo em là các siêu dự án, cứ nhìn các chính sách gần đây ngày càng tháo gỡ để có thể huy động vốn cho các siêu dự án này.
Đầu tiên: ko tính vào room tín dụng.
Thứ 2: tăng tỷ lệ ngắn cho vay trung dài hạn rồi nâng cả tỷ lệ từ tiền KBNN.
Thứ 3: giờ nâng cả giới hạn cho vay 1 kh từ 13% lên 5x%. Trước kia 1 dự án chắc phải huy động 6-7 bank thì giờ chỉ cần 1,2 bank ruột là được.
Tóm lại là ngoài các bank ruột sân sau thì đếch bank nào muốn cho vay các siêu dự án này cả đâm ra NHNN đang phải tìm mọi cách để có thể huy động vốn cho các dự án này. Và chính mặt bằng ls cũng bị kéo cao từ các ô bank ruột, bank sân sau này chứ đâu.
Tái cấp vốn thì giải quyết kiểu gì. Tái cấp vốn thường kỳ hạn ngắn nên ko giải quyết đc câu chuyện thiếu vốn cho các đại dự án có thời gian thu hồi vốn cả chục năm. Cái này nó chỉ giải quyết câu chuyện thanh khoản trong hệ thống ngân hàng thời gian thôi.Toàn bộ đoạn trên bị bác bỏ dễ dàng chỉ bằng 1 câu hỏi: vi sao NHNN không tái cấp vốn cho các NHTM để xử lý việc thiếu vốn này trong khi các doanh nghiệp đang ngộp thở vì lãi suất cao?

Nới giới hạn cho vay cho bank thì hạ tiêu chí an toàn xuống!Tái cấp vốn thì giải quyết kiểu gì. Tái cấp vốn thường kỳ hạn ngắn nên ko giải quyết đc câu chuyện thiếu vốn cho các đại dự án có thời gian thu hồi vốn cả chục năm. Cái này nó chỉ giải quyết câu chuyện thanh khoản trong hệ thống ngân hàng thời gian thôi.
Giờ câu hỏi đặt ra phải là thu xếp vốn mới và phải là nguồn ổn định hoặc thời hạn dài ở đâu ? Tiền gửi của dân, trái phiếu hay đi vay nợ nước ngoài…
Đợt này các bank khá chủ động vay nguồn nước ngoài, hy vọng kết hợp đông tây y cả trái phiếu rồi nhà nước cũng đi vay nữa thì đủ vốn
Còn 1 cái nữa chưa nói là các đại dự án này nó hay gắn với tập đoàn nhóm lớn nhưng đánh giá về hiệu quả, khả năng thu hồi thì cảm giác hơi mông lung nên nhiều bank có khi vẫn còn nguồn mà nó cũng chả cho vay đấy. Thế giờ mới phải nới giới hạn lên tận 5x% cho 1 khách hàng.

VD nhà cụ có 10 bất động sản đang hoạt động, ứng với gia trị 10 đồng tiền nghĩa là mỗi cái BĐS giá 1 đồng, giờ cụ muốn có 1 cái BĐS nữa vậy để tránh 10 cái cũ bị cạnh tranh dẫn đến mất giá thì cụ in tiền ra và xây thêm 1 BĐS đồng thời khoanh thanh khoản lại ở cái BĐS đó vào trong kho chưa sử dụng, chi phí sản xuất chỉ chiếm đâu đó 1/10 giá thị trường của BĐS vì đối với con mắt nhà nước phí sử dụng đất là bằng 0.Giờ câu hỏi đặt ra phải là thu xếp vốn mới và phải là nguồn ổn định hoặc thời hạn dài ở đâu ? Tiền gửi của dân, trái phiếu hay đi vay nợ nước ngoài…
Đợt này các bank khá chủ động vay nguồn nước ngoài, hy vọng kết hợp đông tây y cả trái phiếu rồi nhà nước cũng đi vay nữa thì đủ vốn
Bây giờ căng nhất có lẽ là trung dài hạn.Tái cấp vốn thì giải quyết kiểu gì. Tái cấp vốn thường kỳ hạn ngắn nên ko giải quyết đc câu chuyện thiếu vốn cho các đại dự án có thời gian thu hồi vốn cả chục năm. Cái này nó chỉ giải quyết câu chuyện thanh khoản trong hệ thống ngân hàng thời gian thôi.
Giờ câu hỏi đặt ra phải là thu xếp vốn mới và phải là nguồn ổn định hoặc thời hạn dài ở đâu ? Tiền gửi của dân, trái phiếu hay đi vay nợ nước ngoài…
Đợt này các bank khá chủ động vay nguồn nước ngoài, hy vọng kết hợp đông tây y cả trái phiếu rồi nhà nước cũng đi vay nữa thì đủ vốn
Còn 1 cái nữa chưa nói là các đại dự án này nó hay gắn với tập đoàn nhóm lớn nhưng đánh giá về hiệu quả, khả năng thu hồi thì cảm giác hơi mông lung nên nhiều bank có khi vẫn còn nguồn mà nó cũng chả cho vay đấy. Thế giờ mới phải nới giới hạn lên tận 5x% cho 1 khách hàng.
 baomoi.com
NHNN đang chuẩn bị tái cấp vốn 50K tỷ cho các dự án cho thuê nhà ở thương mại, dự kiến trên 10 năm đấy. Tại sao không sử dụng một gói tương tự với quy mô lớn hơn cho các đại dự án?Tái cấp vốn thì giải quyết kiểu gì. Tái cấp vốn thường kỳ hạn ngắn nên ko giải quyết đc câu chuyện thiếu vốn cho các đại dự án có thời gian thu hồi vốn cả chục năm. Cái này nó chỉ giải quyết câu chuyện thanh khoản trong hệ thống ngân hàng thời gian thôi.
Giờ câu hỏi đặt ra phải là thu xếp vốn mới và phải là nguồn ổn định hoặc thời hạn dài ở đâu ? Tiền gửi của dân, trái phiếu hay đi vay nợ nước ngoài…
Đợt này các bank khá chủ động vay nguồn nước ngoài, hy vọng kết hợp đông tây y cả trái phiếu rồi nhà nước cũng đi vay nữa thì đủ vốn
Còn 1 cái nữa chưa nói là các đại dự án này nó hay gắn với tập đoàn nhóm lớn nhưng đánh giá về hiệu quả, khả năng thu hồi thì cảm giác hơi mông lung nên nhiều bank có khi vẫn còn nguồn mà nó cũng chả cho vay đấy. Thế giờ mới phải nới giới hạn lên tận 5x% cho 1 khách hàng.
Tạo niềm tin vào VND và phát hành trái phiếu 20 năm cho dân. Khuyến khích việc chuyển đổi từ vàng sang VND. Nghe đã hướng mở lối chưa cụ.Bây giờ căng nhất có lẽ là trung dài hạn.
Trích: nguồn vốn trung và dài hạn chỉ chiếm khoảng 16% tổng nguồn vốn hệ thống nhưng dư nợ trung và dài hạn lại chiếm tới 48,5%
---> lấy đâu tiền mà làm đường sắt cao tốc Bắc Nam đây?
Dòng tiền 400.000 tỷ đồng và bài toán 'khéo co' để nắn vốn vào sản xuất thực
Với mức tăng trưởng tín dụng đạt 8,98% trong 7 tháng đầu năm 2026, nền kinh tế đang cho thấy khả năng hấp thụ vốn có những chuyển biến tích cực.
Ý chí mua nhà của dân cao gấp nghìn lần ! Châu chấu đá xe tăng thôi ! Cứu bđs là cứu NH, cứu bản thân chứ cụ ! DN bđs cùng lắm là bể chết thằng tây nào ? Hay mình chết nó mới nên chuyện. Tập còn phải từ bỏ 3 lằn ranh đỏ với bđs thì các cụ cứ giờ hồn, 2, 3 năm nữa lại không còn sức kéo lên, nằm bẹp cả đám !Ý chí của CP với BĐS đã rõ mà, nếu tầm này 2-3 năm trước khi BĐS khó khăn vụ trái phiếu, ngày nào cũng có bài kêu gọi giải cứu của hết hiệp hội này đến hiệp hội khác, chuyên gia A đến chuyên gia B. Lần này không thấy có 1 bài nào thì hiểu rồi đó.
CP đã cứu bằng hoãn/ giãn nợ trái phiếu, đã kêu gọi hạ giá nhà, làm sp đúng nhu cầu ở thực đi, DN BĐS thì bất chấp, dân say máu lao vào mua nuôi béo DN BĐS, giờ tự chịu chứ kêu ai được nữa?
Eu tăng lãi suất ! Các cụ đi đổi euro đi !Tạo niềm tin vào VND và phát hành trái phiếu 20 năm cho dân. Khuyến khích việc chuyển đổi từ vàng sang VND. Nghe đã hướng mở lối chưa cụ.
Em lại nghĩ khác, chính vì cứu nên mới chết nhanh hơn. Nhìn thấy gì từ khoản tiền gửi của cư dân tăng vọt lên từ 2025? Rất nhiều năm loanh quanh 6tr tỷ, cuối 2024 vẫn đang 7tr tỷ. Vọt lên đến giờ 11tr tỷ? Đây là tiền của dân cư làm thêm được trong 2 năm nên có tiền gửi Bank à? Hay dân bán vàng đi, lấy tiền trong két ra để gửi Bank? Hay đền bù? giảm biên chế (dc vài trăm ngàn tỷ)Ý chí mua nhà của dân cao gấp nghìn lần ! Châu chấu đá xe tăng thôi ! Cứu bđs là cứu NH, cứu bản thân chứ cụ ! DN bđs cùng lắm là bể chết thằng tây nào ? Hay mình chết nó mới nên chuyện. Tập còn phải từ bỏ 3 lằn ranh đỏ với bđs thì các cụ cứ giờ hồn, 2, 3 năm nữa lại không còn sức kéo lên, nằm bẹp cả đám !
Cụ sai rồi, do chính sách quản lý đất đai bất minh nên nó đẻ ra cái bong bóng bđs ! Dìm lãi suất xuống dưới lạm phát, mí phát tiền cho bọn nó thổi thì sao không phình bụng !Em lại nghĩ khác, chính vì cứu nên mới chết nhanh hơn. Nhìn thấy gì từ khoản tiền gửi của cư dân tăng vọt lên từ 2025? Rất nhiều năm loanh quanh 6tr tỷ, cuối 2024 vẫn đang 7tr tỷ. Vọt lên đến giờ 11tr tỷ? Đây là tiền của dân cư làm thêm được trong 2 năm nên có tiền gửi Bank à? Hay dân bán vàng đi, lấy tiền trong két ra để gửi Bank? Hay đền bù? giảm biên chế (dc vài trăm ngàn tỷ)
Không ạ, tăng từ 4tr tỷ lên 11tr tỷ này là do tín dụng bơm vào. Nên nhìn các cò đấy hô hào xuýt xoa con số 11tr tỷ này rồi hô dân còn giàu lắm mà buồn cười. Nhìn số 11tr tỷ này thì lo hơn là mừng. Lần này ko đơn giản là chỉ giảm 20%-30%.


