


Các anh ấy bất chấp in tiền thì sao Cụ ?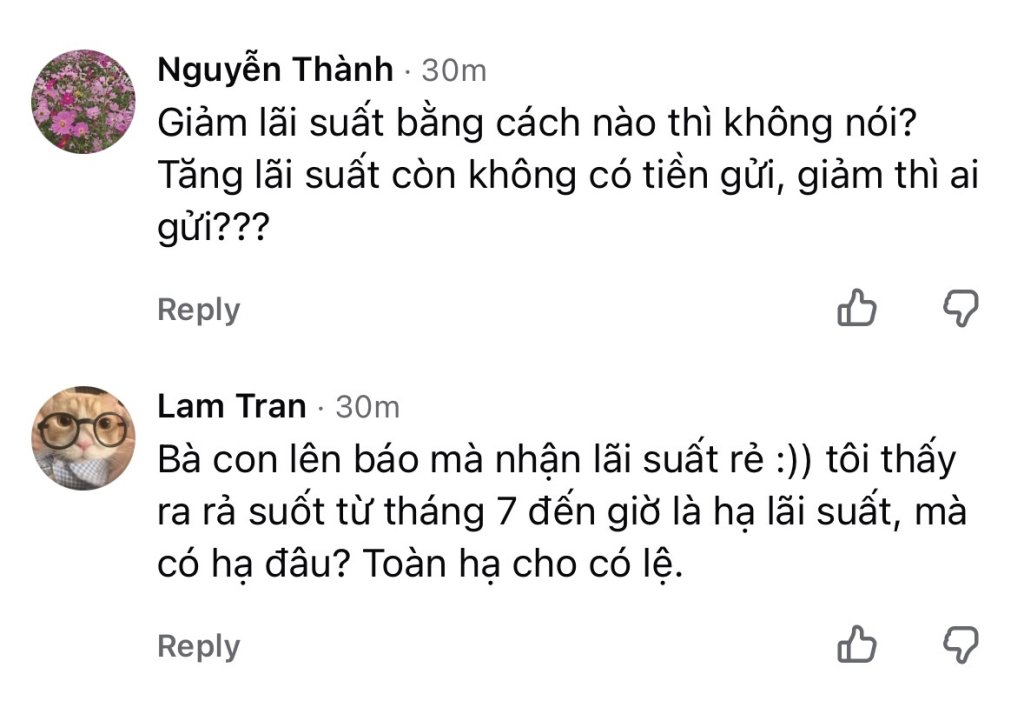
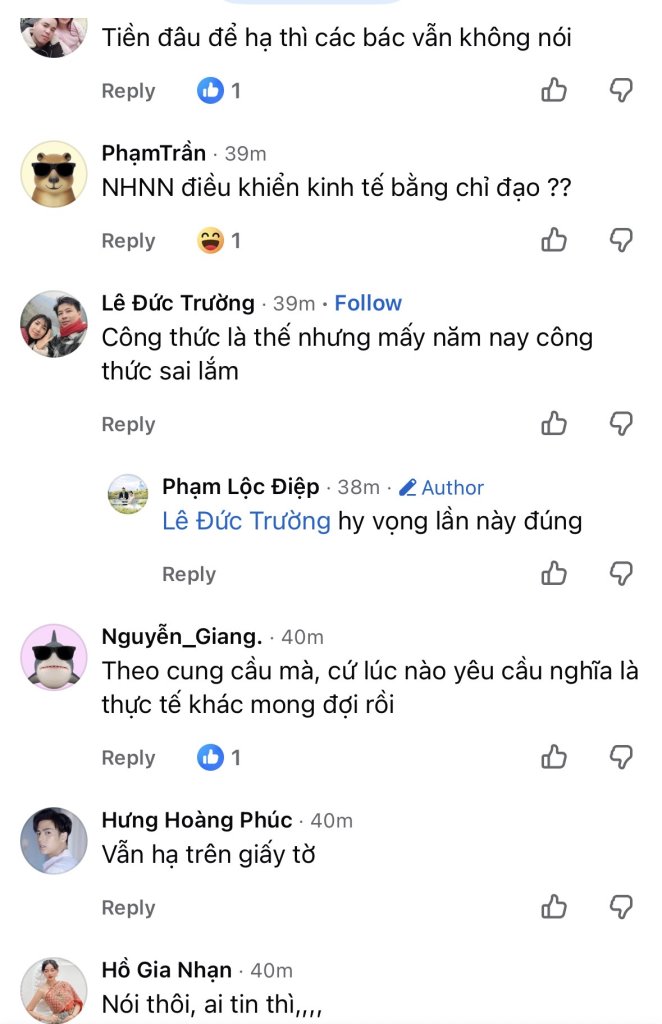
dân mạng ảo nhưng lại sống thật, nhìn rõ là khó hạ Ls
Các anh ấy bất chấp in tiền thì sao Cụ ?
dân mạng ảo nhưng lại sống thật, nhìn rõ là khó hạ Ls
Thì bds tăng x2, mấy ông gửi ngân hàng ngồi khócCác anh ấy bất chấp in tiền thì sao Cụ ?

Sướng trợn mắt cụ nhỉ, giải thoát cho bao nhiêu ngườiThì bds tăng x2, mấy ông gửi ngân hàng ngồi khóc

Bơm tiền mạnh luôn đi thôi chứ chờ gì nữaCác anh ấy bất chấp in tiền thì sao Cụ ?
 chứ giờ mình sợ bất động sản chứ sợ gì lạm phát
Theo em ko nên đánh giá vấn đề như vậy, có 1 điều chắc chắn là không có gì chắc chắnEm thấy là mâý vụ hủng hoảng ngân hàng tư nhân trước đây thì nhà nước đều giơ tay ra đỡ. Em chưa thấy ai cho ngân hàng vay mà ko lấy lại đc tiền. Em mạnh dạn cho rằng tại VN thì rủi ro duy nhất khi gửi tiết kiệm là lạm phát.

Các anh ấy bất chấp in tiền thì sao Cụ ?
mấy tháng đang qua khát thèm tiền lắm rồi, bơm mạnh tiền ra nhanh hộ bà con cái đi chứ giờ ai cũng thèm tiền nên điếc lác hếtLạm phát hay được lấy lý do để thúc đẩy dân fomo vào bất động sản

Đi bụi cả sòng trừ họ V mà cụ. Cơ mà nó đi ngang or down ntn tầm vài năm e lại càng thấy ngon ấy.Thế mà cổ phiếu điện năm nay toàn thấy đi mò đáy.

Nào mình cùng chờ.Giá điện VN chuẩn bị đến chu kỳ tăng sốc rồi, EVN bị xẻ ra không bù chéo cho mảng truyền tải được nữa thì giá điện tăng thêm 30% cũng không lạ. Rồi giờ tăng nguồn giá cao như LNG bèo cùng tầm 4k/số.
 .

Cụ nói chỉ đúng 1 phần. Gửi tiết kiệm chỉ rủi ro khi lợi suất thực rất thấp hoặc âm. Ví dụ như đợt trước huy động chỉ 4-5% trong khi lạm phát khoảng 3.5-4%. Kết quả ai cũng thấy rồi, giá tài sản tăng phi mã.Em thấy là mâý vụ hủng hoảng ngân hàng tư nhân trước đây thì nhà nước đều giơ tay ra đỡ. Em chưa thấy ai cho ngân hàng vay mà ko lấy lại đc tiền. Em mạnh dạn cho rằng tại VN thì rủi ro duy nhất khi gửi tiết kiệm là lạm phát.
Dễ in lắm cụ ạ, bơm để hạ lsCác anh ấy bất chấp in tiền thì sao Cụ ?
Nghe có vẻ easy game thế cụThì bds tăng x2, mấy ông gửi ngân hàng ngồi khóc
 ) thế gê đê pê 2x% lun

Bđs cứ thử tăng x2, ngay hôm sau ăn ngay thuế luỹ kế từ bđs thứ 2, thuế thừa kế, thuế bỏ hoang. Càng găm nhiều càng chết.Thì bds tăng x2, mấy ông gửi ngân hàng ngồi khóc
Rồi mở rộng địa giới HN, HCM, ĐN ra 4 phía, di dời cơ quan trụ sở, trung tâm hành chính ra vùng dân cư thưa.
Trước mắt tiến tới A100 phải rực rỡ cái đã, mọi cái khác tính sauSau 1 năm thổi, mới siết nháp nháp ( do hoàn cảnh ) mà bđs đã thê thảm ntn rồi. In thêm phát nữa thì cả XH nằm thở sau 2 năm nữa mất.


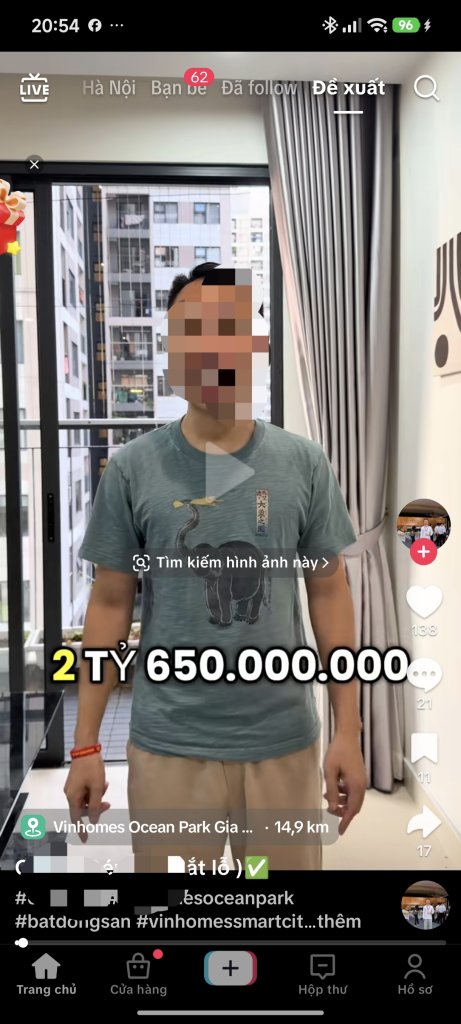

Có 2 rủi ro, thứ nhất Bank có thể vỡ nợ, tiền sẽ kẹp, đen thì mất.Cụ nói chỉ đúng 1 phần. Gửi tiết kiệm chỉ rủi ro khi lợi suất thực rất thấp hoặc âm. Ví dụ như đợt trước huy động chỉ 4-5% trong khi lạm phát khoảng 3.5-4%. Kết quả ai cũng thấy rồi, giá tài sản tăng phi mã.
Hiện tại lạm phát cao nhưng huy động cao hơn rất nhiều nên gửi tiết kiệm chẳng có rủi ro gì. Chưa kể huy động cao khiến lãi suất cho vay ra cũng rất cao, giá các tài sản liên tục đi xuống, so với cầm tài sản thì người gửi tiết kiệm h phải gọi là "lãi kép".

cụ mới có vấn đề đó, bên này là OCP thì cắt giá đó là đúng rồi.Cụ có vấn đề về đọc hiểu à? Thằng mua trả tiền cho chủ nhà 3,4 tỷ, trả thêm 3,9 tỷ cho bank và mấy lít thuế phí nữa nhé! Mỡ mà húp. Tính ra 7,6 tỷ cho căn 75m thì chủ nhà nó cũng chưa cần bán vội đâu
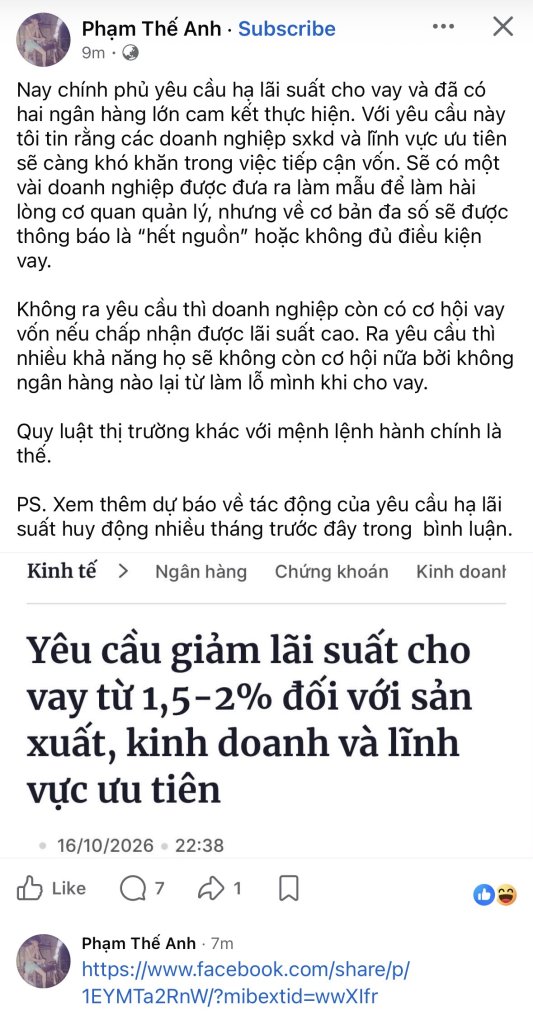

Ở đâu tớ chả quan tâm, thông tin đăng bán rõ ràng như thế mà các bố còn xuyên tạc thành chủ nhà cho thêm bên bán 450tr thì cũng toàn mõm.cụ mới có vấn đề đó, bên này là OCP thì cắt giá đó là đúng rồi.


