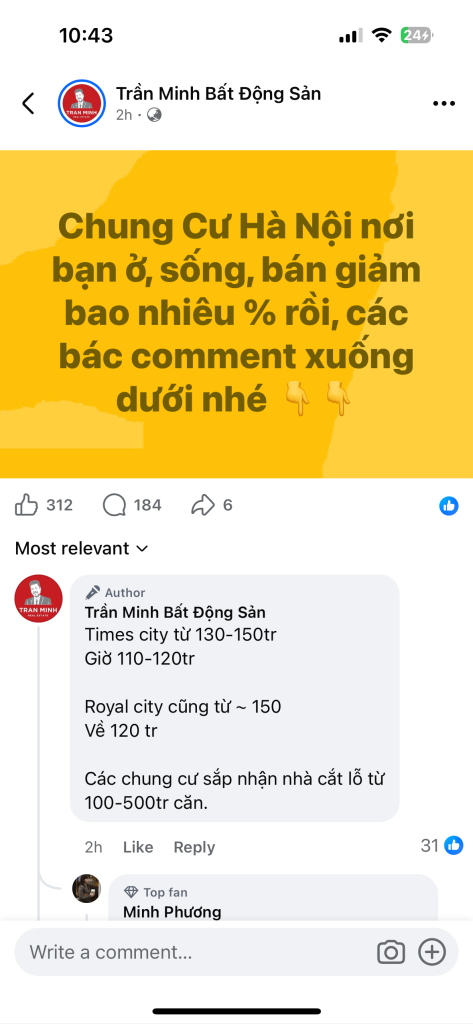
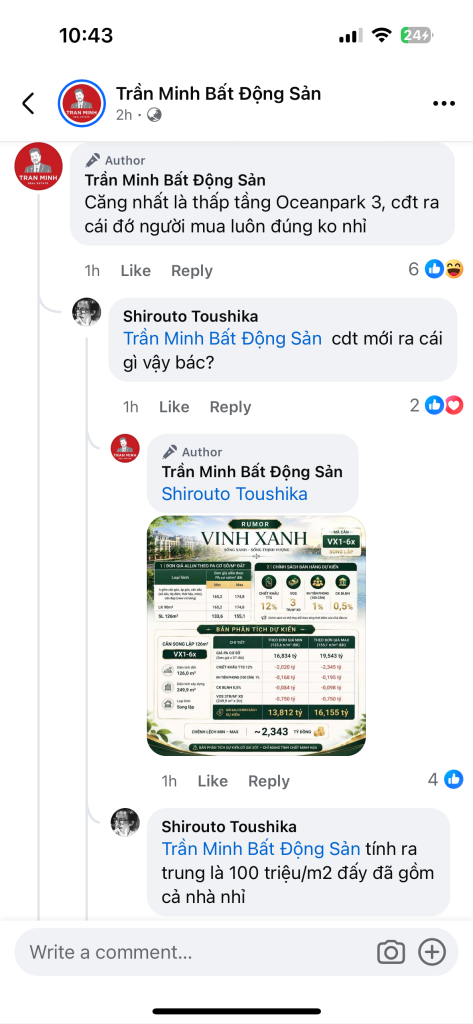
Dù pháp lý có thắng 100% thì để được có bản án thắng trong tay đủ hiệu lực pháp luật cũng cỡ mất 2 năm với 1 loạt chi phí, rồi để thực thi được bản án (tiền vào túi) lại mất loạt chi phí và tầm cỡ 1 năm nữa, tổng cỡ 3 năm với rất nhiều chi phí và thiệt hại. Do đó, sau 5 năm thả gà ra, để đuổi được nó về bu của mình, các bác hình dùng thế nào rồi đấy. Đấy là chưa kể, pháp lý vụ này dễ vô hiệu ngay từ đầu. Mà vô hiệu thì tiền ai trả về người đấy, chẳng có lãi lời, phạt phẽo gì cả. Mà để được tuyên HĐ vô hiệu làm sở cứ đòi tiền về, cũng mất 3 năm. Vậy vị chi, các bác cho VIN vay 8 năm, không lời lãi gì hết, cũng chẳng bảo đảm gì cả. Tính đi tính lại lúc đó, khéo giữ nhà vẫn là đỡ thiệt hại.
Do đó, kết cục cuối cùng vẫn là giữ nhà thôi! Chúc mừng các bác đã chính thức thành cư dân của VHM.
Tâm lý như thế này làm cho các bác ngại tìm hiểu, ngại đọc, nếu có mua bán thì tặc lưỡi xanh chín, đánh bạc dựa vào niềm tin. Bỏ ra một đống tiền, chưa biết thì tìm hiểu, chưa nắm luật thì tìm luật sư tư vấn. Người ta nói kiểm soát rủi ro không phải là loại bỏ được 100% rủi ro, mà là đảm bảo được an toàn ở mức độ cao nhất, không nắm dao đằng lưỡi. Ở nước mình các cá nhân chưa có thói quen mặc cả một sản phẩm dành cho riêng mình, mà thực tế là có thể làm được với các ngân hàng chứ không phải không được.
Sản phẩm Vin đưa ra là mua đứt bán đoạn, chẳng có gì để bàn nữa. Nhưng như thế là hoàn toàn dựa trên lòng tin, dựa vào lời hứa giữa doanh nghiệp bán và người mua. Tranh chấp sau này thuần túy giữa Người mua nhà và VIN.
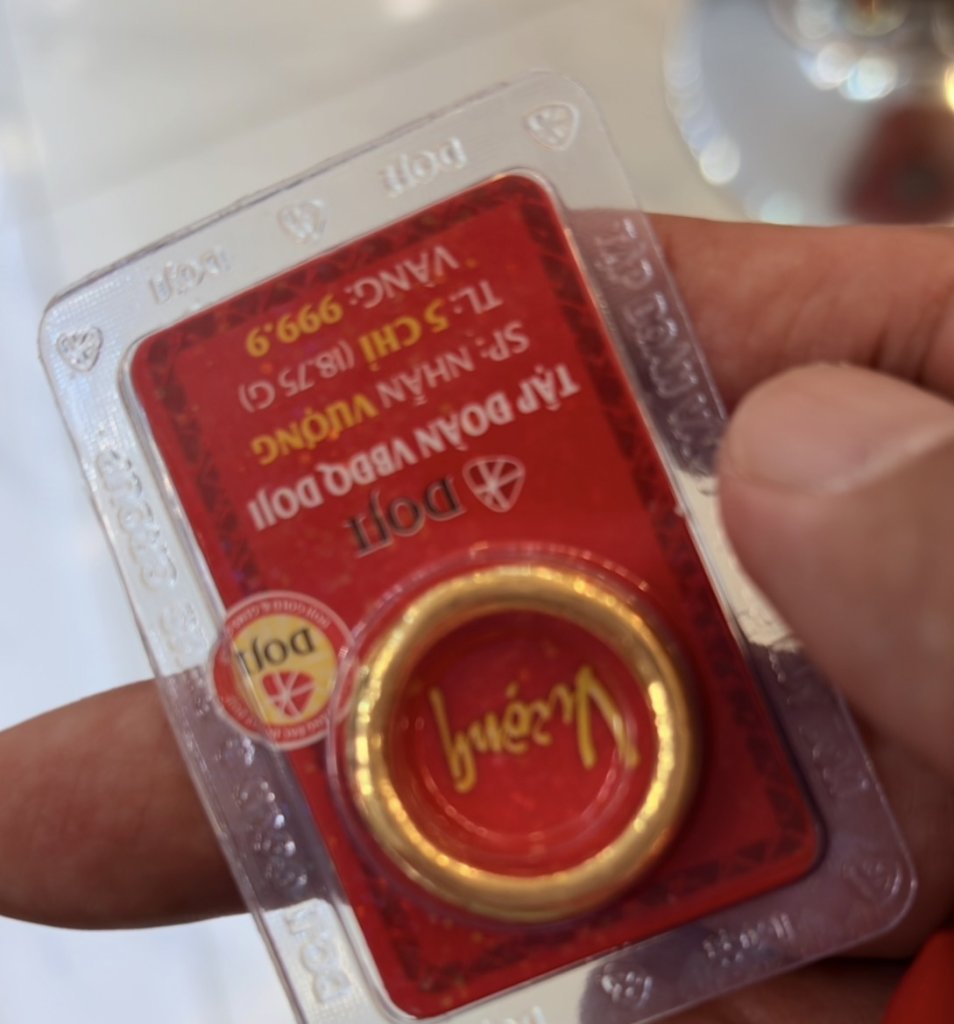
Chỉ là ví dụ, nhưng em đã khuyến nghị xem xét quy trình mua bán được đưa vào hợp đồng 4 bên: Người mua - Công ty Vàng bạc Đá quý - Ngân hàng - VIN. Vì sao lại thế? Vì các bên thò tay ký vào hợp đồng đều kiểm soát chéo lẫn nhau, nếu có kiện cáo do một bên vi phạm quyền/nghĩa vụ thì sẽ có sự tham gia của các bên khác, chứ không phải mình ông mua nhà đi kiện đòi vàng. Thêm vào đó, không ràng buộc hợp đồng chặt chẽ thì không có cơ sở mà kiện.
Người mua - Ngân hàng => Ràng buộc bởi hợp đồng tín dụng và hợp đồng cầm cố vàng: Trong đó có điều khoản về việc thanh toán cuối kỳ, và thanh toán như thế nào để lấy vàng ra. Kể cả có tiền trước hạn, cũng có quyền tất toán khoản vay lấy vàng ra và nhà Vin xử lấy tiền sau.
VIN - Ngân hàng => Ràng buộc bởi một hoặc nhiều hợp đồng quy định nghĩa vụ thanh toán định kỳ lãi vay phát sinh từ những người cầm cố nhà để mua nhà Vin; Nghĩa vụ cùng xử lý tất toán khoản vay để Ngân hàng thu đủ nợ và giải chấp được tài sản đảm bảo; Nghĩa vụ bảo lãnh thanh toán với khoản vay của người mua...
Công ty Vàng bạc Đá quý - với các bên còn lại => Nghĩa vụ xác nhận giá giao dịch và nghĩa vụ mua/bán Vàng vật chất liên quan tới phạm vi hợp đồng.
Thế nên không phải ông VIN thích quỵt thì quỵt, ông ngân hàng thích giữ vàng thì giữ vàng, ông Vàng bạc Đá quý thích đung đưa công bố giá thế nào thì công bố. Các ông này đều phải làm việc song phương và đa phương với nhau và với người mua rồi. Ngoài cái hợp đồng khung 4 bên thỏa thuận quy trình, quyền lợi nghĩa vụ từng bên, còn nhiều hợp đồng con trong khuôn khổ pháp luật và quy định của ngân hàng/cty bđs/cty vàng được ký với người mua và ký với nhau. Nếu kiện nhau thì an tâm là Người mua không bao giờ phải đứng một mình.





 họ đều có đủ trí khôn và thông tin để quyết định ko phải gà