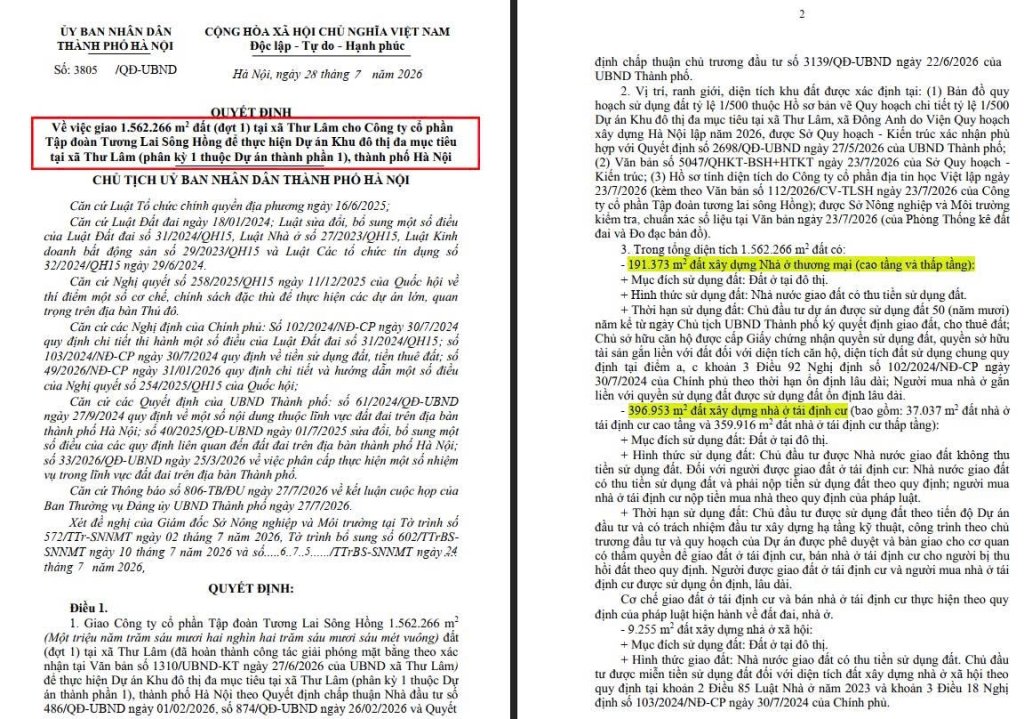
Nhu cầu vốn lớn của các dự án CSHT do các tập đoàn tư nhân thực hiện như Vingroup, Masterise Group, Sungroup, Thaco Group... đang dần tác động lên thị trường tín dụng truyền thống.
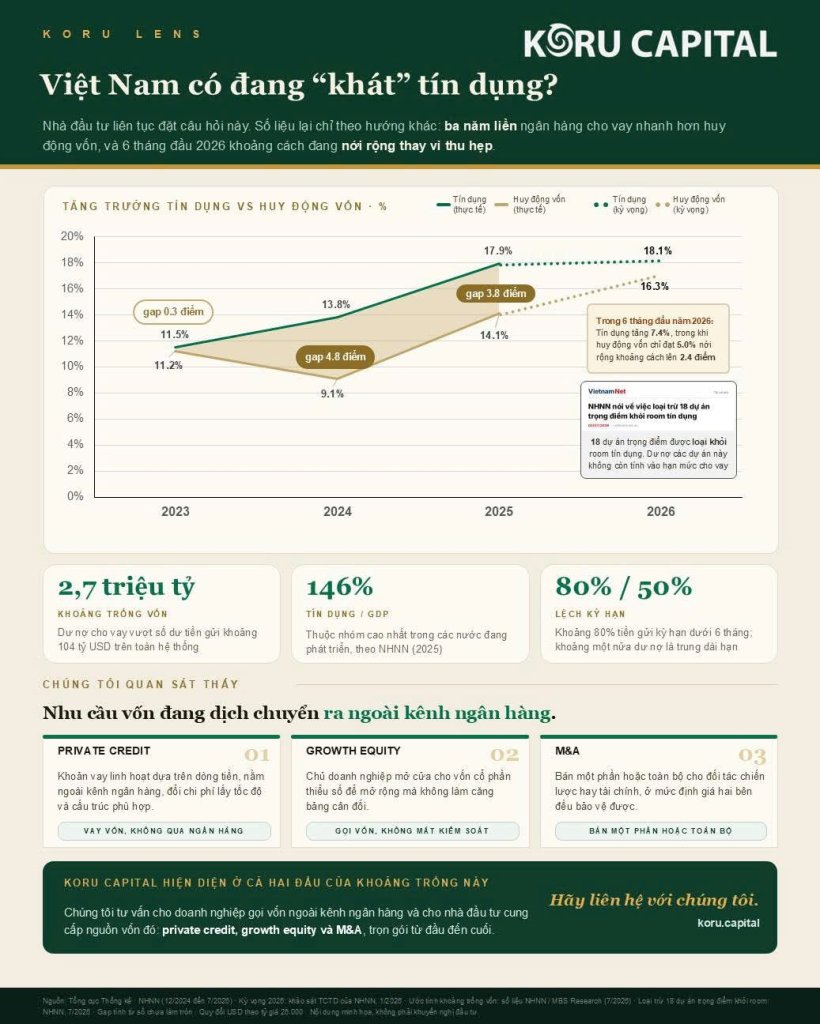
Ngân hàng vận hành trên một vòng quay đơn giản: nhận tiền gửi, rồi dùng số tiền đó cho vay. Khi cho vay tăng nhanh hơn tiền gửi trong thời gian dài, ngân hàng dần thiếu nguồn để đáp ứng hết nhu cầu vay vốn. Việt Nam đang ở trong tình trạng này ba năm liên tiếp:

2023: tín dụng +11,5% vs huy động vốn +11,2%
2024: +13,8% vs +9,1%
2025: +17,9% vs +14,1%
Đầu năm 2026, khảo sát các tổ chức tín dụng do Ngân hàng Nhà nước thực hiện kỳ vọng chênh lệch cả năm chỉ còn 1,8 điểm %. Nhưng hết 6 tháng, thực tế đi ngược lại: tín dụng +7,4% trong khi huy động chỉ +5,0%, tức khoảng cách 2,4 điểm % chỉ trong nửa năm, vượt cả mức kỳ vọng ban đầu.
Về quy mô: dư nợ cho vay toàn hệ thống đang vượt số dư tiền gửi khoảng 2,7 triệu tỷ đồng (khoảng 104 tỷ USD), trong khi tín dụng đã bằng 146% GDP.
Thị trường đang nhìn nhận nhu cầu vốn cho các dự án hạ tầng là lực đẩy chính của tăng trưởng tín dụng. Với doanh nghiệp, điều này nghĩa là ngân hàng có thể phải chọn lọc hơn: không ngừng cho vay, nhưng giải ngân chậm và kỹ hơn, doanh nghiệp thiếu tài sản thế chấp hoặc cần vốn dài hạn sẽ cảm nhận sớm nhất.
Theo Koru Capital nhu cầu tìm vốn ngoài kênh ngân hàng truyền thống ngày càng rõ, hướng tới:
Private credit: vay linh hoạt dựa trên dòng tiền, không qua ngân hàng
Growth equity: gọi vốn cổ phần để mở rộng mà không làm căng bảng cân đối, đổi lại cổ đông sáng lập chấp nhận pha loãng một phần sở hữu
M&A: bán một phần hoặc toàn bộ mảng kinh doanh hiện có để thu hồi vốn, tái phân bổ vào cơ hội tăng trưởng mới
Nguồn fb



 . Tầm này thì có bao nhiêu cũng ăn như thuồng luồng.