
- Biển số
- OF-911970
- Ngày cấp bằng
- 13/7/26
- Số km
- 802
- Động cơ
- 9,502 Mã lực
Của SCharter phải k cụLãi huy động thế này thì sắp toang hết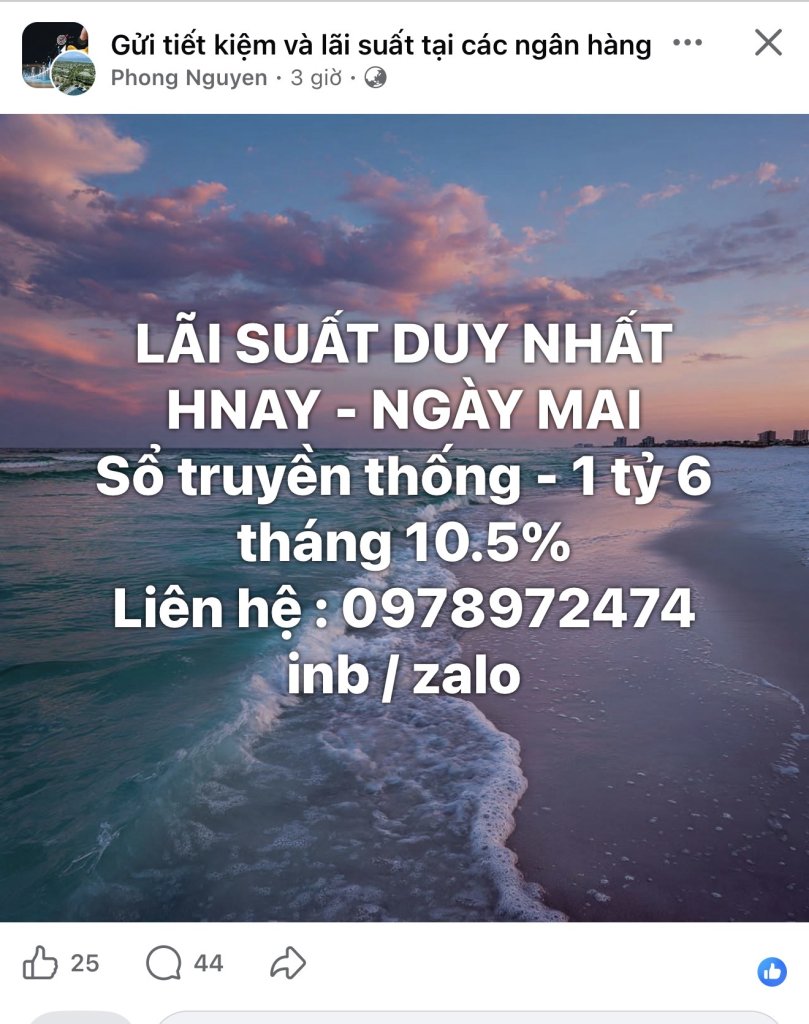
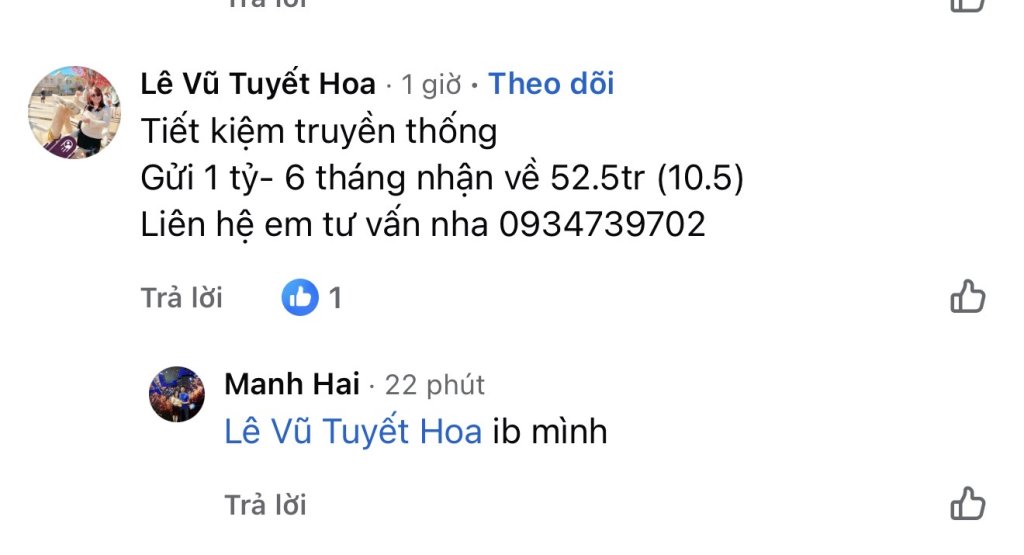
Của SCharter phải k cụLãi huy động thế này thì sắp toang hết
Anh V từng chia nhỏ rồi đấy cụChứng nó khác thêm 1 điểm là nó chia được ra nhỏ thành "cổ" bán tùy theo số lượng được nên kỳ vọng giá cũng dễ dàng hơn. Chứ chứng mà bán 1 volume to kiểu 1 "block" giá trị ngang bđs thì cỏ lúa như nhau thôi. Tiếc cái bđs thì người ta không chia 1 căn chung cư thành 1000 phần bán đi được

Anh còi kb chia bh chưa cụ hay úp bôAnh V từng chia nhỏ rồi đấy cụ
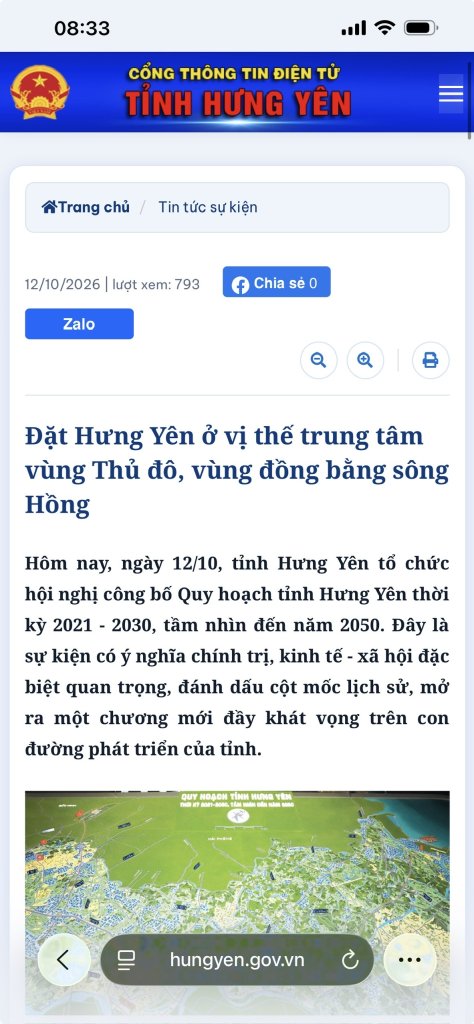

Mảnh đất sản sinh toàn giới tinh hoa mà, e cũng quê Hưng Yên nha hihi

Chúc mừng cụ, hy vọng sẽ có làn gió mới thúc đẩy tăng trưởng toàn diện hơn, ổn định hơn ạMảnh đất sản sinh toàn giới tinh hoa mà, e cũng quê Hưng Yên nha hihi
Mợ phải hiểu là cùng bank nhưng tín dụng độc lập thẩm định, ông thẩm định cũng phải sát giá để tín dụng ng ta cho vay được nhiều (trừ trường hợp khách vay ít thì họ ko qtrong lắm) chứ ko phải thích định giá thấp là đc đâu, chi nhánh (tín dụng) nó khiếu nại lên hội sở đó.Em không biết giờ các bank có dùng thẩm định độc lập không, chứ trước đây dùng bộ phận thẩm định tài sản thuộc ngân hàng, hoặc ngân hàng nào củ chuối cho nhân viên tín dụng tự thẩm định tài sản, đặc biệt với khoản vay giá trị nhỏ hoặc ít rủi ro như chứng minh tài chính (chẳng hạn).
Bộ phận thẩm định tài sản thuộc ngân hàng thì dìm giá xuống chứ chả bao giờ định đúng giá thị trường hay nâng giá cao để nhân viên định giá phải chịu trách nhiệm khi nợ quá hạn. Chỉ có nhân viên tín dụng tự định giá thì mới có trò nâng giá, chụp ảnh đểu, gắn ảnh tài sản này lên lô đất khác... Mà giá thì cũng không có giá thị trường theo kiểu các tổ chức độc lập định giá đâu. Được 80% giá thị trường là quá nhiều. Em nghĩ trừ các dự án mà chủ đầu tư hợp tác với ngân hàng mới có giá cao thôi. Nhà riêng lẻ của dân thì còn khướt.
Nói chung là đừng có chậm nợ quá lâu, bết quá thì có thiếu giá trị tài sản tí chả sao. Các cụ ấy cứ doạ kiểu tài sản đảm bảo giảm giá phải bổ sung. Ai định giá lại mà giảm? Phải trình nhé, còn lâu. CIC liên quan đến phân loại nợ chứ liên quan gì giá tài sản đảm bảo.

Ủa, thế lãi vay cao doanh nghiệp BĐS vẫn sống khoẻ hả cụ ? Thế sao hồi 2022-2023 phải chạy chiến dịch truyền thông "cứu hay ko cứu BĐS" để cứu mấy cái ông to to đấy. Đừng nghĩ rằng lãi suất cao chỉ thanh lọc NĐT cá nhân. Xin lỗi cụ chứ các ông lớn toàn chơi gấp thếp, đòn bẩy còn kinh hơn cá nhân nhiều nhé.Mấy ông cá nhân vay mua BĐS thì chiếm được bao nhiêu % tổng dự nợ thị trường mà cụ tính là nhu cầu tín dụng ít lại? Dư nợ BĐS phần lớn thuộc về các doanh nghiệp từ lớn đến rất lớn triển khai dự án BĐS. Dăm ba cái ông lin kin mua nhà, chấp cả ông môi giới đầu cơ luôn, bằng cái móng tay.
Lãi suất ngoài là công cụ điều hành, nó phản ánh Giá của Tiền. Cầu nhiều (nhu cầu vay lớn) mà Cung hạn chế (Vốn tự có của ngân hàng + Huy động từ nền kinh tế), thì nó phải tăng chứ ấn nó cũng khó giảm. Vậy nên mới nói đến trái phiếu, đến cổ phiếu, đến nguồn vốn khác để thực hiện các đại dự án.

Mợ phải hiểu là cùng bank nhưng tín dụng độc lập thẩm định, ông thẩm định cũng phải sát giá để tín dụng ng ta cho vay được nhiều (trừ trường hợp khách vay ít thì họ ko qtrong lắm) chứ ko phải thích định giá thấp là đc đâu, chi nhánh (tín dụng) nó khiếu nại lên hội sở đó.
Ngoài ra tuỳ bank sẽ có thời gian thẩm định lại khác nhau, trc bọn e làm thì là 1 năm định giá lại 1 lần. Nếu thị trường đi ngang hoặc giảm nhẹ xíu ko đáng kể thì đôi khi tín dụng họ cũng nhờ giữ nguyên mức giá thẩm định cũ để khách đỡ phải xoay tiền nộp bù vào. Còn nếu thị trường giảm mạnh thì kệ tín dụng, vẫn phải giảm giá theo thực tế. Lúc đó tín dụng sẽ yêu cầu khách ném thêm tài sản đảm bảo hoặc trả bớt để đảm bảo tỷ lệ cho vay.

lâu lắm mới thấy 1 comment vừa có tầm vừa giống mình.Em chả nghĩ gì cả. Ông nào vay nhiều quá, tư duy xanh cỏ đỏ ngực thì đúng quy trình lãi suất tăng là cắt lỗ thôi. Cắt không được thì ngân hàng ôm nợ quá hạn chờ xử lý. Cắt hết chỗ đấy thì thôi chứ cụ muốn thế nào? Mấy ông cắt được đã cắt rồi. Những người vay mà đỡ được bằng thu nhập hàng tháng thì cứ trả nợ tiếp. Những ai không vay thì thôi, đóng băng đóng biếc quan trọng gì. Cụ hỏi 10 cụ mợ ở đây có sở hữu từ 1 BĐS trở lên, 11 người chỉ cần giữ được tài sản và đủ ăn là hạnh phúc chứ quan tâm quái gì đến người mua nhà bao nhiêu % sử dụng đòn bẩy.

Ủa, thế lãi vay cao doanh nghiệp BĐS vẫn sống khoẻ hả cụ ? Thế sao hồi 2022-2023 phải chạy chiến dịch truyền thông "cứu hay ko cứu BĐS" để cứu mấy cái ông to to đấy. Đừng nghĩ rằng lãi suất cao chỉ thanh lọc NĐT cá nhân. Xin lỗi cụ chứ các ông lớn toàn chơi gấp thếp, đòn bẩy còn kinh hơn cá nhân nhiều nhé.
Chi phí cao chẳng liên quan gì đến giá bán cao, giá cao hay giá thấp còn phải xem thị trường hấp thụ được ko ? Sao cụ ko bảo Vinfast bán giá cao hơn nữa đi, h mỗi xe ra thị trường bên Vinfast đều đang gồng lỗ đấy ? H cứ niêm yết giá cao là bán được thì sao CĐT ko lên hẳn 200-300tr/m2 đi ? Sao Cao xà lá rumour xong giá tụt ko phanh h bảng hàng vẫn ế ầm ầm kia kìa ? Tư duy của cụ buồn cười thật, lãi vay nó ảnh hưởng cả nền kinh tế từ SX đến kinh doanh mà theo cụ lại chỉ ảnh hưởng mỗi mấy ông đầu cơ nhỏ lẻ thì em cũng chịuCụ đọc kỹ em viết cái gì. Lãi suất cao cụ định thanh lọc dự án BĐS nào trong những năm tới? Giả sử lãi cao, chi phí cao, xong các anh í xây nhà bạt ngàn bán lại cho các cụ giá thấp.
 )
Chi phí cao chẳng liên quan gì đến giá bán cao, giá cao hay giá thấp còn phải xem thị trường hấp thụ được ko ? Sao cụ ko bảo Vinfast bán giá cao hơn nữa đi, h mỗi xe ra thị trường bên Vinfast đều đang gồng lỗ đấy ? H cứ niêm yết giá cao là bán được thì sao CĐT ko lên hẳn 200-300tr/m2 đi ? Sao Cao xà lá rumour xong giá tụt ko phanh h bảng hàng vẫn ế ầm ầm kia kìa ? Tư duy của cụ buồn cười thật, lãi vay nó ảnh hưởng cả nền kinh tế từ SX đến kinh doanh mà theo cụ lại chỉ ảnh hưởng mỗi mấy ông đầu cơ nhỏ lẻ thì em cũng chịu
Logic đơn giản kiểu không bán được hàng, vay lãi cao thì phải giảm giá thì đi học kinh tế làm gì cụChi phí cao chẳng liên quan gì đến giá bán cao, giá cao hay giá thấp còn phải xem thị trường hấp thụ được ko ? Sao cụ ko bảo Vinfast bán giá cao hơn nữa đi, h mỗi xe ra thị trường bên Vinfast đều đang gồng lỗ đấy ? H cứ niêm yết giá cao là bán được thì sao CĐT ko lên hẳn 200-300tr/m2 đi ? Sao Cao xà lá rumour xong giá tụt ko phanh h bảng hàng vẫn ế ầm ầm kia kìa ? Tư duy của cụ buồn cười thật, lãi vay nó ảnh hưởng cả nền kinh tế từ SX đến kinh doanh mà theo cụ lại chỉ ảnh hưởng mỗi mấy ông đầu cơ nhỏ lẻ thì em cũng chịu

Thế cụ thử bảo các chuyên gia kinh tế đi bán hàng xem, bao nhiêu ông thành công ? Giá bán do cung cầu thị trường quyết định chứ người mua người ta ko có quan tâm giá thành sản xuất của cụ là bao nhiêu. Khi người mua ko có lựa chọn thì giá cao họ cũng phải mua kể cả giá thành của cụ là cực thấp. Còn khi người mua có nhiều lựa chọn thì đương nhiên cái gì rẻ nhất, tốt nhất họ sẽ chọn. Logic này mà các cụ ko hiểu thì cũng ko cần tranh luận nữa làm gì.Logic đơn giản kiểu không bán được hàng, vay lãi cao thì phải giảm giá thì đi học kinh tế làm gì cụ

Về cơ bản, em thấy BĐS sinh sôi nhiều, dù thế nào cũng là vậy, nhất là nhà đất hoặc những CC có chủ đầu tư uy tín (trên những địa bàn lõi trung tâm).Thị trường này nếu bán nhà đi thì 100% các cụ sẽ táy máy và tiêu đi lãi của số tiền gửi hoặc đầu tư vào kênh khác.
Thậm chí âm vào tiền gửi.
Vứt vào bds cũng là một cách giữ tiền đó : )) nghĩ đơn giản vậy thôi.
Cứ cầm 10 năm là biết ai thắng thua trên thị trường này.


